Divorce et achat immobilier : 4 décisions pour éviter une maison bloquée
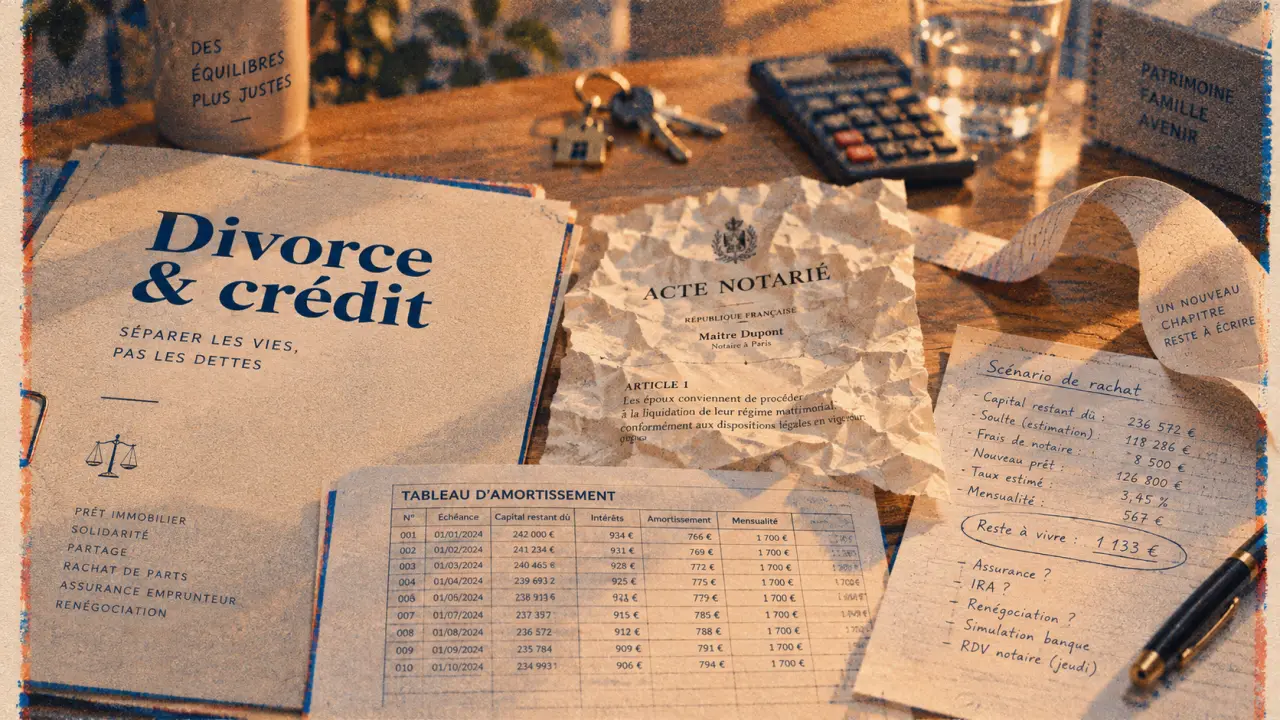
Un divorce et un achat immobilier peuvent vite devenir coûteux : les mensualités continuent de tomber, la vente reste impossible sans accord, le rachat de part peut être mal financé et un nouveau projet peut être refusé par la banque. Le risque vient du décalage entre la séparation, la propriété inscrite dans l’acte et les engagements pris auprès du prêteur. Anticiper les décisions dans le bon ordre aide à protéger son budget et à éviter qu’un logement ne bloque la situation pendant plusieurs années.
Identifier précisément ce que chacun possède et doit
Avant de vendre, de conserver ou de racheter le logement, il faut distinguer trois éléments souvent confondus : la propriété du bien, le régime matrimonial et le crédit immobilier. Ils n’ont pas les mêmes conséquences. Un époux peut, par exemple, posséder une quote-part limitée du logement tout en restant engagé à hauteur de 100 % envers la banque si le prêt a été signé à deux.
Le titre de propriété ne suffit pas toujours
L’acte notarié indique qui a acheté le bien et dans quelles proportions. En indivision, une répartition à 50/50 est fréquente, mais elle n’est pas automatique. Elle peut être de 60/40 ou correspondre à toute autre quote-part mentionnée dans l’acte. Cette donnée sert à calculer la valeur théorique de la part de chacun lors d’une vente ou d’un rachat de soulte.
Le régime matrimonial peut toutefois modifier l’analyse. Un bien acheté pendant le mariage n’a pas les mêmes conséquences selon que les époux sont mariés sous un régime communautaire ou sous séparation de biens. Les apports personnels, les remboursements effectués et l’origine des fonds peuvent aussi devoir être examinés. Réunir l’acte d’achat, le contrat de mariage s’il existe, le tableau d’amortissement du prêt et les justificatifs d’apport évite de négocier sur la base de souvenirs incomplets.
La solidarité bancaire continue après la séparation
Le divorce ne met pas fin, à lui seul, au prêt immobilier. Lorsque les deux emprunteurs ont signé, la banque peut réclamer les échéances à l’un ou à l’autre si elles ne sont plus réglées. Un accord privé prévoyant que l’un des ex-conjoints paiera seul le crédit peut organiser leurs relations, mais il ne libère pas automatiquement l’autre envers l’établissement prêteur.
C’est un point central en cas de divorce et d’achat immobilier : tant qu’une désolidarisation n’a pas été acceptée par la banque ou que le prêt n’est pas remboursé, chacun reste exposé à un impayé. Cette dette peut aussi réduire la capacité d’emprunt de celui qui souhaite acheter un nouveau logement. La séparation du couple ne suffit donc pas à séparer les obligations financières.
Choisir une sortie réaliste : vente, rachat de soulte ou indivision temporaire
Trois options principales se présentent : vendre, racheter la part de l’autre ou conserver temporairement le bien à deux. Le choix dépend de la valeur actuelle du logement, du capital restant dû, des revenus de chacun et de leur capacité à coopérer après la séparation. Décider rapidement ne signifie pas agir dans la précipitation : une estimation cohérente et un chiffrage global restent nécessaires.
Divorce : comprendre la garantie du co-emprunteur : Cette fiche officielle explique les effets d’un divorce ou d’une séparation sur le prêt immobilier et les démarches pour demander une désolidarisation.
Vendre pour solder le crédit et partager le solde
La vente apporte souvent la solution la plus nette. Le prix sert d’abord à rembourser le capital restant dû et les frais liés à l’opération. Le montant restant est ensuite réparti selon les droits de chacun, sous réserve des comptes à établir lors de la liquidation du régime matrimonial ou de l’indivision.
Cette option est particulièrement pertinente lorsque aucun des deux ex-conjoints ne peut assumer seul le prêt, lorsque les tensions rendent la gestion du bien difficile ou lorsque le logement représente une charge trop lourde. Il faut néanmoins prévoir le délai de commercialisation, les éventuels frais de remboursement anticipé et le coût d’un relogement. Une estimation trop optimiste peut retarder la sortie et prolonger la solidarité bancaire.
Racheter la part de l’autre sans fragiliser son budget
Le rachat de soulte permet à l’un des ex-conjoints de devenir seul propriétaire. En pratique, il verse à l’autre une indemnité correspondant à sa part dans la valeur nette du bien. Cette valeur est généralement calculée à partir de la valeur du logement, diminuée du capital restant à rembourser. Le notaire formalise le partage et la banque doit accepter de désolidariser l’emprunteur qui quitte le dossier.
Le risque consiste à se concentrer sur le montant de la soulte et à oublier le coût complet de l’opération : reprise ou renégociation du crédit, assurance emprunteur, frais d’acte, travaux à venir, taxe foncière et charges de copropriété. Il faut aussi vérifier que la mensualité reste compatible avec les revenus après la séparation. Conserver le domicile familial n’est pas toujours la décision la plus protectrice si elle entraîne une trésorerie constamment sous tension.
Conserver le bien à deux : une transition à encadrer
L’indivision temporaire peut être envisagée lorsque le marché est défavorable, qu’un enfant doit terminer son année scolaire ou qu’une vente immédiate serait pénalisante. Elle exige toutefois un cadre écrit. Il faut préciser qui occupe le logement, qui règle les mensualités, les travaux, l’assurance et les charges, quelle durée est prévue et dans quelles conditions le bien sera mis en vente.
Une indivision sans échéance reporte la difficulté sans la résoudre. Au fil du temps, elle peut faire perdre de l’argent et réduire la capacité de chacun à financer un nouveau projet. Fixer une date de réévaluation, un prix de mise en vente et une règle en cas de désaccord transforme cette attente en solution provisoire réellement suivie. La convention doit aussi préciser la répartition des dépenses pendant cette période.
Ne pas confondre occupation du logement et propriété
Le fait qu’un ex-conjoint reste dans le logement, notamment avec les enfants, ne signifie pas qu’il en devient seul propriétaire. L’occupation peut être organisée pendant la procédure ou après le divorce, mais elle doit être étudiée avec ses conséquences financières. Celui qui paie le crédit n’est pas nécessairement celui qui vit dans le bien, et celui qui n’y vit plus peut continuer à supporter une dette.
Lorsque l’un occupe seul un bien détenu en indivision, la question d’une indemnité d’occupation peut se poser. Son principe, son montant et sa date de départ dépendent de la situation et des accords intervenus. Ne rien clarifier alimente souvent un sentiment d’injustice : l’un finance un logement qu’il n’utilise plus, tandis que l’autre assume les dépenses quotidiennes et l’entretien du bien.
Il est donc utile d’établir un budget séparant les dépenses liées à la propriété, comme le crédit, l’assurance, la taxe foncière et les travaux structurels, des dépenses liées à l’usage courant, comme l’énergie, internet et l’entretien habituel. Cette distinction rend les discussions plus factuelles et facilite le travail du notaire ou de l’avocat. Elle permet aussi de repérer rapidement les sommes avancées par l’un des ex-conjoints pour le compte de l’autre.
Sécuriser le calendrier avant de signer un nouvel achat
Acheter un nouveau bien avant d’avoir réglé le précédent peut être possible, mais cette situation comporte un risque élevé. La banque examinera les crédits en cours, les pensions éventuelles, les revenus stabilisés après la séparation et le niveau d’apport disponible. Une promesse d’achat signée trop tôt peut placer l’acquéreur dans une situation délicate si la vente du premier logement tarde ou si la désolidarisation est refusée.
Faire chiffrer plusieurs scénarios
Avant toute offre, comparez au minimum trois hypothèses : la vente du bien actuel, le rachat de soulte par vous-même et le rachat par l’autre ex-conjoint. Pour chacune, intégrez la mensualité future, le capital restant dû, les frais de notaire, les frais bancaires éventuels, le coût du relogement et une marge pour les imprévus. Un scénario supportable sur le papier peut devenir fragile dès qu’un délai de vente s’allonge.
Ce comparatif doit aussi faire apparaître la période de transition. Si deux crédits doivent être payés pendant plusieurs mois, le budget doit supporter cette double charge sans dépendre d’une vente rapide. Il est préférable de connaître le montant maximal supportable avant de négocier un prix ou de signer un engagement. Le calcul doit porter sur la situation réellement prévisible après le divorce, et non sur les revenus du couple avant la séparation.
Coordonner banque, notaire et conseil juridique
Le notaire intervient sur la propriété, le partage et les actes nécessaires au rachat de soulte. La banque décide de la désolidarisation et étudie la solvabilité de l’emprunteur qui conserve le crédit. L’avocat accompagne les conséquences du divorce et les accords entre époux. Les consulter avec les mêmes documents et le même calendrier limite les contradictions entre décision familiale, montage financier et acte juridique.
En cas de désaccord persistant, de prêt impayé, de bien détenu avant le mariage ou de fonds personnels importants investis dans le logement, il est prudent de demander un avis individualisé. Dans ce type de dossier, la solution la moins conflictuelle à court terme n’est pas toujours celle qui protège le mieux le patrimoine et la capacité à financer un nouveau projet. Une décision claire sur le logement actuel doit précéder, autant que possible, la signature d’un nouvel achat.

- Divorce et achat immobilier : 4 décisions pour éviter une maison bloquée - 24 septembre 2026
- Qonto et assurance habitation : ce que couvre vraiment l’offre professionnelle - 21 septembre 2026
- Résidence de l’enfant après une séparation : comment choisir le mode de garde adapté ? - 19 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Article 146 du Code civil : quand l’absence de consentement annule le mariage
 Avant 70 ans, après 70 ans : la transmission assurance vie ne se décide pas de la même façon
 Désolidarisation d’un compte joint : la lettre recommandée pour couper la solidarité financière
 Sans contrat de mariage : quels biens, quelles dettes et quel logement ?