PACS et achat immobilier : l’erreur de répartition qui peut coûter cher à la séparation
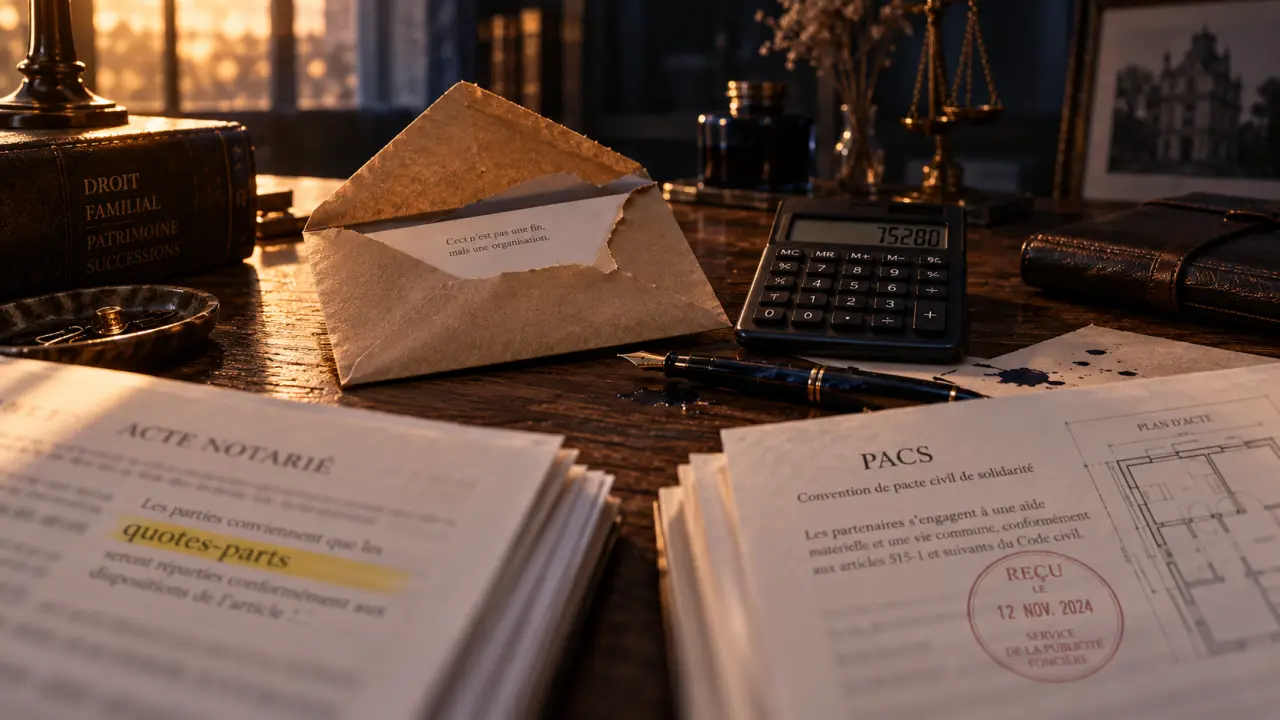
Signer un PACS ne suffit pas à déterminer qui possède quoi lors d’un achat immobilier. Pour un logement acquis ensemble, la propriété dépend surtout de l’acte notarié, des quotes-parts indiquées et du financement réel du projet. Anticiper ces points avant la signature évite qu’une séparation, un décès ou une revente ne transforme un achat commun en conflit coûteux.
Le PACS ne crée pas automatiquement une propriété à 50/50
Depuis 2007, le régime légal du PACS est celui de la séparation des patrimoines, sauf si les partenaires ont choisi par convention le régime de l’indivision. En pratique, un bien acheté pendant le PACS n’appartient donc pas nécessairement pour moitié à chacun. Il appartient aux personnes désignées dans l’acte d’acquisition, dans les proportions prévues.
Comprendre les effets du Pacs sur vos droits et obligations : Découvrez les conséquences du Pacs sur les aides sociales, les biens, le logement et les impôts, ainsi que ses limites concernant le nom et la filiation.
Deux partenaires peuvent ainsi acheter un appartement à 50/50, à 70/30 ou selon toute autre répartition cohérente avec leur projet. L’essentiel est que ces pourcentages, appelés quotes-parts indivises, soient expressément mentionnés dans l’acte signé chez le notaire. Cette répartition servira de référence lors de la vente du bien ou du partage de l’indivision.
La quote-part doit refléter un choix clair, pas une habitude
Beaucoup de couples indiquent 50/50 par simplicité, alors que l’un apporte une somme importante ou rembourse une plus grande part du crédit. Ce choix peut être volontaire : contribuer davantage au financement sans demander davantage de propriété relève alors d’une décision de couple. Il doit toutefois être compris et assumé. À défaut, celui qui a le plus payé peut découvrir au moment de la séparation qu’il ne récupérera pas automatiquement davantage sur le prix de vente.
Le notaire doit connaître le montant de l’apport personnel de chacun, l’origine des fonds et la manière dont le prêt sera remboursé. Ces éléments permettent d’établir un acte adapté plutôt que de reproduire une répartition standard. Ils doivent aussi être discutés avant la signature, car une modification ultérieure peut nécessiter de nouvelles démarches et entraîner des frais.
Accordez propriété, apport et crédit avant de signer
Dans un achat en PACS, trois notions sont souvent confondues : la part de propriété, la participation au prêt et l’apport versé au départ. Elles ne produisent pourtant pas les mêmes effets juridiques. Une bonne préparation consiste à les examiner séparément, puis à les rendre cohérentes dans les documents signés.
| Élément | Ce qu’il détermine | Point de vigilance |
|---|---|---|
| Quote-part dans l’acte | La part de chacun dans le logement | Elle encadre le partage du prix en cas de vente. |
| Apport personnel | Les fonds apportés avant l’achat | Son origine et son traitement doivent être tracés. |
| Prêt immobilier | La dette envers la banque | La banque peut demander le remboursement aux co-emprunteurs selon le contrat. |
| Charges courantes | Les dépenses liées à l’occupation du bien | Elles ne modifient pas, à elles seules, les quotes-parts de propriété. |
Un remboursement inégal ne modifie pas mécaniquement l’acte
Si les partenaires sont propriétaires à 50/50 mais que l’un rembourse ensuite une part plus importante des mensualités, l’acte ne se transforme pas automatiquement en 60/40 ou 70/30. Selon les circonstances, cette situation peut ouvrir une discussion sur une créance entre indivisaires, mais elle ne se règle pas par une simple affirmation lors de la rupture. Conserver les relevés de prêt, les virements, les justificatifs d’apport et les factures de travaux est donc une précaution utile.
La même vigilance s’impose lorsqu’un partenaire reçoit une donation, rembourse par anticipation ou cesse temporairement de contribuer aux échéances. Ces événements peuvent modifier l’équilibre financier du projet sans changer automatiquement la propriété du logement. Une trace écrite, une convention d’indivision ou une adaptation de l’acte aide à retrouver l’origine et le montant des dépenses plusieurs années plus tard.
Avant la signature, les partenaires peuvent donc mettre par écrit les modalités qu’ils souhaitent retenir : montant de l’apport de chacun, répartition des mensualités, prise en charge des travaux et traitement des dépenses exceptionnelles. Ce document ne remplace pas les actes nécessaires, mais il oblige chacun à clarifier ses attentes et facilite les échanges avec le notaire.
Protéger le partenaire en cas de décès : le testament reste indispensable
Le partenaire pacsé n’est pas héritier automatique de l’autre. Si l’un des partenaires décède sans testament, sa part du logement revient à ses héritiers, par exemple ses enfants, ou à défaut aux membres de sa famille désignés par les règles successorales. Le survivant peut alors se retrouver propriétaire avec les héritiers du défunt, alors même qu’il continue d’habiter le bien et de rembourser le crédit.
Pour transmettre sa quote-part au partenaire survivant, il faut prévoir un testament. Le partenaire pacsé désigné comme légataire est exonéré de droits de succession, mais cette exonération fiscale ne remplace pas la transmission. Sans testament, il n’existe pas de droit successoral automatique au profit du partenaire pacsé.
La réserve des enfants limite la liberté de transmettre
La protection par testament doit respecter les droits des héritiers réservataires, notamment ceux des enfants. Il est donc nécessaire de faire évaluer par le notaire la part qui peut être léguée au partenaire. Selon la composition de la famille, il peut aussi être pertinent de prévoir un legs portant sur la quote-part du bien, un droit d’usage et d’habitation ou l’usufruit, lorsque cette option correspond au patrimoine et aux objectifs du couple.
Le décès ne fait pas disparaître non plus le prêt immobilier. Une assurance emprunteur correctement répartie entre les deux co-emprunteurs peut prendre en charge tout ou partie du capital restant dû selon les garanties souscrites. Il faut vérifier la quotité assurée de chaque partenaire plutôt que de supposer qu’une couverture à 50/50 suffira dans toutes les situations.
Cette vérification doit intervenir avant la signature du prêt. Les partenaires doivent connaître la part du capital couverte pour chacun et les conséquences possibles pour le survivant. La transmission de la quote-part et le remboursement du crédit sont deux sujets différents, qui doivent être traités séparément.
Prévoir la séparation et la revente sans attendre le conflit
En cas de séparation, les partenaires doivent décider de vendre le bien, de le conserver à deux pendant une période transitoire ou de permettre à l’un de racheter la part de l’autre. Cette dernière solution implique généralement une estimation du logement, le calcul d’une soulte et l’accord de la banque si le partenaire restant veut reprendre seul le crédit.
Le rachat de la part de l’autre ne suffit pas toujours à libérer le partenaire qui quitte le logement. Si la banque n’accepte pas la reprise du prêt par une seule personne, les deux co-emprunteurs peuvent rester engagés selon les conditions du contrat. Il faut donc traiter ensemble la propriété du bien et la dette envers la banque.
Lorsque la revente est choisie, le prix est en principe réparti selon les quotes-parts figurant dans l’acte, après remboursement du prêt et paiement des frais liés à la vente. Les contributions financières réellement versées peuvent toutefois soulever des demandes entre anciens partenaires. Plus les éléments ont été documentés dès l’achat, plus la liquidation est lisible.
La convention d’indivision apporte un cadre pratique
Une convention d’indivision peut organiser la gestion du bien : répartition des dépenses, travaux importants, occupation du logement, règles de décision et durée de maintien dans l’indivision. Elle est particulièrement utile lorsqu’un partenaire apporte davantage, lorsque le bien constitue un investissement locatif ou lorsque le couple souhaite éviter une vente précipitée en cas de rupture.
Elle peut aussi préciser qui prend en charge les dépenses courantes, comment les travaux sont décidés et dans quelles conditions le logement peut être occupé pendant une période transitoire. Ces règles donnent un cadre aux décisions qui deviennent souvent difficiles après une séparation.
La convention d’indivision ne remplace ni l’acte d’acquisition ni le testament, mais elle complète l’organisation du couple. Avant l’achat, le bon réflexe est de parler clairement de quatre sujets : la répartition de propriété, le remboursement du prêt, le sort du bien en cas de séparation et la protection du survivant. Ces décisions sont techniques, mais elles évitent qu’un désaccord financier ne s’ajoute à la rupture ou au deuil.

- PACS et achat immobilier : l’erreur de répartition qui peut coûter cher à la séparation - 4 octobre 2026
- Éviter les droits de succession sur un bien immobilier : les solutions pour garder l’usage du logement - 2 octobre 2026
- Assurance habitation obligatoire : le défaut d’assurance peut entraîner la résiliation du bail - 30 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Biens, dettes et succession : quand le contrat de mariage change la donne
 Contrat de mariage : 392 € au départ, plus de 600 € dès qu’il faut personnaliser le dossier
 Acte de mariage : la mairie compétente, le bon format et les erreurs qui retardent la demande
 Quel est le coût réel d’un contrat de mariage et quels facteurs font varier la facture ?