Assurance habitation obligatoire : le défaut d’assurance peut entraîner la résiliation du bail
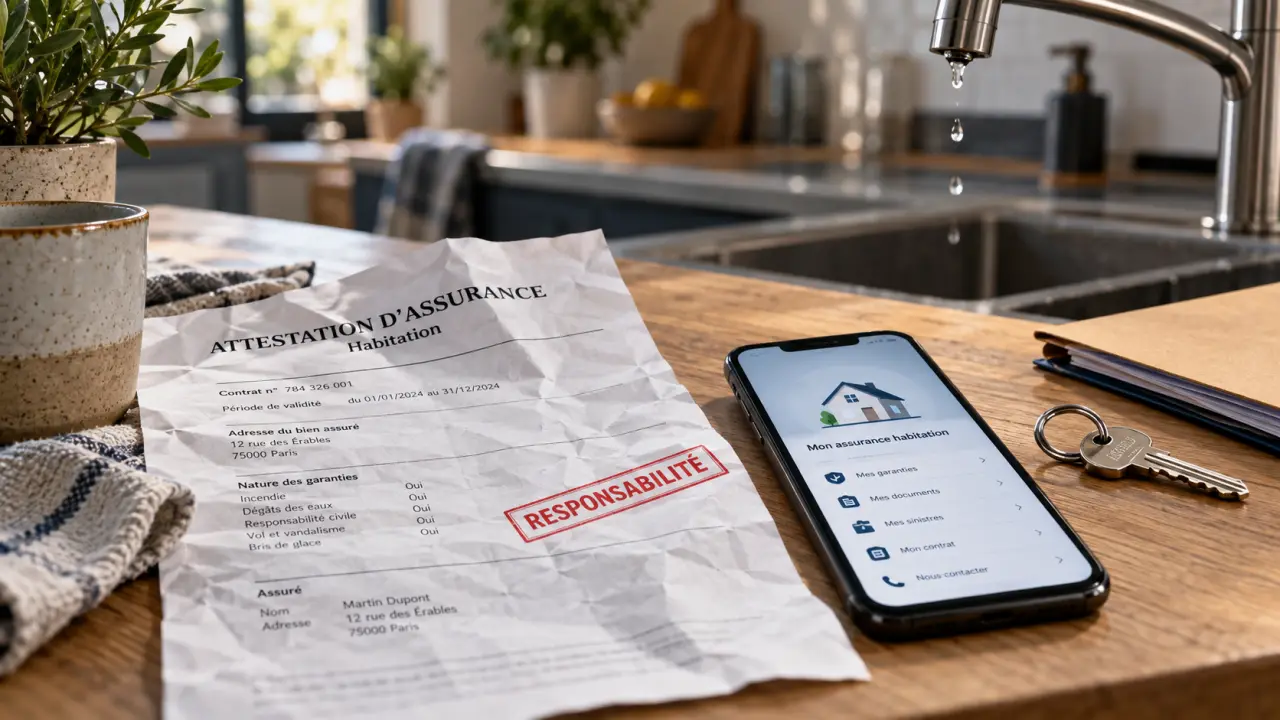
L’obligation d’assurance habitation dépend de votre statut et du type de logement occupé. Un locataire doit généralement être assuré contre les risques locatifs, tandis qu’un propriétaire occupant hors copropriété n’y est pas toujours tenu. En copropriété, une assurance responsabilité civile est obligatoire. Au-delà de la règle juridique, l’enjeu est concret : sans contrat adapté, un incendie ou un dégât des eaux peut laisser à votre charge des dommages considérables.
Obligation d’assurance habitation : la règle selon votre situation
La loi ne prévoit pas la même obligation pour tous. Elle distingue le locataire, le propriétaire occupant, le copropriétaire et le propriétaire bailleur. Le tableau ci-dessous permet d’identifier rapidement la couverture minimale à prévoir.
Assurance habitation obligatoire du locataire : règles et risques : Découvrez les obligations d’assurance du locataire pour couvrir les dommages causés au logement par un incendie, une explosion ou un dégât des eaux.
| Situation | Assurance obligatoire ? | Protection minimale à prévoir | Justificatif ou vigilance |
|---|---|---|---|
| Locataire d’un logement vide ou meublé | Oui, en principe | Assurance risques locatifs | Attestation à la remise des clés et, si le bailleur la demande, chaque année |
| Locataire en bail mobilité | Oui | Couverture des risques locatifs | Vérifier la durée et les conditions du contrat |
| Propriétaire occupant hors copropriété | Non, en règle générale | MRH fortement recommandée | Supporte seul les dommages en l’absence de garantie |
| Copropriétaire occupant ou bailleur | Oui | Responsabilité civile envers la copropriété, les voisins et les tiers | Ne pas confondre avec l’assurance de l’immeuble |
| Propriétaire bailleur hors copropriété | Non, en règle générale | Assurance propriétaire non occupant recommandée | Contrôler l’assurance du locataire |
Le locataire doit couvrir les risques liés au logement
L’assurance risques locatifs couvre les dommages causés au logement loué, notamment en cas d’incendie, d’explosion ou de dégât des eaux lorsque la responsabilité du locataire est engagée. Cette garantie répond à l’obligation minimale, mais elle ne protège pas nécessairement les biens personnels du locataire ni les dommages causés aux voisins.
Une formule multirisque habitation est donc souvent plus protectrice. Elle peut associer les dommages aux biens et la responsabilité civile. Le locataire doit toutefois vérifier précisément les garanties prévues, car le niveau de protection varie selon le contrat.
Le propriétaire n’a pas toujours la même obligation
Un propriétaire qui habite une maison individuelle hors copropriété n’est pas soumis à une obligation générale d’assurance habitation. Renoncer à s’assurer reste toutefois un risque patrimonial important. Après un sinistre, il doit financer les réparations de son logement et de son mobilier, tout en pouvant devoir indemniser des tiers.
En copropriété, chaque copropriétaire doit au minimum disposer d’une assurance responsabilité civile. Cette garantie concerne les dommages causés à la copropriété, aux voisins ou à d’autres tiers. Elle ne remplace pas nécessairement une assurance couvrant le logement et les biens personnels.
Attestation d’assurance : le document à ne pas négliger
Pour un locataire, l’attestation d’assurance prouve que le logement est couvert. Elle doit être remise au bailleur lors de la remise des clés. Le bailleur peut également la réclamer une fois par an. Le document indique habituellement le logement concerné, la période de validité et les garanties souscrites.
Que se passe-t-il en cas de défaut d’attestation ?
L’absence d’attestation doit être prise au sérieux, car elle peut révéler une absence d’assurance. Si le bail prévoit une clause résolutoire pour défaut d’assurance, le locataire s’expose à une procédure pouvant conduire à la résiliation du bail.
Dans certaines situations, le bailleur peut aussi souscrire une assurance pour le compte du locataire et en récupérer le coût selon les modalités prévues. Cette démarche ne dispense pas le locataire de vérifier sa situation et de fournir rapidement un justificatif valable.
Une attestation à jour permet de vérifier que la protection reste adaptée. Lors d’un déménagement, d’un changement de colocation ou d’une transformation du logement, il est utile de demander une nouvelle attestation. Ces changements peuvent modifier les informations déclarées ou les garanties nécessaires.
Risques locatifs, responsabilité civile et MRH : ce que chaque garantie protège
Les termes se ressemblent, mais ils ne couvrent pas le même périmètre. Comprendre leur différence évite de croire qu’une assurance minimale protège automatiquement l’ensemble de votre situation.
L’assurance risques locatifs protège principalement le bailleur
Cette assurance vise les dommages causés au bien loué par le locataire. Elle répond à l’obligation d’assurance du locataire, mais son champ peut rester limité.
Par exemple, si une fuite endommage l’appartement du voisin, la seule garantie risques locatifs peut ne pas suffire à indemniser ce voisin, selon les circonstances du sinistre et les garanties prévues au contrat. Le locataire doit donc vérifier si sa responsabilité civile couvre aussi les dommages causés aux tiers.
La responsabilité civile indemnise les tiers
La responsabilité civile intervient lorsque l’assuré cause un dommage matériel, corporel ou immatériel à autrui. Dans l’habitation, elle peut concerner la copropriété, les voisins ou toute autre personne lésée.
La responsabilité civile vie privée, souvent incluse dans une multirisque habitation, couvre des dommages causés dans la vie courante, au-delà du logement. Il faut vérifier les exclusions, les plafonds d’indemnisation et la franchise applicable avant de souscrire.
La multirisque habitation élargit la protection
Une assurance multirisque habitation, ou MRH, associe généralement plusieurs garanties : incendie, dégât des eaux, gel des canalisations, tempête, catastrophe naturelle, cambriolage, vandalisme ou bris de glace.
Les conditions générales précisent toutefois les biens garantis, les exclusions et les démarches à accomplir après un sinistre. Les objets de valeur, les dépendances, les équipements extérieurs ou les biens professionnels peuvent nécessiter une déclaration ou une option spécifique.
Propriétaire bailleur et copropriété : prévenir les angles morts
Le propriétaire bailleur n’est pas toujours obligé de souscrire une assurance habitation complète pour un logement loué. Il a néanmoins intérêt à vérifier que son locataire est assuré et à envisager une assurance propriétaire non occupant, appelée PNO.
La PNO peut être utile lorsque le logement est vacant, lorsque le locataire n’est pas correctement assuré ou pour couvrir certains dommages relevant de la responsabilité du propriétaire. Elle ne remplace pas le contrôle de l’attestation fournie par le locataire.
En copropriété, l’assurance du syndicat de copropriétaires ne remplace pas celle du copropriétaire. L’immeuble et les parties communes peuvent être assurés collectivement, mais votre responsabilité personnelle, votre quote-part des parties communes et les dommages provenant de votre lot doivent être examinés séparément.
Un dégât des eaux qui démarre dans un appartement peut affecter plusieurs logements et engager plusieurs intervenants. La répartition des responsabilités dépend alors de l’origine du sinistre et des garanties souscrites.
Choisir, payer et résilier son contrat sans mauvaise surprise
Les tarifs étant libres, comparer plusieurs propositions est pertinent. La cotisation dépend notamment du lieu de résidence, de la superficie, de la valeur du logement et des biens, du statut d’occupation, des garanties choisies et de la franchise.
Une franchise plus élevée peut réduire la cotisation, mais augmente la somme restant à votre charge lors d’un sinistre. Une clause de révision ou un mécanisme d’indexation peut aussi faire évoluer la prime. Il faut donc examiner les conditions du contrat au-delà du seul montant affiché.
- Demandez la fiche d’information sur les prix et les garanties avant de signer.
- Lisez les conditions générales, les plafonds d’indemnisation et les exclusions.
- Déclarez précisément la superficie, les dépendances et la valeur du mobilier.
- Contrôlez la clause de révision ou d’indexation, qui peut faire évoluer la cotisation.
- Conservez l’avis d’échéance, l’attestation et les échanges avec l’assureur.
Le paiement peut être annuel, mensuel, trimestriel ou semestriel si le contrat le prévoit. Après l’échéance, un délai de 10 jours est indiqué pour régler la prime. En cas d’impayé, l’assureur peut adresser une mise en demeure.
Trente jours après l’expiration du délai suivant cette mise en demeure, les garanties peuvent être suspendues, puis le contrat résilié. Le non-paiement peut donc interrompre la couverture alors même que le logement reste exposé aux sinistres.
À l’inverse, la résiliation est possible à l’échéance, pour un motif légal ou contractuel, et en ligne pour les contrats concernés. Depuis le 1er juin 2023, la résiliation en trois clics s’applique dans les situations prévues.

- Assurance habitation obligatoire : le défaut d’assurance peut entraîner la résiliation du bail - 30 septembre 2026
- Divorce et achat immobilier : 4 décisions pour éviter une maison bloquée - 24 septembre 2026
- Qonto et assurance habitation : ce que couvre vraiment l’offre professionnelle - 21 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Lunettes cassées : assurance habitation, mutuelle ou Assurance Maladie, qui paie vraiment ?
 Assurance habitation temporaire : obligatoire, utile ou superflue selon le bail ?
 Résilier une assurance habitation : délais, loi Hamon et cas particuliers
 Résidence de l’enfant après une séparation : comment choisir le mode de garde adapté ?