Résilier une assurance habitation : délais, loi Hamon et cas particuliers
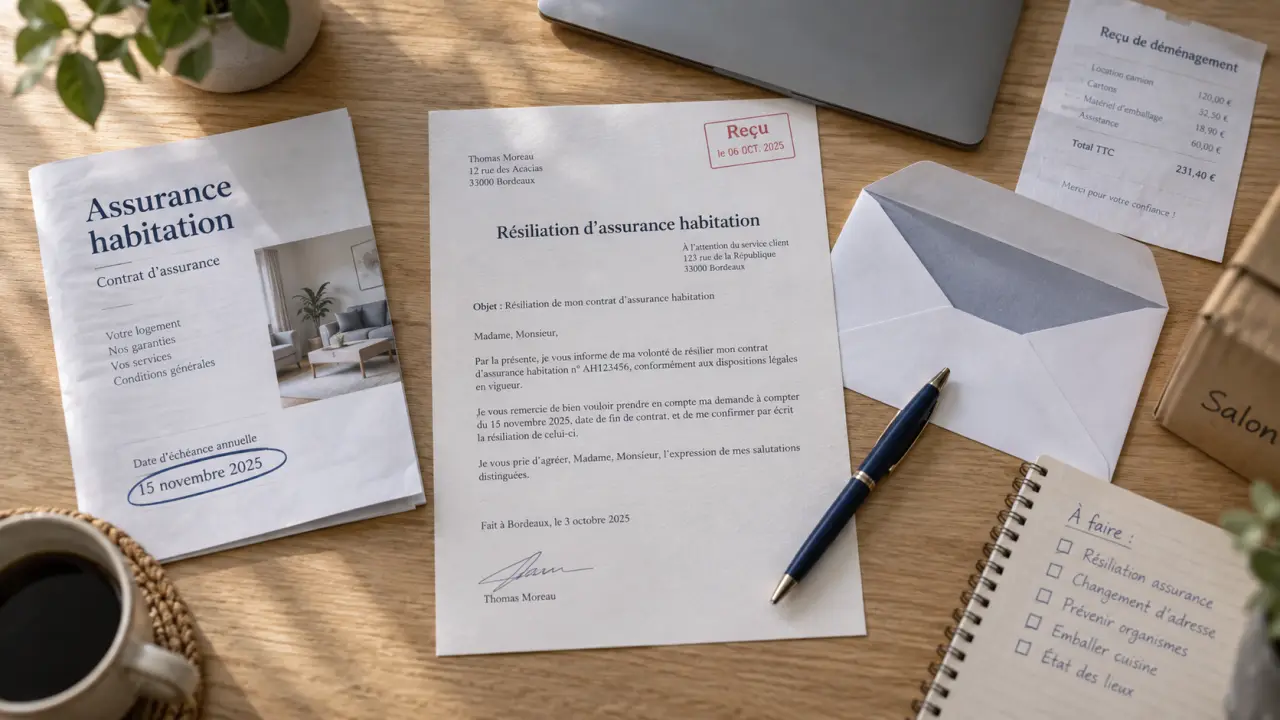
La résiliation d’une assurance habitation dépend de votre situation : date d’échéance, ancienneté du contrat, déménagement, vente du logement ou changement personnel. Dans de nombreux cas, elle est possible sans pénalité. Une demande envoyée trop tard peut toutefois prolonger la cotisation ou, pour un locataire, créer une interruption de la couverture obligatoire. Voici les délais à respecter, les démarches à effectuer et les preuves à conserver.
Choisir le bon moment pour résilier son contrat habitation
Un contrat d’assurance habitation est généralement reconduit automatiquement chaque année. Vous pouvez y mettre fin à l’échéance annuelle, à tout moment après un an grâce à la loi Hamon, ou avant cette date lorsqu’un événement modifie réellement le risque assuré. Le motif choisi détermine le délai à respecter et la date à laquelle les garanties cessent.
Résilier son assurance habitation en toute sécurité : Découvrez les règles officielles pour résilier votre contrat d’assurance habitation sans interruption de couverture.
| Situation | Démarche et délai | Date d’effet |
|---|---|---|
| Échéance annuelle | Demande à envoyer en principe 2 mois avant l’échéance | À la date anniversaire du contrat |
| Contrat de plus d’un an | Résiliation à tout moment, sans justification ni pénalité | 1 mois après réception de la demande |
| Avis d’échéance tardif | 20 jours à compter de l’envoi de l’avis | Selon les conditions de notification |
| Changement de situation | Information sous 15 jours, résiliation dans les 3 mois suivant l’événement | 1 mois après réception |
L’échéance annuelle et le préavis de 2 mois
La résiliation à l’échéance reste la procédure classique. Vérifiez la date exacte dans vos conditions particulières : elle ne correspond pas toujours à la date de souscription. Sauf disposition plus favorable de votre contrat, envoyez votre demande au moins 2 mois avant l’échéance annuelle. Un envoi tardif peut entraîner la reconduction du contrat pour une année supplémentaire.
La loi Chatel lorsque l’avis d’échéance arrive trop tard
L’assureur doit rappeler, dans l’avis d’échéance annuel, la possibilité de ne pas reconduire le contrat. Cet avis doit parvenir entre 3 mois et 15 jours avant la date limite de résiliation. S’il arrive moins de 15 jours avant cette limite, vous disposez de 20 jours calendaires à compter de sa date d’envoi pour résilier. Si l’assureur ne vous informe pas de ce droit, vous pouvez dénoncer le contrat après sa reconduction.
La loi Hamon après la première année
Après 1 an d’assurance, la résiliation infra-annuelle permet de changer d’assureur à tout moment, sans frais et sans justifier votre décision. La fin du contrat intervient en principe un mois après la réception de la demande par l’assureur. La cotisation correspondant à la période non couverte doit être remboursée au prorata temporis. Dans certains cas, le remboursement intervient sous 30 jours.
Locataire ou propriétaire : qui envoie la résiliation ?
Le statut d’occupant change surtout la manière de sécuriser la transition. Un propriétaire occupant ou non occupant peut résilier lui-même son contrat, notamment s’il souhaite modifier ses garanties ou ses franchises. Le locataire doit, lui, rester assuré contre les risques locatifs. Il ne faut donc jamais interrompre la couverture avant l’entrée en vigueur d’un nouveau contrat.
Le nouvel assureur peut prendre le relais
En cas de changement d’assureur après un an, le nouvel assureur peut effectuer la résiliation pour votre compte. Cette solution est utile au locataire : le nouveau contrat est préparé avant la rupture de l’ancien, ce qui évite un vide de garantie. Transmettez-lui le numéro du contrat actuel, les coordonnées de l’ancien assureur et l’adresse du logement concerné.
Pour éviter toute interruption, commencez par fixer la date de prise d’effet de la nouvelle assurance, puis organisez la résiliation de l’ancienne. Cette vérification permet de conserver une couverture en cas de dégât des eaux, d’incendie ou de dégradation du logement pendant la période de transition.
Déménagement, vente, décès : les situations qui changent la procédure
Une évolution personnelle ne donne pas automatiquement le droit de résilier immédiatement. Il faut qu’elle entraîne une modification du risque garanti ou de la prime. Conservez les documents qui prouvent l’événement et sa date, car ils peuvent être nécessaires pour justifier votre demande.
Déménagement et changement de situation
Un déménagement modifie souvent la nature du logement, sa surface, son usage ou sa localisation. Informez l’assureur dans les 15 jours calendaires suivant le changement. Lorsque l’événement a une incidence sur le risque, vous pouvez demander la résiliation dans les 3 mois. Joignez un justificatif adapté, par exemple un nouveau bail, un état des lieux de sortie ou un acte d’achat. Le contrat prend généralement fin un mois après la réception de la demande.
Un changement matrimonial, un départ à la retraite ou un changement de profession peuvent aussi justifier une résiliation s’ils modifient les conditions d’assurance. L’événement ne suffit pas à lui seul : c’est son effet concret sur le risque couvert qui doit être pris en compte.
Vente du bien, destruction et décès du souscripteur
En cas de vente, signalez rapidement la cession à l’assureur en indiquant la date de signature et les références du bien. Le contrat est suspendu de plein droit le lendemain de la vente à midi. Il peut ensuite être transféré à l’acquéreur ou résilié selon la situation. L’acte de vente sert généralement de justificatif principal.
Après le décès du souscripteur, le contrat continue au bénéfice des héritiers jusqu’à ce qu’une décision soit prise. Les héritiers peuvent demander la résiliation ou maintenir l’assurance si le logement reste dans la succession. L’assureur peut demander un certificat de décès et les documents établissant la qualité d’héritier. Si le logement est détruit et que le risque disparaît, contactez rapidement l’assureur pour clarifier l’arrêt des garanties et le sort de la prime.
Envoyer une demande recevable et garder les bonnes preuves
La lettre recommandée avec avis de réception reste une méthode prudente, car elle permet de dater précisément l’envoi. La demande peut aussi être transmise par email, via un espace client, sur un autre support durable, ou par déclaration au siège social ou en agence contre récépissé. Pour certains contrats souscrits à distance, un parcours de résiliation en 3 clics peut être proposé.
Votre demande doit être courte, mais suffisamment précise pour éviter toute contestation. Elle doit notamment contenir :
- vos nom, prénom et coordonnées ;
- le numéro du contrat d’assurance habitation ;
- l’adresse du logement assuré ;
- le motif de résiliation et le fondement invoqué, si nécessaire ;
- la date souhaitée ou la date de l’événement ;
- les justificatifs utiles : bail, acte de vente, certificat de décès ou document prouvant le changement de situation.
Demandez une confirmation écrite de la résiliation et conservez la copie de votre message, les pièces jointes et l’accusé de réception. Vérifiez aussi la date d’effet retenue par l’assureur, le montant éventuel du remboursement et l’absence de prélèvement après la fin du contrat.
Si l’assureur résilie lui-même l’assurance habitation
L’assureur peut également mettre fin au contrat dans certaines circonstances : défaut de paiement de la cotisation, fausse déclaration, aggravation du risque, survenance d’un sinistre selon les clauses prévues ou décès du souscripteur. Il doit respecter la procédure applicable et vous notifier sa décision. Une telle résiliation peut compliquer la recherche d’une nouvelle couverture. Il est donc préférable de comparer les garanties proposées avant la dernière date de couverture.
En cas de désaccord sur la date, le motif ou le remboursement, relisez les conditions générales et particulières, puis adressez une réclamation écrite à l’assureur. La chronologie des échanges compte : une demande datée, accompagnée des justificatifs pertinents, protège mieux vos droits qu’un simple appel téléphonique.

- Résilier une assurance habitation : délais, loi Hamon et cas particuliers - 18 septembre 2026
- Réussir son achat immobilier en Bretagne : coup de cœur breton ou projet vraiment finançable ? - 17 septembre 2026
- Frais bancaires de succession 2026 : le plafond de 857€ et les règles de facturation - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Identifiant fiscal du logement : 12 chiffres à retrouver et à inscrire avant de signer le bail
 Où déposer, comment suivre, quand renouveler une demande de logement 49 ?
 Numéro unique, fichier commun et dossier complet : le mode d’emploi du logement social 31
 Signal Logement : signalez un logement en mauvais état, joignez vos preuves et suivez le dossier