Frais bancaires de succession 2026 : le plafond de 857€ et les règles de facturation
Un décès dans la famille bouscule les proches, souvent confrontés à une facture inattendue : les frais prélevés par la banque pour traiter la succession sur les comptes du défunt. En 2026, la réglementation a évolué, rendant la lecture des tarifs bancaires plus complexe. Voici ce qu’il faut retenir sur les plafonds, les cas de facturation et les recours possibles.
Ce que la banque facture réellement lors d’une succession
Dès qu’une banque apprend le décès d’un client, elle bloque les comptes et entame une série d’opérations administratives. Elle doit recenser les avoirs, comme les comptes courants, les livrets et les comptes-titres, calculer les soldes à la date du décès, produire les documents pour le notaire et vérifier la qualité des héritiers. Ces étapes, qui peuvent représenter une trentaine d’actions, justifient la facturation de frais de succession.
Calcul des frais bancaires de succession en 2026
Estimez le plafond théorique à partir du montant total des avoirs bancaires au jour du décès.
Saisissez un montant positif ou nul, en euros.
Plafond théorique estimé
—
- 1 % des avoirs
- —
- Plafond maximal pris en compte
- 857,00 €
- Formule appliquée
- minimum entre les deux montants
À retenir : ce résultat est une estimation pédagogique et ne constitue pas une facture définitive. Les règles applicables doivent être vérifiées auprès d’une source officielle ou directement auprès de la banque.
Tester un exemple
Calcul utilisé : plafond théorique = minimum entre 1 % du montant des avoirs et 857 €.
Ces frais ne doivent pas être confondus avec les honoraires du notaire ou les droits de succession versés au fisc. Les frais de notaire rémunèrent l'établissement de l'acte de notoriété et de la déclaration de succession, tandis que les droits de succession sont un impôt. Les frais bancaires, eux, couvrent uniquement le travail administratif de l'établissement teneur de comptes.
Le plafonnement des frais en 2026 : 1% des avoirs et 857€ maximum
Le calcul des frais
La loi impose un double plafond aux établissements bancaires. Ils ne peuvent pas facturer plus de 1 % du montant total des soldes des comptes et de la valorisation des produits d'épargne. Ce montant est en outre limité par un plafond absolu de 857€ pour l'année 2026. Ce seuil, revalorisé chaque 1er janvier selon l'inflation, était fixé à 850€ en 2025.
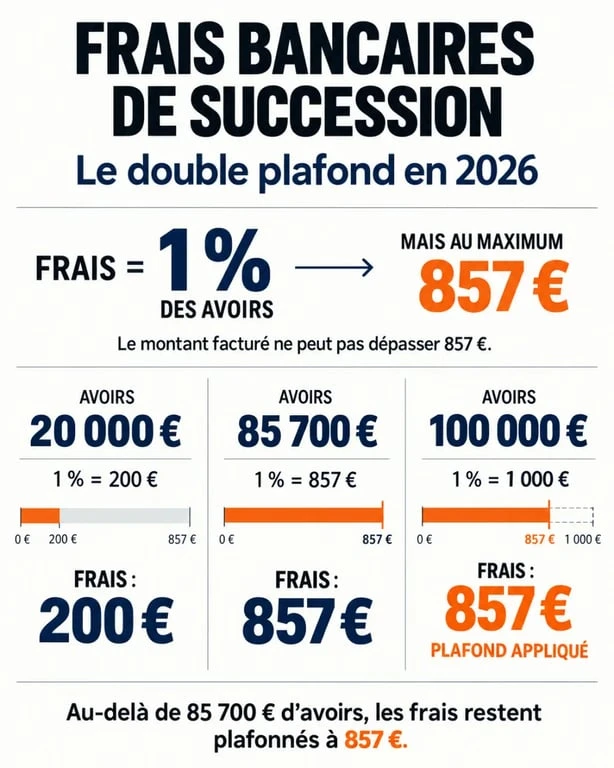
Pour une succession dont les avoirs bancaires totalisent 20 000€, le plafond de 1 % limite la facturation à 200€. Si les avoirs atteignent 100 000€, le calcul à 1 % donnerait 1 000€, mais le plafond de 857€ s'applique alors automatiquement. Ce mécanisme protège les petites successions, où le pourcentage s'applique, tout en limitant les coûts pour les patrimoines plus importants.
La conformité constitutionnelle
Le Conseil constitutionnel a validé ce plafonnement, estimant qu'il permet aux banques de couvrir leurs coûts de revient tout en évitant des facturations disproportionnées aux héritiers. Ce principe de plafonnement reste donc la règle de référence en 2026.
La suppression des cas de gratuité obligatoire
La loi du 13 novembre 2025 avait initialement instauré trois cas de gratuité, notamment pour les petites successions inférieures à 5 965€ d'avoirs. L'objectif était de protéger les héritiers modestes de frais fixes trop lourds.
Toutefois, le Conseil constitutionnel, saisi par une question prioritaire de constitutionnalité, a tranché le 20 juin 2026. Il a jugé que ces cas de gratuité obligatoire portaient une atteinte disproportionnée à la liberté d'entreprendre des banques, les empêchant de couvrir leurs coûts réels. Par conséquent, ces trois cas de gratuité ont été supprimés. Le plafonnement à 1 % et 857€ reste, lui, la seule limite légale en vigueur.
Certaines banques maintiennent toutefois des engagements volontaires de gratuité, notamment pour les successions concernant des héritiers mineurs. Ces gestes commerciaux ne sont pas des obligations légales ; il est donc conseillé de vérifier la politique tarifaire de chaque établissement au moment de l'ouverture du dossier.
Succession simple ou complexe : quand la facturation est-elle possible ?
Dès lors que la gratuité obligatoire n'est plus la norme, la banque peut facturer ses frais dans la limite du plafond légal dès lors qu'elle traite le dossier. Cinq critères principaux justifient généralement la complexité du travail : la multiplication des comptes ou produits d'épargne, l'existence d'un compte indivis, une situation d'extranéité (défunt ou héritier résidant à l'étranger), la présence de sûretés sur les comptes, ou un nombre élevé d'héritiers compliquant l'identification.
La plupart des successions ordinaires, comme un couple avec un ou deux comptes joints, relèvent d'un traitement standard. Les dossiers plus lourds, impliquant plusieurs établissements ou des produits d'épargne réglementés (Livret A, LDDS, LEP, PEL, CEL), justifient davantage la facturation au plafond.
Pour accélérer le traitement, le Fichier national des comptes bancaires et assimilés (FICOBA) permet au notaire ou aux héritiers de recenser tous les comptes ouverts au nom du défunt. Cette vérification évite l'oubli d'un livret dormant et facilite le déblocage des fonds, chaque établissement traitant son dossier indépendamment.
Comment contester des frais bancaires excessifs
Si le décompte reçu dépasse le plafond de 1 % ou les 857€, ou si les frais semblent injustifiés, les héritiers peuvent engager une procédure de recours. La première étape consiste à adresser une réclamation écrite au service client de la banque, en joignant le décompte contesté et en expliquant l'erreur, souvent liée à une mauvaise valorisation des avoirs à la date du décès.
En cas de réponse insatisfaisante ou d'absence de réponse, la saisine du médiateur bancaire est gratuite. Ses coordonnées figurent sur les relevés de compte ou le site internet de la banque. Le médiateur examine le dossier de manière indépendante et rend un avis qui, bien que non contraignant, est généralement suivi par les établissements bancaires. Pour appuyer la demande, il est nécessaire de réunir le décompte détaillé, l'acte de notoriété et les relevés de compte au jour du décès.
Réduire les frais de succession avant le décès
Certaines mesures permettent d'alléger la facture pour les héritiers. Regrouper ses comptes et produits d'épargne dans un nombre limité d'établissements réduit le nombre de dossiers de succession à ouvrir, et donc le cumul des frais bancaires. L'assurance-vie constitue également un levier efficace, car les sommes versées sortent généralement du périmètre de la succession bancaire classique.
Une donation organisée du vivant du titulaire diminue le montant des avoirs à traiter au décès, réduisant mécaniquement la base de calcul du plafond de 1 %. Enfin, une bonne préparation documentaire — liste des comptes, coordonnées du notaire, documents d'état civil — simplifie les échanges avec la banque et limite les risques de facturation liée à une complexité administrative évitable.

- Frais bancaires de succession 2026 : le plafond de 857€ et les règles de facturation - 15 septembre 2026
- Partage d’un héritage entre frère et sœur : les parts selon les parents, les enfants et le conjoint - 10 septembre 2026
- Notaire obligatoire en succession : 4 situations où son intervention s’impose - 9 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Famille et parentalité : de la naissance à la recomposition, les repères qui changent tout
 Contrat de mariage : les 4 régimes à comparer pour protéger biens, dettes et conjoint survivant
 Donation parent enfant : 100 000 € par parent, les règles fiscales à connaître
 Récupération de TVA sur un achat immobilier : les 20 ans qui changent le calcul