Réussir son achat immobilier en Bretagne : coup de cœur breton ou projet vraiment finançable ?
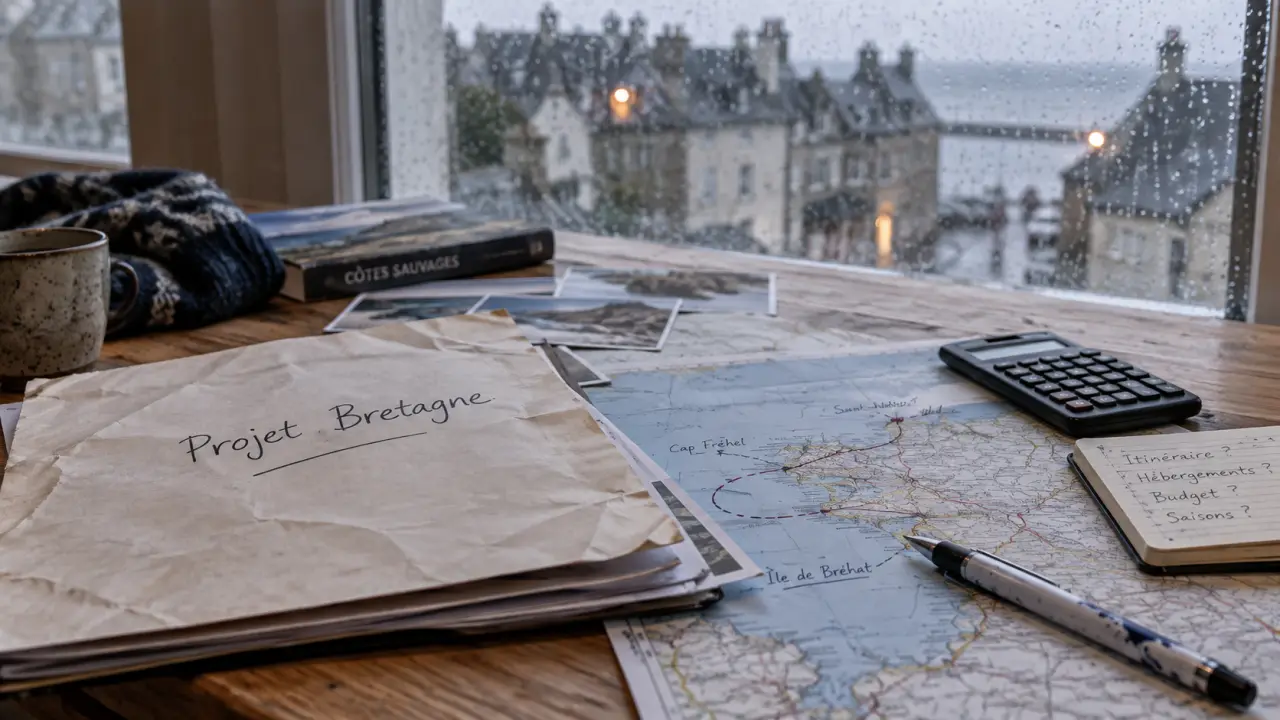
Acheter en Bretagne demande de confronter une envie de vie à une réalité financière. Le littoral, les grandes villes et les communes rurales ne répondent pas aux mêmes objectifs. Pour avancer sereinement, commencez par définir l’usage du logement, établissez un budget complet, puis vérifiez que la zone et le type de bien correspondent à votre situation.
Commencer par un projet précis avant de consulter les annonces
Avant de fixer un prix ou une ville, définissez l’usage du logement. Une résidence principale, une maison de vacances et un investissement locatif ne se choisissent ni au même endroit ni selon les mêmes critères. La surface, le nombre de chambres, la proximité des écoles, des commerces, d’une gare ou de votre lieu de travail doivent être hiérarchisés. Distinguez les critères non négociables des préférences. Vous éviterez ainsi de perdre du temps sur des biens séduisants, mais inadaptés.
Adapter la recherche à votre rythme de vie
En Bretagne, un même bien peut répondre à des attentes très différentes selon sa localisation. Le littoral convient à un projet de résidence secondaire ou à une location saisonnière, mais il impose d’examiner la fréquentation, les services disponibles hors saison et les temps de trajet. Rennes, Brest, Vannes, Lorient ou Quimper offrent davantage de bassins d’emploi, de transports et de services. Les communes périphériques peuvent être un compromis pertinent lorsque l’on recherche de l’espace sans renoncer aux connexions quotidiennes.
La bonne recherche fonctionne comme une boucle de validation. Visitez un secteur, testez le trajet à l’heure où vous l’emprunterez réellement, regardez les commerces ouverts toute l’année, puis réajustez votre cahier des charges. Ce retour entre le logement envisagé et son environnement concret est particulièrement utile sur le littoral. L’ambiance d’une visite estivale ne renseigne pas toujours sur la vie quotidienne en hiver.
Construire un budget qui inclut le prix réel de l’achat
Le prix affiché n’est qu’une partie du projet. Votre capacité d’emprunt dépend de vos revenus, de vos charges récurrentes, de la durée du crédit, du taux d’intérêt et de l’assurance emprunteur. Le taux d’endettement de 35 % constitue un repère couramment utilisé pour apprécier l’équilibre d’un financement. Votre reste à vivre mérite la même attention : il doit absorber les dépenses du foyer sans fragiliser votre quotidien.
PTZ dans l’ancien : conditions et financement de votre achat : Découvrez les conditions officielles du prêt à taux zéro, son montant et les règles pour financer l’achat d’un logement ancien.
Intégrer les frais souvent oubliés
Un plan de financement solide réunit l’apport personnel, le crédit et tous les coûts annexes. Prévoyez les frais de notaire, les frais de garantie bancaire, l’assurance de prêt, les éventuels frais de dossier, les travaux, les taxes et les démarches d’installation. Pour une maison ancienne, ajoutez une réserve pour les postes visibles lors des visites : toiture, chauffage, isolation, assainissement, humidité ou menuiseries. Cette marge évite de consacrer tout votre budget à l’acquisition elle-même.
| Poste à prévoir | Pourquoi l’intégrer dès le départ |
|---|---|
| Apport personnel | Il peut renforcer le dossier et limiter le montant financé. |
| Frais d’acquisition et garantie | Ils s’ajoutent au prix du bien et réduisent la marge disponible. |
| Travaux et équipements | Ils conditionnent le confort réel et le coût d’entrée dans les lieux. |
| Assurance et charges courantes | Elles pèsent sur le budget mensuel après la signature. |
Comparez plusieurs propositions de prêt à coût global équivalent. Au-delà de la mensualité, vérifiez le coût de l’assurance emprunteur, les conditions de modulation des échéances et les pénalités de remboursement anticipé. Un dossier clair, avec justificatifs de revenus, épargne, apport et charges, facilite les échanges avec les banques ou un courtier. Préparez ces éléments avant de faire une offre : vous saurez plus vite si le montant demandé reste compatible avec votre situation.
Choisir une zone bretonne cohérente avec votre objectif
Le marché immobilier breton varie fortement entre les villes, les zones rurales et le littoral. Plutôt que de chercher « le meilleur endroit », cherchez le territoire qui répond à votre projet. Une adresse très touristique peut soutenir une location de courte durée, tandis qu’un quartier proche d’un campus, d’une gare ou d’un bassin d’emploi sera souvent plus adapté à une location à l’année.
Arbitrer entre centralité, littoral et périphérie
- Dans les grandes villes, privilégiez la proximité des transports, des emplois et des services si vous visez une résidence principale ou une demande locative régulière.
- Sur le littoral, examinez l’accessibilité hors saison, l’exposition aux intempéries, les règles locales et le coût d’entretien du bien.
- Dans les communes périphériques, vérifiez les temps de déplacement réels, l’offre scolaire et médicale, ainsi que les projets d’aménagement susceptibles de modifier le cadre de vie.
- Dans les secteurs ruraux, anticipez la dépendance à la voiture, la couverture réseau et les dépenses liées à une maison plus ancienne ou isolée.
Pour un investissement locatif, ne confondez pas attractivité touristique et rentabilité assurée. Évaluez la demande selon le type de location envisagé, les périodes de vacance possibles, les charges de copropriété, la fiscalité et le coût d’une gestion locative. Une location saisonnière implique aussi de vérifier les règles locales et le temps consacré à l’accueil, à l’entretien et au suivi des réservations. La qualité de l’emplacement reste plus déterminante qu’une promesse de rendement théorique.
Comparer le neuf, l’ancien et les différents usages du bien
Le bon type de logement dépend autant de votre disponibilité que de votre budget. L’ancien peut offrir du cachet, un emplacement établi et parfois une surface plus généreuse, mais il exige une lecture attentive de l’état technique. Le neuf apporte des prestations récentes et une meilleure visibilité sur certains travaux immédiats, tout en pouvant se situer dans des quartiers en transformation. Dans les deux cas, la revente future doit rester crédible. Plan fonctionnel, luminosité, stationnement et accessibilité comptent.
Le choix dépend aussi de l’usage prévu. Une résidence principale doit rester pratique au quotidien, avec des services et des trajets compatibles avec votre organisation. Une résidence secondaire demande d’anticiper les périodes d’occupation et l’entretien à distance. Pour un investissement locatif, la surface, la demande locale et le mode de gestion doivent être cohérents avec le public recherché. Un bien adapté à votre objectif se juge donc sur son coût global et son usage, pas uniquement sur son apparence.
Faire parler les documents avant de faire une offre
Demandez les diagnostics, les procès-verbaux d’assemblée générale et le montant des charges pour un appartement. Pour une maison, contrôlez notamment l’état de la toiture, des murs, du système de chauffage, de l’assainissement et des limites du terrain. Vérifiez également les travaux votés ou envisagés dans la copropriété et les documents qui précisent les caractéristiques du logement. Une visite avec un professionnel du bâtiment peut être pertinente lorsque des travaux importants sont envisagés. L’objectif n’est pas de négocier à tout prix, mais de chiffrer ce que vous acceptez réellement d’acheter.
Sécuriser la négociation, le financement et l’après-signature
Une offre d’achat doit rester alignée avec votre financement. Avant de vous engager, assurez-vous que le délai prévu permet de réunir les pièces, de consulter les banques et d’obtenir les réponses nécessaires. Insérez les conditions suspensives adaptées à votre situation, notamment celle liée à l’obtention du prêt. Le notaire sécurise les aspects juridiques de la vente. Un conseiller bancaire, un courtier ou un professionnel local peut compléter l’analyse financière et opérationnelle.
Les aides à l’achat ou les dispositifs fiscaux peuvent améliorer l’équilibre d’un projet, sous réserve de conditions d’éligibilité liées au logement, à la commune et à votre situation. Le prêt à taux zéro, les aides locales ou certains régimes applicables à l’investissement locatif ne doivent jamais servir à justifier un bien trop cher ou mal situé. Vérifiez leur compatibilité avec votre projet avant de signer. Ne les intégrez dans votre budget qu’après avoir confirmé les conditions applicables, puis conservez une marge pour l’emménagement, les abonnements et les premiers travaux.
Enfin, gardez une trace écrite de chaque décision : budget maximal, éléments obtenus lors des visites, devis, échanges avec la banque et calendrier des signatures. Après l’achat, cette organisation facilite les démarches d’installation et le suivi des travaux. Elle permet surtout de comparer objectivement les biens et de réussir son achat immobilier en Bretagne sans laisser l’urgence ou l’émotion prendre toute la place.

- Réussir son achat immobilier en Bretagne : coup de cœur breton ou projet vraiment finançable ? - 17 septembre 2026
- Frais bancaires de succession 2026 : le plafond de 857€ et les règles de facturation - 15 septembre 2026
- Partage d’un héritage entre frère et sœur : les parts selon les parents, les enfants et le conjoint - 10 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Identifiant fiscal du logement : 12 chiffres à retrouver et à inscrire avant de signer le bail
 Où déposer, comment suivre, quand renouveler une demande de logement 49 ?
 Numéro unique, fichier commun et dossier complet : le mode d’emploi du logement social 31
 Signal Logement : signalez un logement en mauvais état, joignez vos preuves et suivez le dossier