Se pacser protège le couple, mais ne remplace ni un testament ni le mariage
Se pacser donne un statut juridique à la vie de couple sans choisir le mariage. Le Pacte civil de solidarité (PACS) crée des obligations réciproques, permet une imposition commune et facilite certaines démarches du quotidien. Il ne règle toutefois pas tout : la succession, l’achat d’un logement et la protection des enfants demandent souvent des dispositions complémentaires.
Le PACS : une protection concrète par rapport au concubinage
Deux concubins vivent ensemble sans engagement juridique formalisé. À l’inverse, le PACS organise la vie commune au moyen d’une convention enregistrée. Les partenaires s’engagent à une vie commune, à une aide matérielle proportionnée à leurs moyens et à une assistance réciproque. Ce cadre peut rassurer un couple qui partage un logement, des dépenses ou un projet de long terme sans souhaiter se marier.
Le PACS implique aussi une solidarité pour certaines dettes contractées pour les besoins de la vie courante : factures usuelles du foyer, dépenses d’entretien ou achats nécessaires à la famille, par exemple. Cette solidarité n’est pas illimitée. Les dépenses manifestement excessives, ainsi que certains emprunts ou achats à crédit non consentis par les deux partenaires, obéissent à des règles distinctes.
Une reconnaissance utile dans la vie personnelle et professionnelle
Le statut de partenaire pacsé peut être pris en compte dans des situations concrètes : demande de congé, mutuelle d’entreprise, logement, mutation professionnelle ou droit au séjour du partenaire étranger. Les conditions varient selon l’employeur, l’organisme concerné et la situation du couple. Le PACS fournit toutefois une preuve officielle de l’union, alors que le concubinage nécessite parfois plusieurs justificatifs.
Il modifie aussi la façon dont les administrations identifient le foyer. Le couple apparaît dans les déclarations fiscales, les demandes d’aides, les contrats d’assurance ou le financement d’un logement. Avant de signer, il est donc utile de dresser une liste des comptes, charges, contrats et bénéficiaires. Cette vérification aide à distinguer la protection juridique du couple d’une fusion automatique de tous les intérêts.
PACS, concubinage ou mariage : ce qui change vraiment
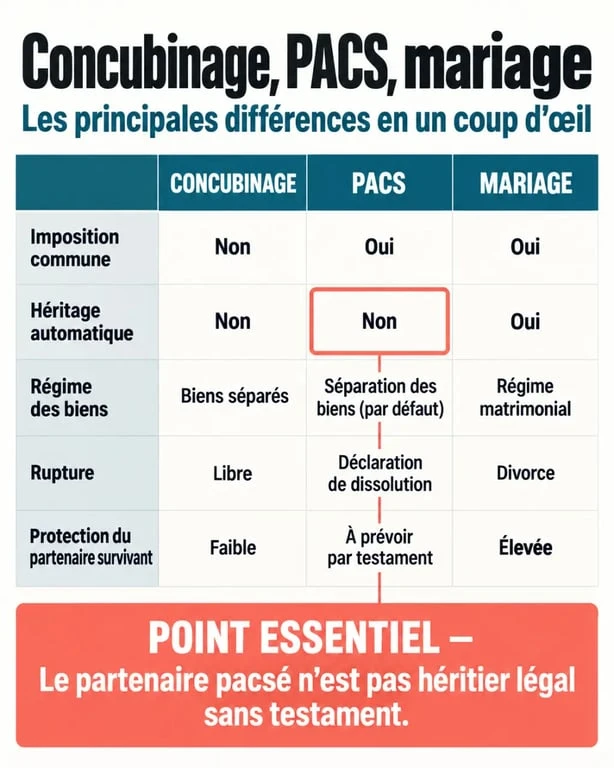
| Point de comparaison | Concubinage | PACS | Mariage |
|---|---|---|---|
| Cadre juridique du couple | Très limité | Convention et obligations réciproques | Obligations légales plus étendues |
| Impôt sur le revenu | Déclarations séparées | Foyer fiscal commun | Foyer fiscal commun |
| Héritage automatique | Non | Non | Oui, sous réserve des règles successorales |
| Régime des biens par défaut | Propriété selon les acquisitions | Séparation des biens | Régime matrimonial applicable |
| Fin de l’union | Libre | Dissolution simplifiée | Divorce si séparation |
Le PACS est donc un compromis : il encadre davantage la relation que l’union libre, tout en laissant plus de souplesse que le mariage. Cette souplesse concerne aussi la rupture. La dissolution peut être conjointe ou décidée par un seul partenaire, sans procédure de divorce.
Les limites qui peuvent faire préférer le mariage
Le mariage reste généralement plus protecteur lorsque la priorité est la protection du conjoint survivant, notamment en présence d’enfants, d’un patrimoine important ou d’un besoin de pension de réversion. Le PACS n’a pas d’effet sur le nom des partenaires ni sur la filiation. Il ne donne pas non plus automatiquement droit à la nationalité française. Pour un couple qui recherche une protection familiale large et durable, ces différences peuvent peser dans la décision.
Fiscalité et prestations : un avantage possible, pas automatique
Les partenaires pacsés forment un foyer fiscal et déposent en principe une déclaration commune de revenus dès l’année de conclusion du PACS. Cette imposition commune peut réduire l’impôt lorsque les revenus sont très différents, car elle permet de répartir le revenu global du foyer selon le mécanisme du quotient familial. Elle n’est pas systématiquement favorable : deux revenus proches, des crédits d’impôt répartis différemment ou une évolution de situation peuvent limiter l’intérêt attendu.
La déclaration commune entraîne également une solidarité fiscale. Chacun peut donc être concerné par le paiement de l’impôt dû par le foyer. Une organisation claire des comptes et de l’épargne reste prudente, même lorsque le régime patrimonial choisi est celui de la séparation des biens.
Donations, succession et aides : ne pas confondre les effets
Le PACS ouvre un cadre favorable pour les donations : un abattement de 80 724 euros peut s’appliquer entre partenaires, avec un renouvellement possible après 15 ans, sous réserve de respecter les règles fiscales applicables. En cas de décès, le partenaire qui reçoit effectivement un bien est exonéré de droits de succession. Cette exonération ne crée toutefois pas, à elle seule, un droit à recevoir : sans testament, le partenaire pacsé n’est pas héritier légal.
À l’inverse, certaines prestations sociales sont calculées à partir des ressources du foyer. Le PACS peut donc modifier l’accès ou le montant d’aides telles que le RSA ou les aides au logement. Se pacser pour un seul avantage fiscal, sans examiner les prestations, les revenus et la composition familiale, peut conduire à une mauvaise surprise.
Biens, dettes et immobilier : le PACS ne remplace pas une stratégie patrimoniale
Le régime légal du PACS est la séparation des biens. Chacun reste propriétaire de ce qu’il possédait avant le PACS et de ce qu’il acquiert personnellement pendant l’union. Il est utile de conserver les preuves de financement, en particulier pour les comptes, les véhicules, les travaux ou les apports personnels. Sans ces documents, reconstituer l’origine des fonds lors d’une séparation peut devenir difficile.
Les partenaires peuvent choisir, dans leur convention, un régime d’indivision pour certains biens acquis après le PACS. Ce choix ne signifie pas que tout devient commun. Il doit être compris avant la signature. Dans l’indivision, les biens concernés peuvent être réputés détenus par moitié, soit 50 % chacun, même si l’effort financier réel n’a pas été identique.
Avant un achat immobilier, fixer les proportions dans l’acte
Le PACS ne rend pas automatiquement les partenaires copropriétaires du logement. La propriété dépend des noms figurant dans l’acte d’achat et des quotes-parts prévues. Un partenaire peut financer davantage tandis que l’acte prévoit une détention à parts égales. L’inverse est également possible. Le financement, la propriété et la responsabilité envers la banque sont liés, mais restent distincts.
Si les deux partenaires signent l’emprunt, ils sont souvent engagés envers la banque selon les termes du prêt, même lorsque leurs parts de propriété diffèrent. Une tontine peut parfois être envisagée dans l’acte d’acquisition pour renforcer la protection du survivant, mais ses conséquences doivent être étudiées avec un notaire. Avant l’achat, il vaut mieux déterminer qui apporte quoi, qui rembourse quoi et comment le bien serait partagé en cas de séparation ou de décès.
Se pacser en pratique, puis protéger ce qui compte
Le couple rédige une convention de PACS, qui peut être simple ou personnalisée. Le dossier comprend notamment les pièces d’identité, les actes de naissance et les attestations requises. L’enregistrement peut se faire à la mairie compétente, chez un notaire ou, pour les Français résidant à l’étranger, auprès d’un consulat ou d’une ambassade française. Les formalités actualisées et la liste des documents sont consultables sur Service-Public.fr.
Une convention modificative permet d’adapter le PACS si le projet du couple évolue. La dissolution peut être réalisée par déclaration conjointe ou à l’initiative d’un seul partenaire. Le PACS prend également fin en cas de mariage ou de décès.
Testament, notaire ou avocat : quand l’accompagnement devient essentiel
Un testament olographe ou authentique est la première précaution à envisager si l’objectif est de transmettre au partenaire survivant. En présence d’enfants, cette transmission doit respecter leur réserve héréditaire : avec un enfant, elle représente la moitié du patrimoine ; avec deux enfants, les deux tiers ; avec trois enfants ou plus, les trois quarts. Seule la quotité disponible peut être transmise librement.
L’intervention d’un notaire est particulièrement utile avant un achat immobilier, une donation, la rédaction d’un testament, la détention d’une entreprise ou dans une famille recomposée. Un avocat peut aussi aider lorsque la situation internationale, professionnelle ou familiale est complexe. Le PACS est une solution souple. Il devient réellement protecteur lorsque la convention, les titres de propriété et les volontés successorales sont cohérents.

- Se pacser protège le couple, mais ne remplace ni un testament ni le mariage - 27 septembre 2026
- Les frais de notaire sont payés par l’acheteur, sauf accord écrit avec le vendeur - 26 septembre 2026
- Déclaration sur l’honneur de communauté de vie : choisissez le bon modèle avant de signer - 25 septembre 2026


