Attestation de délivrance de l’information donnée à son conjoint : qui signe et comment éviter un dossier bloqué
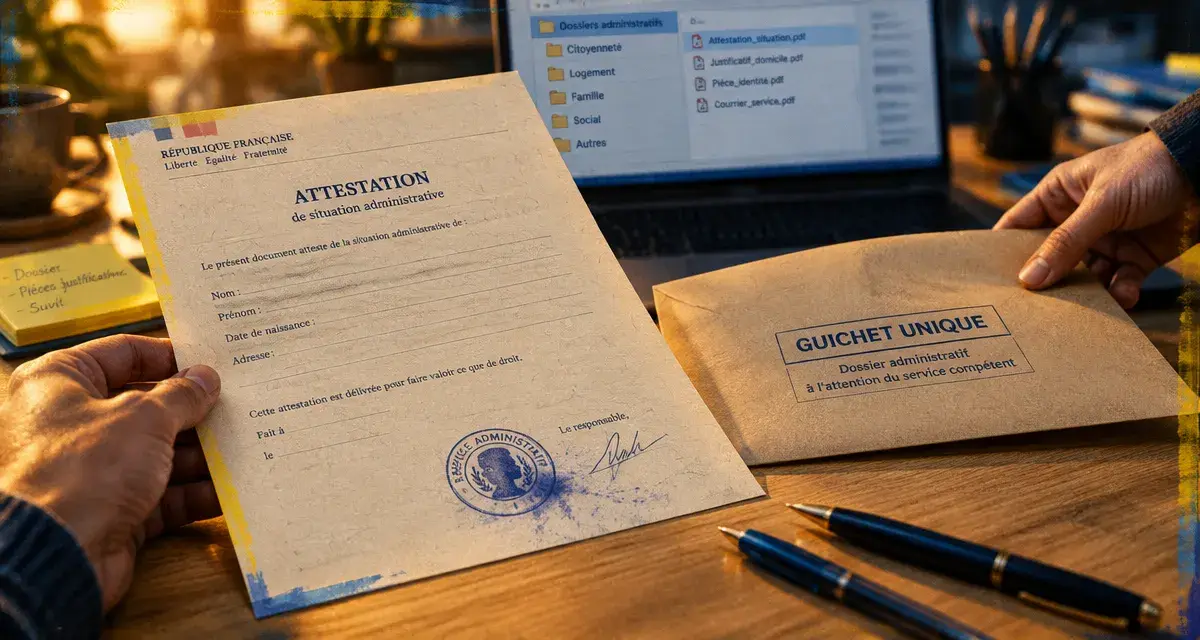
Lors d’une création, d’une reprise ou d’une immatriculation d’entreprise, l’attestation de délivrance de l’information donnée à son conjoint peut être demandée parmi les pièces du dossier. Ce document sert à prouver que le conjoint a été informé de l’activité envisagée et, lorsque cela s’applique, du statut choisi ou déclaré. Pour éviter un aller-retour avec le guichet unique, il faut utiliser le bon modèle, renseigner des identités cohérentes et faire signer la bonne personne.
Ce que cette attestation prouve réellement
L’attestation de délivrance de l’information donnée à son conjoint est une attestation sur l’honneur signée par le conjoint. Elle confirme que celui-ci a reçu une information sur l’activité exercée par le chef d’entreprise et sur sa propre situation lorsque sa participation à l’entreprise est concernée.
Elle ne remplace ni les déclarations propres à l’entreprise ni les formalités liées au statut du conjoint. Son rôle est de conserver une trace formelle de l’information délivrée. Dans un dossier d’immatriculation, cette pièce aide à assurer la cohérence entre la situation familiale, l’activité déclarée et les informations transmises aux organismes compétents.
Cette exigence appelle une attention particulière lorsque l’activité est exercée sous un régime de communauté des biens. L’objectif est que le conjoint soit informé des conséquences possibles d’une activité indépendante sur le patrimoine du foyer, l’organisation du travail ou la protection sociale. L’attestation formalise donc une information qui doit être délivrée avant le dépôt du dossier.
Vérifier si votre situation est concernée avant de remplir le formulaire
Le document est associé aux formalités des chefs d’entreprise exerçant comme commerçant, artisan ou professionnel libéral. Il concerne l’information du conjoint du chef d’entreprise et peut viser un conjoint marié, un partenaire de Pacs ou un concubin, selon la situation déclarée et le formulaire demandé pour la formalité.
Le conjoint qui participe à l’activité
La vérification est particulièrement utile lorsque le conjoint intervient régulièrement dans l’entreprise. Cette participation peut prendre différentes formes : accueil, gestion administrative, achats, relation client, comptabilité courante ou production. L’attestation s’inscrit alors dans le parcours de choix ou de déclaration du statut du conjoint.
Une notice explicative associée au modèle administratif peut aider à comprendre les options et à identifier le document attendu. Elle permet aussi de vérifier les informations à inscrire avant la signature. Le chef d’entreprise doit donc consulter le modèle correspondant à sa formalité, plutôt que de reprendre un document trouvé dans un autre dossier.
Mariage, Pacs, concubinage et communauté des biens
La seule situation familiale ne suffit pas toujours à déterminer la formalité à accomplir. Le mariage, le Pacs et le concubinage ne produisent pas les mêmes effets, et le régime matrimonial peut également compter. La communauté des biens appelle une vigilance particulière lorsque le dossier prévoit une information formalisée du conjoint.
En cas de doute sur le régime matrimonial, la participation à l’activité ou le statut à déclarer, vérifiez le modèle officiel et sa notice avant de signer. Cette étape permet de rapprocher la situation réelle des informations saisies dans le dossier d’entreprise.
| Situation à examiner | Point de vigilance | Action utile |
|---|---|---|
| Conjoint marié | Régime matrimonial, notamment communauté des biens | Comparer la situation avec les indications du formulaire |
| Partenaire de Pacs | Participation éventuelle à l’activité | Vérifier si une attestation est demandée dans la formalité |
| Concubin | Rôle réel dans l’entreprise et statut envisagé | Utiliser le document adapté à la déclaration |
Remplir et signer sans créer d’incohérence
Le plus sûr consiste à partir du modèle officiel disponible dans le parcours de formalités. Complétez-le sans modifier son intitulé ni supprimer ses mentions. Une attestation peut être rédigée à la main si le modèle le permet, mais une version lisible, complète et conforme au formulaire attendu facilite son traitement.
Les informations à contrôler ligne par ligne
Renseignez l’identité du chef d’entreprise et celle du conjoint avec la même rigueur que dans le reste du dossier. Le nom de naissance, le prénom, l’adresse et la qualité doivent correspondre aux déclarations déposées. Vérifiez également la désignation de l’activité et, si le formulaire le prévoit, le statut du conjoint.
Une différence d’orthographe, une adresse ancienne ou une qualité familiale inexacte peut entraîner une demande de correction. Ces contrôles sont simples, mais ils évitent que l’attestation soit considérée comme incohérente avec les autres pièces.
Avant la signature, relisez le document comme une pièce qui doit pouvoir être comprise isolément. Le lecteur doit identifier qui atteste, quelle information lui a été délivrée et dans le cadre de quelle entreprise. Cette vérification est utile lorsque plusieurs formalités sont déposées au même moment : création ou reprise, choix du statut, justificatifs et déclarations sociales doivent reprendre les mêmes informations.
La signature manuscrite appartient au conjoint
La signature à la main du conjoint est un point essentiel. Le chef d’entreprise ne doit pas signer à sa place, car l’attestation repose sur la déclaration du conjoint indiquant avoir reçu l’information. Prévoyez cette signature avant de finaliser le dépôt.
Si la formalité est transmise en ligne, numérisez ensuite le document de façon nette. La signature doit rester lisible et être placée à l’endroit prévu par le modèle. Une signature absente, illisible ou apposée par la mauvaise personne peut entraîner une demande de complément, un rejet ou un retard d’immatriculation.
Transmettre l’attestation au bon moment et au bon endroit
L’attestation signée est intégrée au dossier transmis par le guichet unique des formalités des entreprises. Elle suit ainsi le circuit de la formalité de création, de reprise ou de modification concernée. Le guichet unique assure ensuite la transmission nécessaire à l’organisme de sécurité sociale. Il n’est donc pas utile de multiplier les envois séparés sans instruction spécifique.
Le terme CFE, pour Centre de Formalités des Entreprises, reste parfois employé dans les documents ou les habitudes. Pour une formalité actuelle, suivez toutefois le parcours indiqué par le guichet unique et joignez l’attestation dans l’espace prévu. Le document doit être rattaché au bon dossier, avec les autres pièces demandées.
Conservez une copie datée du document signé ainsi que la version déposée. La notice consultée peut également être conservée avec ces éléments. Vous disposerez ainsi des informations nécessaires pour répondre rapidement à une demande de complément ou vérifier le contenu transmis.
Checklist finale pour éviter un refus ou un retard d’immatriculation
- Le modèle utilisé correspond bien à l’attestation de délivrance de l’information donnée à son conjoint.
- L’identité du chef d’entreprise est identique à celle figurant dans le dossier de formalités.
- L’identité et la qualité du conjoint sont complètes et exactes.
- La situation familiale, le régime de communauté des biens le cas échéant et le statut envisagé ont été vérifiés.
- Le conjoint a lu l’attestation et l’a signée manuscritement.
- Le document est lisible, complet et joint au bon dossier sur le guichet unique.
- Une copie de l’attestation signée et de la notice consultée est conservée.
Si le formulaire demande une information que vous ne parvenez pas à rapprocher de votre situation, ne complétez pas au hasard. Reprenez la notice explicative liée au modèle officiel et vérifiez les données déclarées dans la formalité. Cette précaution est plus efficace qu’une correction après dépôt, surtout lorsque l’immatriculation conditionne le démarrage de l’activité.
- Attestation de délivrance de l’information donnée à son conjoint : qui signe et comment éviter un dossier bloqué - 19 octobre 2026
- Mariage ou PACS : le mariage protège mieux le survivant, mais le PACS reste plus souple - 18 octobre 2026
- Conjoint de fait au Québec : le décès sans testament peut tout changer - 16 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Congé mariage : 4 jours minimum, conventions plus généreuses et délai à respecter
 Demande d’acte de mariage : 0 €, FranceConnect et la bonne mairie à viser
 Clause suspensive achat immobilier : 3 conditions à verrouiller avant de signer
 Déclaration sur l’honneur de communauté de vie : choisissez le bon modèle avant de signer