Conjoint de fait au Québec : le décès sans testament peut tout changer
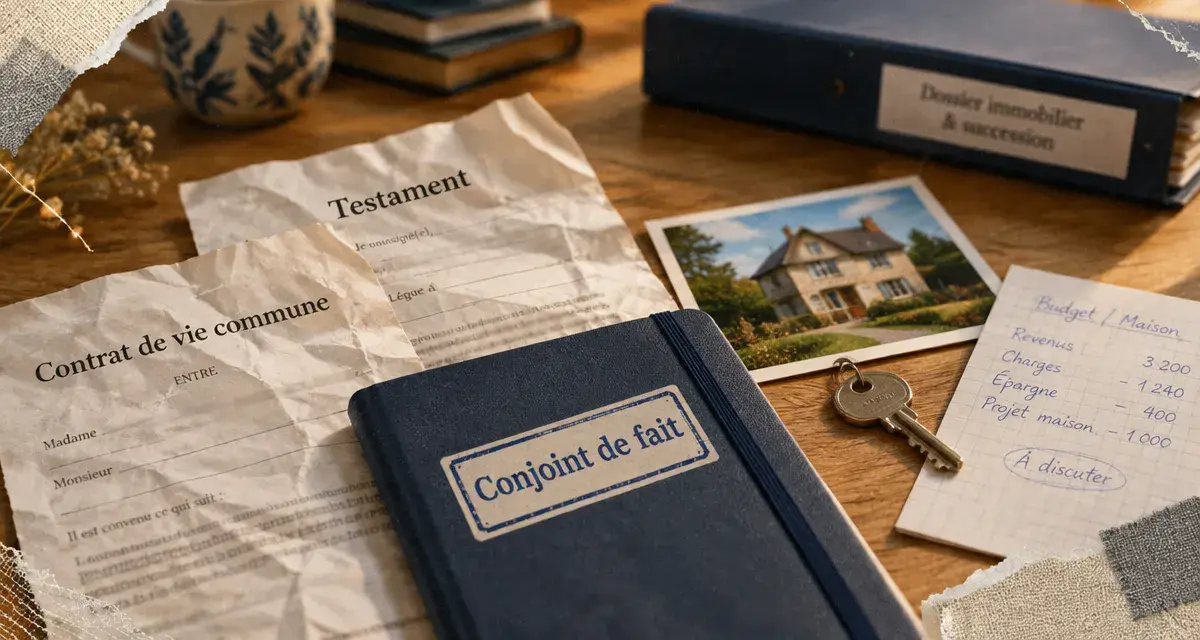
Vivre ensemble ne donne pas automatiquement les mêmes protections que le mariage au Québec. Pour un conjoint de fait, les conséquences deviennent concrètes lors d’une séparation, de l’achat d’une maison ou du décès de l’autre partenaire. Les règles diffèrent selon les biens, les dettes, le bail, la succession et les enfants. Mieux vaut les connaître avant qu’un événement difficile ne les mette à l’épreuve.
Conjoint de fait : une reconnaissance qui ne vaut pas tous les droits
Un conjoint de fait est une personne qui vit en couple sans être mariée ni unie civilement. On parle aussi d’union de fait ou d’union libre. Au Canada, une définition administrative fréquemment utilisée vise deux personnes ayant vécu ensemble pendant 12 mois sans interruption. Ce seuil ne règle toutefois pas toutes les questions juridiques : chaque loi, programme social ou régime fiscal peut appliquer ses propres critères.
Quiz : comprenez les droits du conjoint de fait
Répondez aux 6 questions, puis validez vos réponses pour voir votre résultat et les explications.
Ce quiz est fourni à titre pédagogique et ne constitue pas un conseil juridique personnalisé.
Il faut donc distinguer la reconnaissance d’un couple par certaines administrations de ses droits en droit familial. Être considéré comme conjoint de fait pour une déclaration fiscale, une prestation ou un régime d’assurance ne signifie pas que le couple bénéficie automatiquement du partage des biens, d’une pension alimentaire entre conjoints ou d’un héritage légal.
Au Québec, l’autonomie patrimoniale demeure la règle
En principe, les conjoints de fait québécois conservent la propriété de ce qui leur appartient. Le nom inscrit sur l’acte d’achat, le contrat de prêt, le compte bancaire ou la facture compte donc beaucoup. De la même façon, chacun répond généralement de ses dettes personnelles. Une dette contractée ensemble, comme une hypothèque cosignée ou une marge de crédit conjointe, engage toutefois les deux partenaires.
Cette distinction est essentielle. Plusieurs années de vie commune ne transforment pas, à elles seules, un bien détenu par une personne en bien commun. Le droit québécois n’assimile pas de façon générale l’union de fait au mariage ou à l’union civile.
Mariage, union civile, union de fait et union parentale : ce qui change vraiment
| Situation | Biens et séparation | Succession | Protection familiale |
|---|---|---|---|
| Union de fait | Pas de partage automatique : la propriété et les ententes écrites guident le règlement. | Pas d’héritage légal automatique sans testament, sous réserve de règles particulières. | Les droits liés aux enfants existent, mais pas nécessairement entre partenaires. |
| Mariage ou union civile | Des règles familiales encadrent notamment le patrimoine familial et certains effets de la rupture. | Le conjoint survivant peut hériter selon les règles successorales applicables. | La protection légale entre époux ou conjoints unis civilement est plus étendue. |
| Union parentale | Un patrimoine d’union parentale peut s’appliquer à certains parents d’un même enfant. | Des protections successorales particulières peuvent s’ajouter. | Le régime vise à renforcer la protection économique des parents concernés. |
Tableau officiel du partage d’un héritage sans testament : Consultez le tableau du gouvernement du Québec pour connaître la répartition d’une succession légale entre le conjoint survivant et les autres héritiers.
L’union parentale, applicable depuis le 30 juin 2025, ne transforme pas automatiquement les parents en personnes mariées. Elle vise certains conjoints de fait qui deviennent parents d’un même enfant, selon les conditions prévues par le régime et la date de naissance ou d’adoption de l’enfant. Son principal effet est la création d’un patrimoine d’union parentale, qui peut modifier le traitement de certains biens au moment d’une rupture ou d’un décès.
Le logement révèle souvent l’écart entre les régimes
Dans un couple non marié, la maison appartient à la personne ou aux personnes inscrites comme propriétaires. Si un seul conjoint figure sur l’acte de vente et l’hypothèque, l’autre ne devient pas copropriétaire parce qu’il a participé aux dépenses courantes ou vécu longtemps dans les lieux. Une contribution financière importante peut néanmoins ouvrir la porte à une demande fondée sur l’enrichissement injustifié. L’issue dépend alors des faits et des preuves.
Pour un logement loué, le nom inscrit sur le bail est tout aussi déterminant. Dans certaines circonstances, le conjoint non-signataire peut devenir locataire après 6 mois de résidence. En cas de séparation, il doit notamment aviser le propriétaire dans les 2 mois suivant la rupture pour exercer ce droit. Ces délais doivent être vérifiés rapidement lorsqu’un départ est envisagé.
Rupture : organiser les biens, les dettes et les enfants sans présumer d’un partage
Lors de la séparation de conjoints de fait, le premier réflexe utile consiste à établir un inventaire documenté : propriété de la résidence, solde hypothécaire, meubles achetés ensemble, comptes conjoints, prêts, cartes de crédit et contributions de chacun. Cette photographie permet de distinguer ce qui appartient à l’un, ce qui est détenu en copropriété et ce qui doit être réglé avec un créancier.
- Un bien acheté à deux se règle selon les parts de copropriété ou l’entente conclue.
- Un bien détenu par un seul partenaire lui appartient généralement, même si l’autre a participé à certaines dépenses.
- Une dette commune demeure exigible des personnes qui l’ont contractée, indépendamment de leur entente de séparation.
- Les décisions concernant les enfants, notamment la garde et la pension alimentaire, suivent des règles propres aux responsabilités parentales.
Quand l’un des partenaires s’est appauvri au profit de l’autre, par exemple en finançant des rénovations majeures ou en soutenant une entreprise sans contrepartie, un recours en compensation financière ou pour enrichissement injustifié peut être envisagé. Il ne s’agit pas d’un partage automatique. Il faut démontrer les apports, l’avantage reçu par l’autre et l’absence de justification à ce déséquilibre.
La rupture modifie aussi l’équilibre financier du foyer. Au-delà de la valeur visible de la maison, il faut examiner les échéances d’hypothèque, les assurances, les impôts, les droits de rachat et la capacité réelle de conserver le logement. Préparer ces éléments avant la négociation évite qu’un partenaire accepte une entente rassurante à court terme, mais impossible à financer quelques mois plus tard.
Médiation ou tribunal : choisir le bon cadre
Une entente écrite, négociée directement ou en médiation, permet souvent de préciser le départ du logement, le remboursement d’un prêt et la répartition des meubles. Lorsque les échanges sont bloqués ou qu’un déséquilibre économique important est allégué, un avis juridique devient particulièrement pertinent. Un notaire, un avocat ou un médiateur peut aider à transformer des discussions imprécises en décisions applicables.
Décès du conjoint de fait : le testament protège ce que la vie commune ne prévoit pas
Sans testament, le conjoint de fait n’est généralement pas un héritier légal au Québec. Il peut donc se retrouver sans droit sur la résidence, les économies ou les biens du partenaire décédé, même après une longue vie commune. Les enfants ou les autres héritiers prévus par la loi peuvent alors recevoir la succession.
Le testament permet de désigner clairement le conjoint comme héritier, de prévoir un legs particulier ou de lui attribuer une part de la résidence ou des liquidités pour faire face aux dépenses immédiates. Il est prudent de coordonner ce document avec les désignations de bénéficiaires d’assurance, les comptes, la copropriété et les volontés relatives aux enfants. Un testament ne corrige pas toujours les modalités d’une propriété commune ou d’une dette hypothécaire : l’ensemble de la situation doit être vérifié.
L’exception importante de l’union parentale
Dans les situations couvertes par l’union parentale, des règles successorales particulières peuvent s’appliquer. Après 1 an de vie commune, le conjoint survivant peut recevoir 1/3 des biens du partenaire décédé, tandis que les enfants communs reçoivent 2/3 de la succession, selon les conditions applicables. Cette protection ne rend pas le testament inutile. Il demeure le moyen le plus clair d’exprimer ses volontés et de protéger le partenaire au-delà des règles minimales.
Prévenir les zones grises avant qu’elles ne deviennent un conflit
Le contrat de vie commune est l’outil central pour les conjoints de fait. Il peut préciser qui possède quoi, comment les dépenses sont réparties, qui assume certaines dettes, ce qui arrive à la résidence en cas de rupture et comment régler un désaccord. Un contrat notarié apporte une sécurité supplémentaire et facilite la preuve de l’entente.
Une protection cohérente repose souvent sur plusieurs documents qui se complètent :
- un contrat de vie commune adapté à la réalité financière du couple ;
- un testament qui prévoit le sort des biens et la protection du survivant ;
- des titres de propriété et une convention de copropriété cohérents avec l’intention des partenaires ;
- une révision des assurances, des comptes conjoints, des prêts et des désignations de bénéficiaires ;
- la conservation des preuves de contributions importantes aux rénovations, à l’hypothèque ou à l’entreprise familiale.
Les règles québécoises ne sont pas nécessairement celles des autres provinces canadiennes, où la reconnaissance des conjoints de fait et les effets de la cohabitation peuvent différer. En présence d’un projet d’achat, d’un enfant commun, d’une séparation, d’un décès ou d’un patrimoine important, consulter un professionnel du droit permet d’obtenir une réponse adaptée plutôt que de s’appuyer sur une règle générale.

Partager cet article
Articles qui pourraient vous intéresser :
 Se pacser : mairie gratuite, notaire payant et documents à préparer
 Contrat de mariage : séparation de biens, communauté et dettes à anticiper
 70 ans de mariage : les noces de platine et la façon de les célébrer sans faux pas
 PACS ou mariage : le mariage protège mieux le survivant, le PACS reste plus simple