Concubinage et Pacs : mêmes héritiers absents, mais une fiscalité très différente
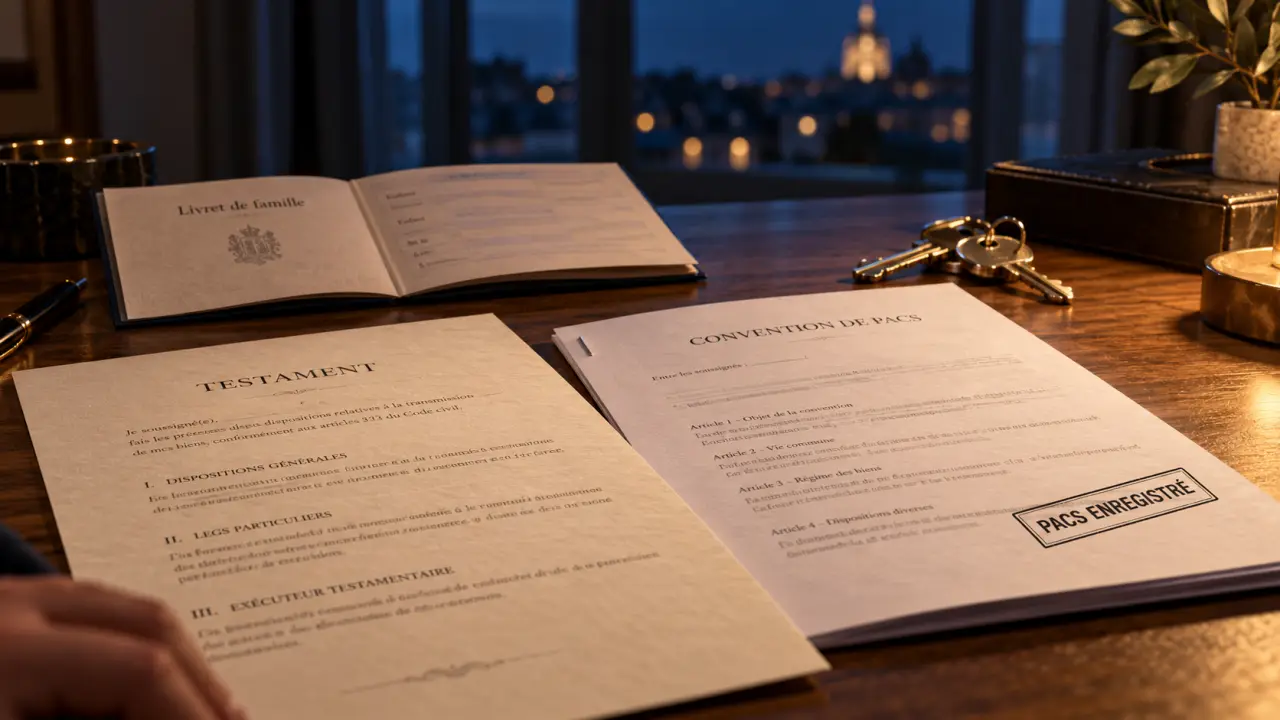
Le concubinage laisse le couple libre d’organiser sa vie, tandis que le Pacs crée des obligations et permet une imposition commune. Mais ni le concubin ni le partenaire pacsé n’hérite automatiquement. Pour choisir, il faut donc regarder au-delà des démarches : logement, achats, enfants et protection au décès n’obéissent pas aux mêmes règles.
Une vie à deux, mais deux cadres juridiques différents
Selon l’article 515-8 du Code civil, le concubinage est une union de fait caractérisée par une vie commune stable et continue entre deux personnes vivant en couple. Aucun contrat ni enregistrement n’est nécessaire. Un certificat de concubinage peut servir de justificatif, mais les mairies ne sont pas obligées de le délivrer et ce document ne crée pas de droits nouveaux.
Défini par l’article 515-1 du Code civil, le pacte civil de solidarité est un contrat entre deux personnes majeures pour organiser leur vie commune. Il est accessible aux couples de même sexe ou de sexes différents, comme le concubinage et le mariage. Il est interdit entre certains proches parents ou alliés, ainsi qu’à une personne déjà mariée ou pacsée.
Les partenaires rédigent une convention, réunissent les justificatifs nécessaires, puis font enregistrer le Pacs à la mairie de leur résidence commune ou auprès d’un notaire. L’enregistrement en mairie est possible depuis 2017. Le Pacs fait ensuite l’objet d’une publicité, notamment en marge de l’acte de naissance.
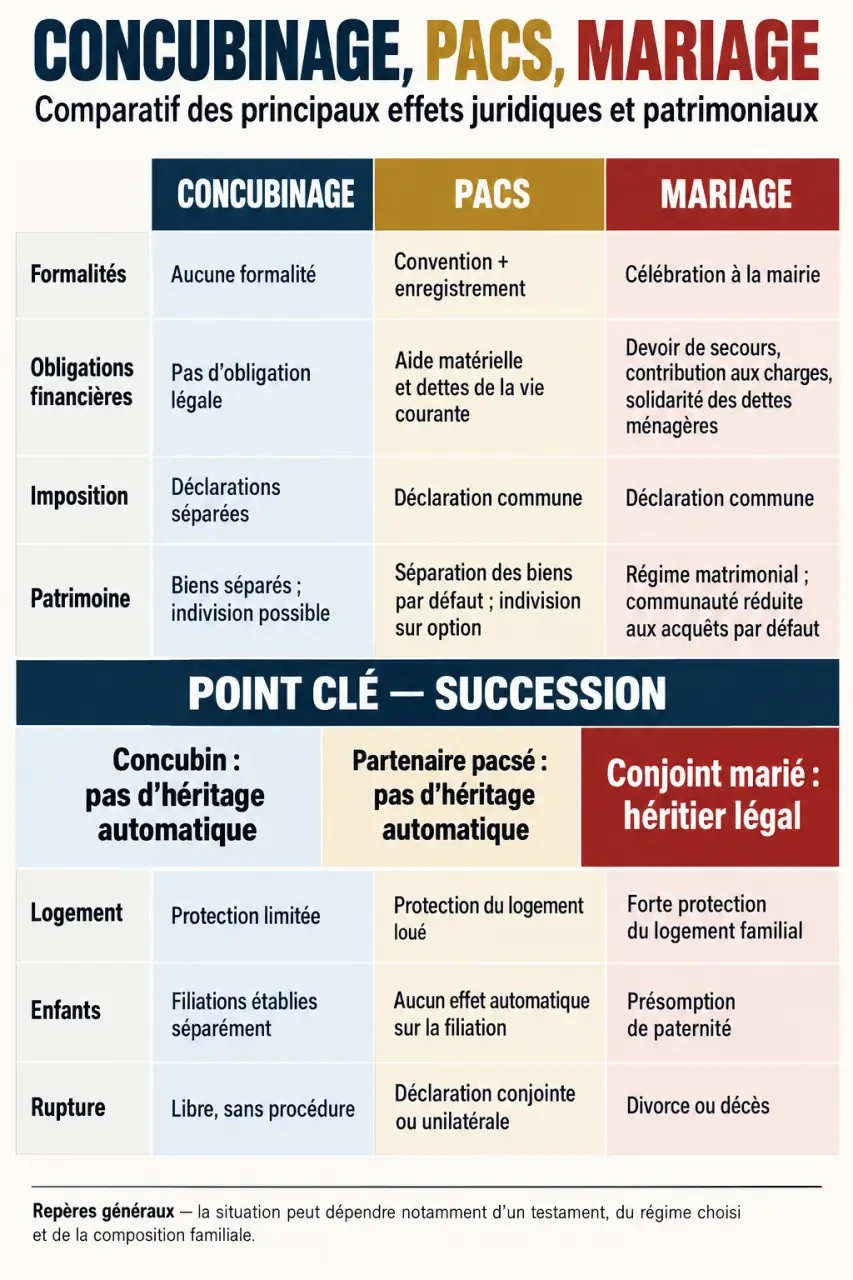
| Point comparé | Concubinage | Pacs | Mariage |
|---|---|---|---|
| Formation | Aucune formalité constitutive | Convention et enregistrement | Célébration civile en mairie |
| Aide entre partenaires | Pas d’obligation générale comparable | Aide matérielle et assistance | Secours, assistance et contribution aux charges |
| Impôt sur le revenu | Déclarations séparées | Déclaration commune en principe | Déclaration commune en principe |
| Héritier automatique | Non | Non | Oui |
| Fin de l’union | Rupture sans formalité | Dissolution enregistrée | Divorce |
Budget et patrimoine : ce que le Pacs engage réellement
Des obligations financières, sans communauté automatique
Les partenaires pacsés doivent une aide matérielle proportionnelle à leurs capacités respectives, sauf aménagement dans leur convention, ainsi qu’une assistance réciproque. Ils sont solidaires de certaines dettes de la vie courante : le créancier peut réclamer le paiement à l’un ou à l’autre. Cette solidarité comporte des exceptions, notamment pour les dépenses manifestement excessives et certains emprunts.
Les concubins ne sont pas soumis à cette solidarité du seul fait de leur union. Ils peuvent toutefois être engagés ensemble par un bail, un crédit ou un cautionnement. Le mariage prévoit des obligations plus étendues, dont le devoir de fidélité, qui n’est pas expressément prévu par les textes du Pacs.
Identifier le propriétaire avant de financer un achat
Le régime légal des Pacs conclus aujourd’hui est la séparation des biens. Chacun conserve ses biens personnels et peut acheter seul. Les partenaires peuvent aussi choisir un régime d’indivision dans leur convention, dont les conséquences doivent être mesurées avant signature.
Le concubinage n’a pas de régime patrimonial spécifique. Pour un achat immobilier à deux, l’acte doit préciser les quotes-parts de propriété, idéalement en cohérence avec les financements. Payer davantage de mensualités ne modifie pas automatiquement la répartition inscrite dans l’acte. Conservez les preuves des apports et des remboursements.
La séparation des biens ressemble à un paravent : elle distingue les patrimoines, mais n’isole pas de tous les engagements communs. Un prêt signé à deux, une caution ou une dette courante solidaire peuvent franchir cette séparation. Avant un achat, examinez donc deux documents distincts : l’acte qui dit qui possède et le contrat qui dit qui doit payer.
Impôts et transmission : le testament change la donne
Une déclaration commune ne garantit pas une économie
Les concubins déposent chacun leur déclaration de revenus. Les partenaires pacsés déclarent en principe ensemble, avec une option pour l’imposition séparée des revenus de l’année de conclusion du Pacs. L’intérêt fiscal dépend des revenus et des charges : une simulation est préférable à l’idée que le Pacs réduit forcément l’impôt.
Attention à l’impôt sur la fortune immobilière : les concubins notoires forment en principe un même foyer pour l’IFI, contrairement à leur traitement à l’impôt sur le revenu. Les prestations sociales suivent également leurs propres règles et peuvent tenir compte de la vie en couple sans Pacs.
Au décès, exonération ne signifie pas héritage
Le partenaire pacsé doit être désigné par testament pour recevoir une part de succession. Il est alors exonéré de droits de succession, dans les limites de ce qui peut lui être transmis, notamment en présence d’enfants héritiers réservataires. Le concubin doit lui aussi être désigné, mais les biens légués sont en principe taxés à 60 % après un abattement de 1 594 euros.
Pour les donations, les partenaires pacsés bénéficient d’un abattement de 80 724 euros, sous conditions, puis d’un barème de 5 % à 45 %. Entre concubins, la taxation est en principe de 60 %, sans cet abattement. Une donation importante mérite donc une vérification notariale préalable.
Le mariage apporte une protection supplémentaire : le conjoint survivant est héritier légal. Il peut aussi ouvrir droit à une pension de réversion selon les règles du régime de retraite concerné. Ni le Pacs ni le concubinage ne donnent droit à la réversion. Testament, assurance-vie et assurance-décès peuvent compléter la protection, sans produire les mêmes effets.
Logement et enfants : vérifier les droits de chacun
Pour une location, signer tous les deux le bail sécurise la situation. Les partenaires pacsés peuvent demander conjointement la cotitularité au bailleur. En concubinage, vivre dans le logement ou participer au loyer ne suffit pas à devenir titulaire du contrat.
En cas de décès ou d’abandon du domicile par le locataire, le transfert du bail dépend de conditions légales. Pour le concubin notoire, une vie commune d’au moins un an est notamment exigée. Le partenaire pacsé survivant peut aussi bénéficier, sous conditions, d’une jouissance gratuite du logement principal pendant un an ; ce droit ne lui en transfère pas la propriété.
Concernant les enfants, le Pacs ne crée pas de filiation. Les démarches dépendent du mode d’établissement de celle-ci. Hors mariage, le père doit notamment reconnaître l’enfant ; une reconnaissance avant son premier anniversaire permet en principe l’exercice conjoint de l’autorité parentale lorsque la filiation maternelle est établie.
Le nom de l’enfant relève des règles de filiation et du choix des parents, non du Pacs. L’adoption conjointe est accessible aux couples mariés, pacsés ou concubins sous les conditions légales de durée de vie commune ou d’âge. Une adoption individuelle reste également possible sous conditions. Les configurations homoparentales nécessitent de vérifier les démarches adaptées au projet familial.
Séparation ou projet durable : choisir les protections utiles
Le concubinage se rompt sans formalité, mais les engagements communs subsistent : crédit, bail et indivision doivent être réglés séparément. Le Pacs peut être dissous par déclaration conjointe ou à l’initiative d’un seul partenaire ; dans ce dernier cas, la décision doit être signifiée à l’autre par commissaire de justice, puis enregistrée.
Ni la rupture du concubinage ni celle du Pacs ne donne droit à une prestation compensatoire comparable à celle du divorce. Le partage des biens et les éventuelles créances restent néanmoins à examiner. Les obligations envers les enfants continuent, quel que soit le statut du couple.
- Préserver votre autonomie : documentez les achats et les financements, même en union libre.
- Organiser une solidarité quotidienne : adaptez la convention de Pacs à votre situation.
- Protéger le survivant : examinez ensemble testament, logement et assurances.
- Sécuriser une famille recomposée : consultez un notaire avant toute transmission importante.
Le bon choix repose moins sur une hiérarchie entre statuts que sur les risques à couvrir. Un Pacs sans testament, par exemple, organise la vie commune sans assurer à lui seul la transmission du patrimoine.
- Concubinage et Pacs : mêmes héritiers absents, mais une fiscalité très différente - 26 octobre 2026
- Notafrais : un calcul qui couvre ventes, successions et donations - 22 octobre 2026
- Préparer son mariage : fixez d’abord le budget, les invités et la date - 22 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Se pacser : étapes, documents et points de vigilance pour réussir votre dossier
 Mariage sans contrat en cas de décès : succession, logement et partage des biens
 Mariage ouvert : règles claires, limites sexuelles et jalousie sous contrôle
 Mariage blanc : consentement, preuves et sanctions civiles, pénales et administratives