Séparation en concubinage : être propriétaire ne règle ni le crédit ni le départ
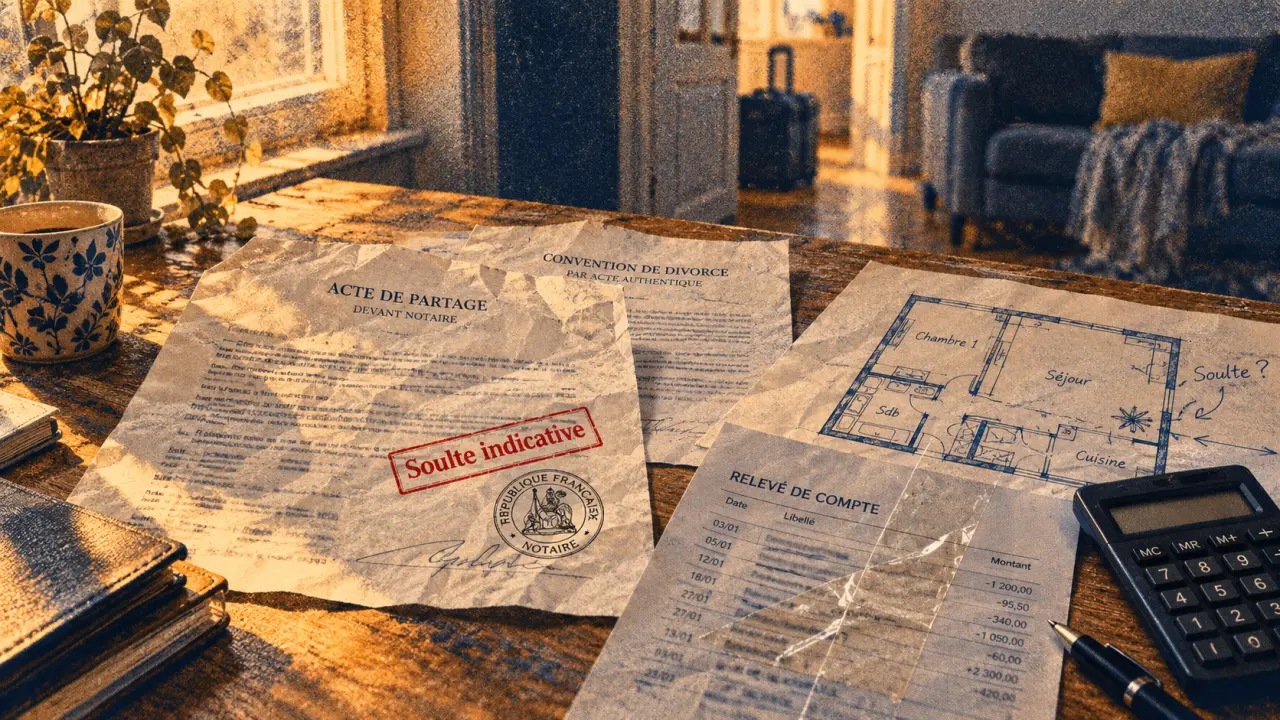
Lors d’une séparation en concubinage, le sort du logement dépend d’abord de l’acte de propriété : un seul propriétaire ou deux propriétaires en indivision. Le départ de l’un ne modifie ni ses droits immobiliers ni ses engagements envers la banque. Avant de décider qui reste, distinguez trois questions : à qui appartient le bien, qui peut l’occuper et qui doit continuer à payer.
Commencez par l’acte de propriété, pas par les mensualités
Le concubinage ne crée pas de régime patrimonial comparable à celui du mariage. La rupture est libre, sans procédure obligatoire, mais elle ne partage pas automatiquement les biens. Contrairement aux époux et aux partenaires de Pacs, les concubins ne bénéficient pas de certaines protections ou règles fiscales attachées à ces statuts.
Un seul nom figure sur l’acte
Le logement appartient en principe à la personne désignée comme propriétaire. Avoir vécu ensemble, payé des courses ou participé au crédit ne donne pas automatiquement une part de la maison. Le concubin non propriétaire peut toutefois invoquer une créance dans certaines situations : prêt consenti à l’autre, financement de travaux ou dépenses excédant sa contribution à la vie commune. Le remboursement dépend des preuves et de la qualification juridique des versements.
Vous avez acheté ensemble
Les quotes-parts inscrites dans l’acte déterminent vos droits : par exemple 50/50 ou 70/30. À défaut de proportions précisées, une acquisition indivise est en principe considérée à parts égales. Un apport supérieur ou davantage de mensualités payées ne réécrit pas ces proportions ; cela peut ouvrir une discussion sur les comptes entre vous, sans garantir un remboursement.
Considérez chaque paiement comme une fibre dont il faut retrouver le parcours : compte d’origine, bénéficiaire, objet et justificatif. Un virement intitulé « maison » est moins explicite qu’une facture de toiture accompagnée du relevé correspondant. Constituer cette traçabilité permet de distinguer apport, prêt, travaux et dépenses courantes, au lieu de discuter seulement du total payé par chacun.
Organisez l’occupation du logement dès la rupture
Le droit de propriété et le droit d’occuper les lieux ne se confondent pas. Si un seul concubin est propriétaire, l’autre n’a généralement aucun droit durable au maintien dans les lieux du seul fait de la vie commune. Cela n’autorise pas une expulsion par changement de serrure : en cas de refus de partir, les démarches légales doivent être respectées.
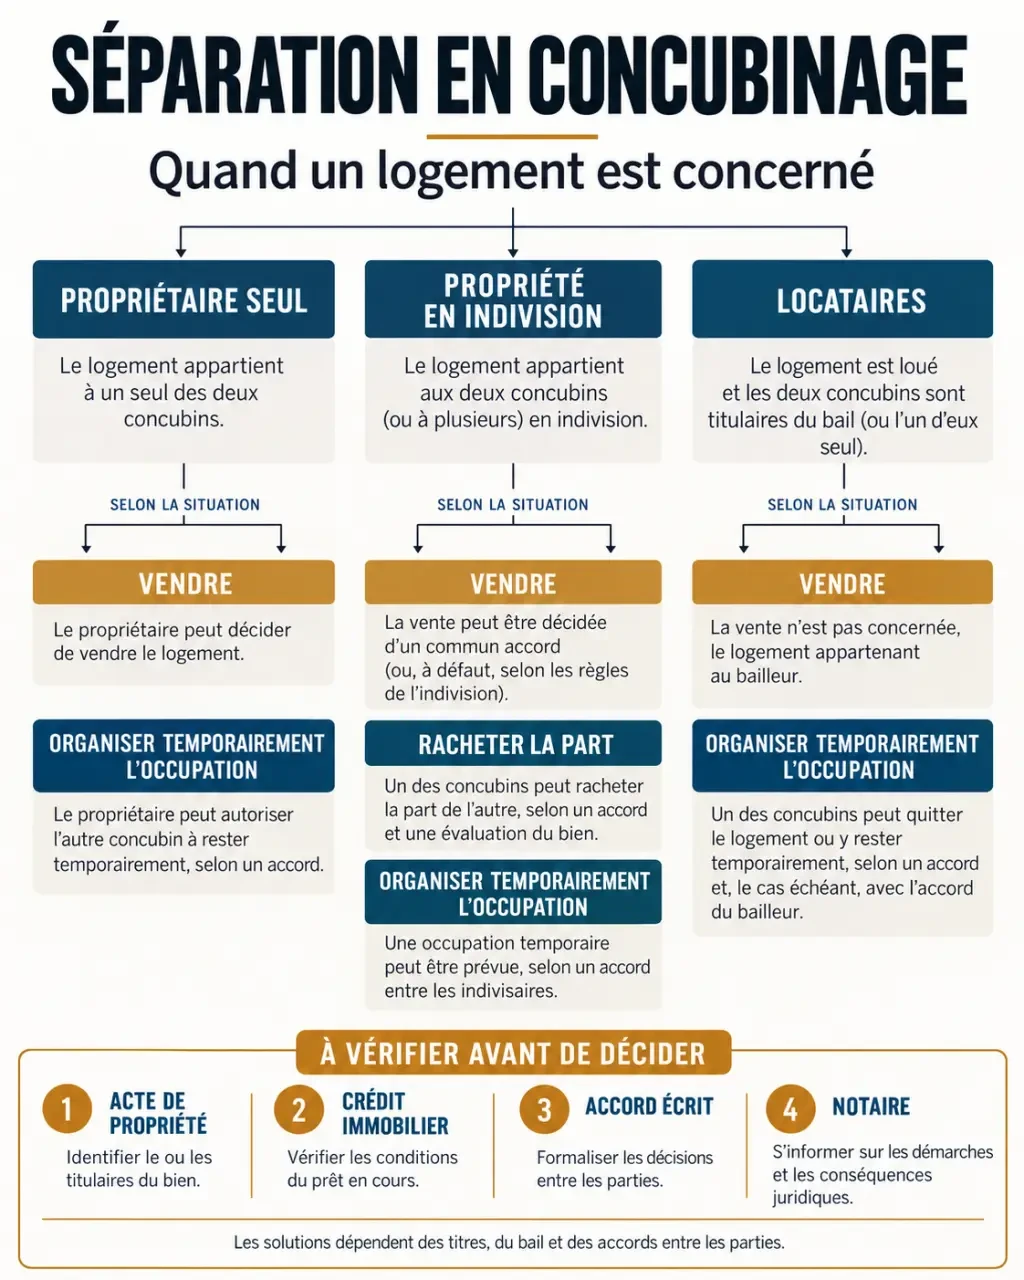
En indivision, chacun dispose d’un droit d’usage compatible avec celui de l’autre. Si l’un conserve la jouissance exclusive du logement, une indemnité d’occupation est en principe due à l’indivision, sauf accord de gratuité. Elle n’est pas automatiquement égale à la moitié d’un loyer : son montant dépend notamment de la valeur locative et des conditions d’occupation. Sa réclamation est en principe limitée aux cinq dernières années, sous réserve des règles de prescription.
Écrivez votre accord temporaire : date de départ, remise des clés, occupation gratuite ou indemnisée, paiement du crédit, charges, assurance et taxe foncière. Le remboursement des échéances par l’occupant ne remplace pas automatiquement l’indemnité ; les comptes seront régularisés séparément.
Si vous êtes locataires, vérifiez le bail. Avec deux signataires, le congé de l’un ne met pas nécessairement fin immédiatement à sa solidarité. Avec un seul signataire, l’autre n’est pas automatiquement titulaire. Un transfert peut être possible lors d’un abandon du domicile, notamment sous condition d’un an de vie commune ; un simple départ organisé n’équivaut pas nécessairement à cet abandon.
Choisissez entre vente, rachat et maintien en indivision
Aucun concubin ne bénéficie d’un droit automatique à conserver le bien par attribution préférentielle. La solution dépend de votre accord, de votre capacité de financement et des caractéristiques de l’achat. Faites d’abord établir une estimation argumentée, idéalement en confrontant plusieurs avis professionnels.
| Solution | Conséquence pratique | Vigilance principale |
|---|---|---|
| Vendre à un tiers | Le prix permet de rembourser le prêt, puis de répartir le solde. | Régler les comptes entre indivisaires avant la distribution définitive. |
| Racheter la part de l’autre | L’un devient seul propriétaire par acte notarié. | Obtenir le financement et la libération bancaire du sortant. |
| Conserver l’indivision | Vous restez propriétaires malgré la séparation. | Encadrer durée, dépenses, occupation et sortie par une convention. |
Le maintien en indivision peut éviter une vente précipitée, mais conserve un lien financier. Une convention notariée précise utilement la gestion du bien, les travaux, les remboursements et les modalités d’une vente future. Fixez aussi une échéance de réexamen : une situation provisoire sans calendrier peut devenir durablement conflictuelle.
Si l’un refuse toute solution, l’autre peut demander le partage. Après une tentative amiable, un avocat peut engager une procédure devant le tribunal compétent. Lorsque le bien ne peut pas être partagé ou attribué selon les conditions légales, une vente par licitation, c’est-à-dire aux enchères, peut être ordonnée. Cette voie implique des frais et ne garantit pas le prix espéré.
Calculez la soulte sans oublier le crédit et les frais
La soulte correspond à la somme versée à celui qui cède ses droits. Pour une première estimation, partez de la valeur actuelle du logement, retranchez le capital restant dû, puis appliquez la quote-part du sortant. Ce calcul suppose que la dette soit répartie dans les mêmes proportions et doit être ajusté selon les comptes et l’opération retenue.
Exemple : pour un bien de 100 000 euros détenu à 50/50 sans dette, la part à racheter vaut 50 000 euros. Avec 20 000 euros d’emprunt restant, l’actif net est de 80 000 euros, soit 40 000 euros pour chacun, avant régularisations et frais.
La séparation et l’acte notarié ne désolidarisent pas automatiquement du prêt. La banque doit accepter de libérer le co-emprunteur sortant. À défaut, elle peut encore lui réclamer les échéances selon le contrat, même s’il n’habite plus les lieux. Vérifiez également l’assurance emprunteur, les garanties et les éventuels frais de remboursement anticipé.
Demandez au notaire un chiffrage adapté : émoluments, formalités, publicité foncière et fiscalité. Le droit de partage applicable aux concubins est de 2,50 % lorsqu’il s’applique, contre 1,10 % pour les partages consécutifs à un divorce, une séparation de corps ou une rupture de Pacs. Selon le montage, des droits de mutation peuvent aussi intervenir. Crédit Agricole indique environ 7 à 8 % pour un rachat assimilé à une vente immobilière : ce n’est pas un tarif universel.
Traitez les enfants et les démarches sans attendre la vente
La résidence des enfants, le droit de visite et leur entretien doivent être organisés indépendamment du partage immobilier. La séparation ne supprime pas l’autorité parentale exercée conjointement. Une pension alimentaire peut être due selon les ressources des parents, les besoins des enfants et leur résidence ; elle ne se déduit pas automatiquement des dépenses du logement.
En cas de désaccord, le juge aux affaires familiales peut être saisi. Dans le cadre d’une demande relative à l’autorité parentale, il peut attribuer provisoirement la jouissance du logement familial à l’un des parents pour six mois au plus, avec une prolongation possible sous conditions lorsque le bien est indivis. Cette mesure ne transfère pas la propriété. En présence de violences, des mesures de protection spécifiques peuvent également concerner le logement.
Déclarez rapidement la séparation dans votre espace CAF, sans attendre le partage. Une déclaration reste possible sous le même toit si la séparation est effective ; la CAF peut demander des justificatifs. Actualisez aussi votre assurance habitation, vos coordonnées et la gestion du compte joint.
- Pour le notaire : acte d’achat, justificatifs d’apport, factures, estimations et accords écrits.
- Pour la banque : contrat de prêt, capital restant dû, revenus et projet de reprise du financement.
- Pour les démarches familiales : ressources, dépenses des enfants et organisation souhaitée.
L’objectif est de sécuriser chaque étape : un accord sur le départ, un décompte vérifiable et une sortie du crédit expressément acceptée. Un notaire et, en cas de conflit, un avocat permettent de vérifier que ces trois éléments concordent avant toute signature.

- Séparation en concubinage : être propriétaire ne règle ni le crédit ni le départ - 25 octobre 2026
- Bail aux deux noms : après la séparation en concubinage, partir ne suffit pas - 24 octobre 2026
- À qui appartient la voiture en cas de séparation en concubinage ? La carte grise ne suffit pas - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Spa, dîner ou escape game : quelle activité à faire en couple selon l’envie du moment ?
 Où déposer, comment suivre, quand renouveler une demande de logement 49 ?
 Partage d’un héritage entre frère et sœur : les parts selon les parents, les enfants et le conjoint
 Qonto et assurance habitation : ce que couvre vraiment l’offre professionnelle