Séparation en concubinage : vendre, racheter ou conserver la maison ?
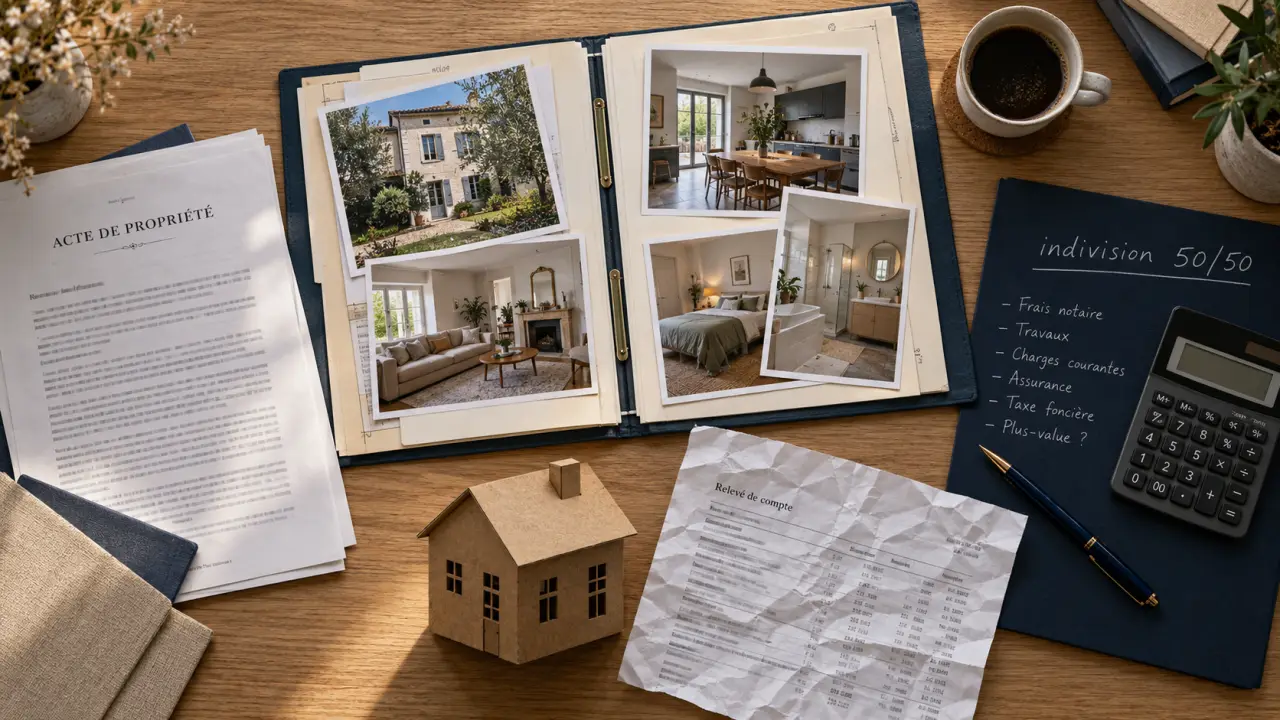
Lorsqu’un couple en concubinage se sépare, la maison achetée ensemble ne se partage pas automatiquement comme dans un divorce. Il faut d’abord vérifier les droits de propriété, le crédit encore en cours et les dépenses engagées. Trois solutions se présentent généralement : vendre le bien, racheter la part de l’autre ou maintenir temporairement l’indivision.
La maison reste-t-elle commune après la rupture ?
Le concubinage ne crée pas de régime matrimonial. Chacun conserve donc ses biens personnels. En revanche, une maison achetée à deux est généralement détenue en indivision. Les deux ex-concubins restent propriétaires du même logement, selon la quote-part indiquée dans l’acte de propriété.
L’acte de propriété prime sur les souvenirs de financement
Une répartition à 50/50, 60/40 ou 70/30 doit être vérifiée dans l’acte authentique signé chez le notaire. Cette quote-part sert de base pour répartir le prix de vente ou calculer une éventuelle soulte. Le fait que l’un ait payé davantage de mensualités, apporté plus d’épargne ou financé des travaux ne modifie pas, à lui seul, les droits de propriété inscrits dans l’acte.
Ces différences peuvent toutefois justifier une discussion sur une éventuelle créance entre concubins. Pour l’évaluer, réunissez les relevés bancaires, factures de travaux, attestations de virement, échéanciers de prêt et justificatifs d’apport. Sans écrit ni trace de paiement, obtenir une compensation est plus incertain.
Ne pas confondre propriété, emprunt et occupation
Trois situations se superposent souvent : être propriétaire du bien, co-emprunteur du crédit et occupant de la maison. Une personne peut avoir quitté le logement tout en restant propriétaire et débitrice envers la banque. À l’inverse, celui qui reste dans la maison n’en devient pas automatiquement le propriétaire unique. Cette distinction évite de négocier sur de mauvaises bases.
Vendre à l’amiable : le parcours le plus direct
La vente amiable suppose que les deux indivisaires s’accordent sur le principe de la vente, le prix recherché et les principales conditions de la transaction. Tous deux signent le compromis, puis l’acte définitif, sauf mandat régulièrement donné. Une estimation réaliste, idéalement confrontée à l’avis d’un professionnel, limite les blocages dès le début.
- Relire l’acte de propriété et demander à la banque le capital restant dû.
- Faire estimer le bien et fixer un prix de commercialisation cohérent.
- Réunir le dossier de diagnostic technique et les documents nécessaires à la vente.
- Signer le compromis, puis l’acte authentique chez le notaire.
- Rembourser le prêt avec le prix encaissé et répartir le solde selon les droits de chacun.
Le notaire sécurise l’acte, reçoit les fonds et procède aux règlements liés à la vente. Il vérifie notamment les garanties attachées au prêt et les sommes à rembourser. Selon le financement, des frais de remboursement anticipé ou de mainlevée peuvent rester dus et doivent être intégrés au bilan.
La matrice à établir avant toute mise en vente
Avant de discuter du prix, créez une matrice avec quatre colonnes : propriété, financement, occupation et dépenses depuis la séparation. Pour chaque élément, notez ce que prévoit l’acte, qui est engagé sur le prêt, qui habite la maison et qui paie les mensualités, l’assurance, la taxe foncière ou les travaux urgents.
Cette vue d’ensemble fait ressortir les sujets à régler avant la signature. Elle peut éviter qu’un désaccord sur une facture de chaudière bloque une vente pourtant acceptée par les deux parties.
Comment calculer le montant qui revient à chacun ?
Le calcul ne part pas directement du prix affiché. Il faut d’abord déterminer la somme réellement disponible après les règlements liés à la transaction. La formule de base est la suivante :
Montant à partager = prix de vente – capital restant dû – frais et sommes prélevées lors de la vente.
Exemple : une maison est vendue 300 000 euros et il reste 100 000 euros de crédit à rembourser. Avant la prise en compte d’autres frais éventuels, il reste 200 000 euros. Avec une détention à 50/50, chacun reçoit 100 000 euros. Avec des quotes-parts de 60/40, la répartition de ce solde est de 120 000 euros et 80 000 euros.
| Élément | À vérifier avant le partage |
|---|---|
| Prix de vente | Montant inscrit dans l’acte définitif |
| Crédit immobilier | Capital restant dû, intérêts et frais éventuels de clôture |
| Frais liés à la vente | Diagnostics, mainlevée éventuelle et frais convenus entre vendeurs |
| Répartition | Quotes-parts prévues dans l’acte de propriété |
| Dépenses inégales | Justificatifs permettant de discuter d’une créance ou d’un accord amiable |
La taxe foncière doit également être traitée. Entre les ex-concubins, sa répartition peut être fixée par accord. À défaut, la quote-part de propriété fournit souvent un repère utile. Si une seule personne occupe le logement pendant une période prolongée, une indemnité d’occupation peut aussi être discutée. Elle ne se présume pas automatiquement : mieux vaut préciser par écrit son principe, son montant et sa date de départ.
Vendre, racheter la part ou conserver la maison : quelle option choisir ?
Le choix dépend surtout de l’accord entre les anciens partenaires, du crédit restant et de la capacité financière de celui qui souhaite conserver le bien.
| Solution | À privilégier si | Point de vigilance |
|---|---|---|
| Vente amiable | Aucun des deux ne souhaite ou ne peut garder le logement | Accord sur le prix et organisation du départ |
| Rachat de part | L’un veut rester et dispose d’une capacité de financement suffisante | Accord de la banque pour la désolidarisation du prêt |
| Maintien de l’indivision | Une vente immédiate est inadaptée ou les enfants doivent conserver temporairement un cadre stable | Convention écrite sur les dépenses, l’occupation et la sortie future |
Le rachat de soulte ne suffit pas sans accord bancaire
Racheter la quote-part de l’autre consiste à lui verser une soulte, calculée à partir de la valeur nette du bien et des droits de propriété de chacun. Toutefois, lorsque les deux concubins ont signé le prêt, le départ de l’un de la propriété ne le libère pas automatiquement de sa dette.
La banque doit accepter une désolidarisation ou un nouveau montage de financement. Elle examine notamment les revenus, les charges et les garanties de la personne qui reprend le crédit. Tant que cet accord n’est pas obtenu, l’ancien co-emprunteur peut rester engagé envers l’établissement prêteur, même s’il n’habite plus la maison.
Le rachat implique aussi un acte notarié et des frais. Demandez un chiffrage complet avant de vous engager : montant de la soulte, coût de l’acte, éventuel nouveau prêt et frais annexes. Cette estimation permet de vérifier que le projet reste compatible avec les ressources de la personne qui conserve le bien.
Que faire si l’un des concubins refuse de vendre ?
Un échange structuré est préférable à une mise en demeure précipitée. Faites établir une estimation, présentez les chiffres du crédit et formulez plusieurs scénarios concrets : vente, rachat ou convention temporaire. Le notaire peut clarifier les conséquences patrimoniales. Une médiation peut aussi rétablir le dialogue lorsqu’un conflit personnel bloque une décision immobilière.
Si aucun accord n’est possible, l’article 815 du Code civil pose le principe selon lequel nul ne peut être contraint à demeurer dans l’indivision. La sortie peut alors être demandée judiciairement. Cette voie est plus longue, plus coûteuse et moins maîtrisée qu’un accord amiable. Le tribunal judiciaire peut organiser le partage, et une vente aux enchères peut devenir l’issue retenue, avec un prix et un délai moins favorables.
Préparer un dossier clair avant de consulter
Réunissez l’acte de propriété, l’offre de prêt, le tableau d’amortissement, les relevés de remboursement, les avis de taxe foncière, les justificatifs d’apport et les factures importantes. Notez aussi la date de séparation, la date de départ éventuel de l’un des occupants et les dépenses payées depuis cette date.
Un notaire pourra chiffrer l’opération et préparer la vente, le rachat ou le partage. Un avocat sera particulièrement utile si le désaccord persiste ou si des demandes financières doivent être examinées. La banque doit, de son côté, être contactée pour connaître le solde du prêt et les conditions d’une éventuelle désolidarisation.
Enfin, une séparation ne doit pas laisser le prêt, les assurances et le compte joint sans suivi. Prévenez rapidement l’établissement prêteur, vérifiez les prélèvements et formalisez les accords provisoires par écrit. Cette organisation protège les deux parties, notamment lorsqu’elles souhaitent préserver une relation apaisée pour leurs enfants.

Partager cet article
Articles qui pourraient vous intéresser :
 Expertise avant achat immobilier : repérer fissures, humidité et réseaux avant de signer
 Réussir son achat immobilier en Bretagne : coup de cœur breton ou projet vraiment finançable ?
 Résilier une assurance habitation : délais, loi Hamon et cas particuliers
 Assurance habitation en concubinage : les deux noms à déclarer pour éviter les zones grises