Communauté universelle et mariage : protéger le conjoint, préserver les enfants, maîtriser les risques ?
La communauté universelle est le régime matrimonial qui met le plus largement en commun le patrimoine des époux. Elle peut renforcer la protection du conjoint survivant, surtout avec une clause d’attribution intégrale. En contrepartie, elle modifie les droits des enfants, l’exposition aux dettes et le calendrier de transmission. Son intérêt dépend donc de la composition familiale, de la nature des biens et des risques professionnels.
Ce que la communauté universelle met réellement en commun
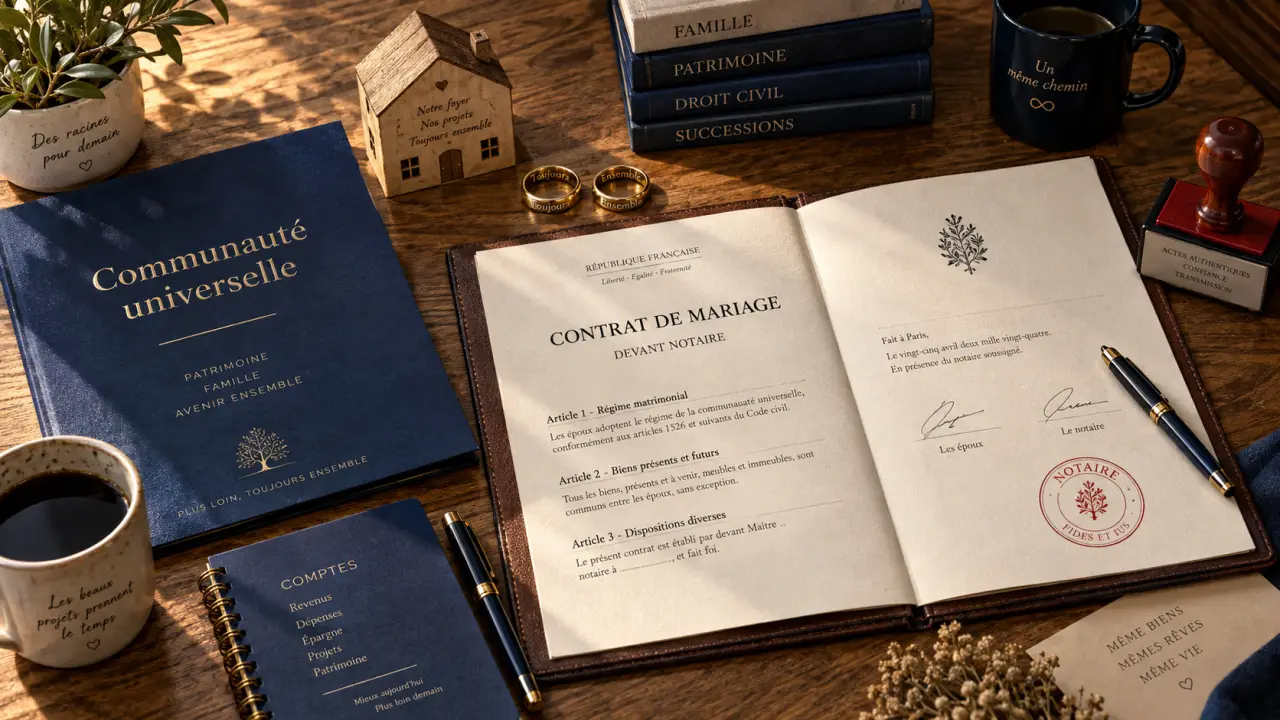
Prévue par l’article 1526 du Code civil, la communauté universelle est un régime choisi par contrat de mariage notarié. Son principe est large : les biens meubles et immeubles, présents et à venir, forment une masse commune. Une maison achetée avant le mariage, une épargne constituée personnellement ou un bien acquis après le mariage peuvent ainsi devenir communs, selon les clauses du contrat.
Cette logique dépasse celle du régime légal de la communauté réduite aux acquêts. Dans ce régime, les biens possédés avant le mariage et ceux reçus par donation ou succession restent en principe propres. En communauté universelle, les époux peuvent décider d’inclure ces biens dans la masse commune. Ils disposent toutefois d’une marge d’aménagement, conformément à la liberté des conventions matrimoniales reconnue par l’article 1387 du Code civil.
Donations, successions et biens attachés à la personne
Une donation ou une succession peut entrer dans la communauté universelle si le contrat le prévoit et si l’acte de donation ou le testament ne comporte pas de clause d’exclusion. À l’inverse, les époux peuvent exclure certains actifs : un bien familial, des titres d’entreprise ou un patrimoine reçu de parents, par exemple.
Les biens propres par nature, visés notamment par l’article 1404 du Code civil, restent attachés à leur titulaire. Les vêtements, les objets strictement personnels et les indemnités réparant un préjudice corporel ne sont donc pas destinés à devenir une propriété commune.
Les dettes suivent une logique tout aussi étendue. La communauté peut supporter les dettes présentes et futures des époux. Cette solidarité patrimoniale appelle une analyse attentive lorsqu’un conjoint exerce une activité indépendante, détient une entreprise ou se porte régulièrement caution. La mise en commun des biens ne suffit pas à protéger le patrimoine : le contrat doit rester cohérent avec la nature des engagements professionnels.
Des clauses pour organiser la masse commune
Un contrat de communauté universelle ne rassemble pas forcément tous les biens sans distinction. Les clauses d’exclusion, de reprise ou de préciput organisent ce qui entre dans la masse commune, ce qui en sort et ce qui pourra revenir prioritairement à un époux au décès ou lors de la dissolution.
Cette modulation peut être utile lorsqu’un logement familial doit être protégé sans mélanger des actifs professionnels, un bien transmis sur plusieurs générations ou une participation détenue avec des associés. La rédaction du contrat doit alors distinguer clairement les biens concernés et les effets recherchés.
Au premier décès : l’effet décisif de l’attribution intégrale
Il faut distinguer le régime de communauté universelle de la clause d’attribution intégrale au conjoint survivant. Sans cette clause, la communauté est liquidée au décès. Le conjoint survivant récupère sa part de communauté, puis la succession du défunt porte notamment sur l’autre part. Les enfants peuvent alors recevoir des droits dès le premier décès.
Avec une attribution intégrale, l’ensemble de la communauté est attribué au survivant. Le conjoint devient seul propriétaire des biens communs, sans partage immédiat de cette masse avec les enfants communs. Ce mécanisme est un avantage matrimonial, et non une donation successorale ordinaire. Il permet notamment au survivant de conserver le logement, les liquidités et les placements sans se retrouver en indivision avec ses enfants.
Les enfants communs et les enfants d’une précédente union
Pour les enfants communs, l’héritage est généralement reporté au second décès. Ils ne perdent pas leur vocation successorale, mais attendent le décès du second parent pour recueillir le patrimoine restant. Ce report peut préserver le niveau de vie du survivant. Il laisse aussi à celui-ci la pleine maîtrise des actifs transmis.
La situation est plus sensible dans une famille recomposée. Les enfants qui ne sont pas communs aux deux époux peuvent exercer une action en retranchement lorsque l’avantage matrimonial porte atteinte à leur réserve héréditaire. Ils peuvent demander que l’excès de l’avantage soit réduit afin de préserver leurs droits.
Cette protection ne dispense pas d’une étude préalable. Une communauté universelle avec attribution intégrale mérite une simulation successorale lorsqu’il existe des enfants d’un premier lit. Il faut examiner la composition du patrimoine, les biens apportés par chacun et les clauses du contrat avant de retenir ce régime.
Sur le plan fiscal, le conjoint survivant est exonéré de droits de succession. L’attribution intégrale reporte en revanche la transmission aux enfants au second décès. Ce décalage peut concentrer les biens transmis à ce moment-là. Il doit être étudié avec les donations déjà réalisées, les abattements applicables et la composition du patrimoine.
Comparer les régimes avant de privilégier la protection maximale
| Solution | Biens pendant le mariage | Effet principal au décès | Profil fréquent |
|---|---|---|---|
| Communauté universelle | Mise en commun très étendue, selon le contrat | Protection renforcée, surtout avec attribution intégrale | Couple souhaitant privilégier le survivant |
| Communauté réduite aux acquêts | Biens acquis pendant le mariage communs ; biens antérieurs propres | Partage de la communauté puis succession | Couple sans contrat de mariage |
| Séparation de biens | Patrimoines distincts, sauf achats en indivision | Succession sur les biens du défunt | Entrepreneur ou patrimoines très différenciés |
| Participation aux acquêts | Gestion séparée pendant l’union | Partage de l’enrichissement à la dissolution | Couple voulant autonomie et partage différé |
La communauté universelle convient souvent à des époux ayant des enfants communs, un objectif clair de protection du survivant et peu de risques de dettes professionnelles. Elle peut aussi répondre à une situation dans laquelle le patrimoine est déjà largement partagé dans les faits.
Le choix est plus délicat pour un entrepreneur, pour un couple dont les apports initiaux sont très inégaux ou pour une famille recomposée. La mise en commun peut exposer davantage les biens aux créanciers et retarder la transmission aux enfants. Le régime doit donc être apprécié au regard des risques professionnels et de la volonté de chaque époux.
D’autres outils répondent à des objectifs plus ciblés. La donation au dernier vivant augmente les options successorales du conjoint sans transformer l’ensemble de la propriété des biens. Une clause de préciput peut lui attribuer certains biens avant le partage, comme le logement. L’assurance-vie, le démembrement de propriété ou des donations graduées dans le temps peuvent aussi compléter une stratégie familiale.
Le choix consiste à arbitrer entre protection du conjoint, autonomie patrimoniale et droits des enfants. Aucun dispositif ne convient de la même manière à tous les couples.
Adopter ou modifier ce régime : étapes, coûts et divorce
La communauté universelle s’établit avant le mariage par un contrat reçu par un notaire. Après le mariage, les époux peuvent changer de régime matrimonial, en principe après un délai minimal de deux ans depuis le mariage ou le dernier changement.
Le notaire rédige l’acte, organise les formalités de publicité et informe les enfants majeurs ainsi que les créanciers. Ceux-ci disposent de possibilités d’opposition. Une homologation judiciaire peut être nécessaire dans certaines situations, notamment lorsqu’un enfant mineur est concerné ou en cas d’opposition.
Le coût dépend de la complexité du dossier : émoluments du notaire, droit fixe, publicité, éventuelle liquidation de biens immobiliers, formalités et, si besoin, frais d’avocat ou de procédure. À titre de repère, des émoluments fixes de 188,68 euros hors taxes sont mentionnés pour un contrat de mariage lorsque les biens déclarés ne dépassent pas 30 800 euros.
Ce montant ne résume pas le coût total d’un changement de régime. La facture peut être plus élevée en présence d’immeubles, de sociétés ou de formalités judiciaires. Le notaire doit notamment examiner la composition de la masse commune et les opérations nécessaires pour transférer ou liquider certains biens.
Le divorce impose une liquidation complète
En cas de divorce, la communauté universelle prend fin et doit être liquidée. Les biens communs sont évalués, les dettes sont prises en compte et le partage intervient selon les droits de chacun, sous réserve des clauses du contrat et des éventuelles créances entre époux.
Plus la masse commune est vaste, plus cette étape peut être lourde. Les difficultés augmentent lorsque le patrimoine comprend une entreprise, des titres non cotés ou des biens immobiliers difficiles à valoriser. La séparation des patrimoines peut alors nécessiter des évaluations et des opérations de partage complexes.
Avant de prendre rendez-vous, il est utile de réunir le contrat actuel, les titres de propriété, la liste des comptes et placements, les donations ou successions reçues, les dettes et cautions, ainsi que la composition exacte de la famille. Le notaire pourra vérifier si l’attribution intégrale est adaptée, si certains biens doivent être exclus et si une autre solution protège mieux le conjoint sans fragiliser les droits des enfants.

- Communauté universelle et mariage : protéger le conjoint, préserver les enfants, maîtriser les risques ? - 13 octobre 2026
- Liquidation du régime matrimonial : 4 comptes pour éviter un partage faussé - 12 octobre 2026
- Acheter en SCI : éviter le blocage de l’indivision sans compliquer la revente - 10 octobre 2026