Liquidation du régime matrimonial : 4 comptes pour éviter un partage faussé
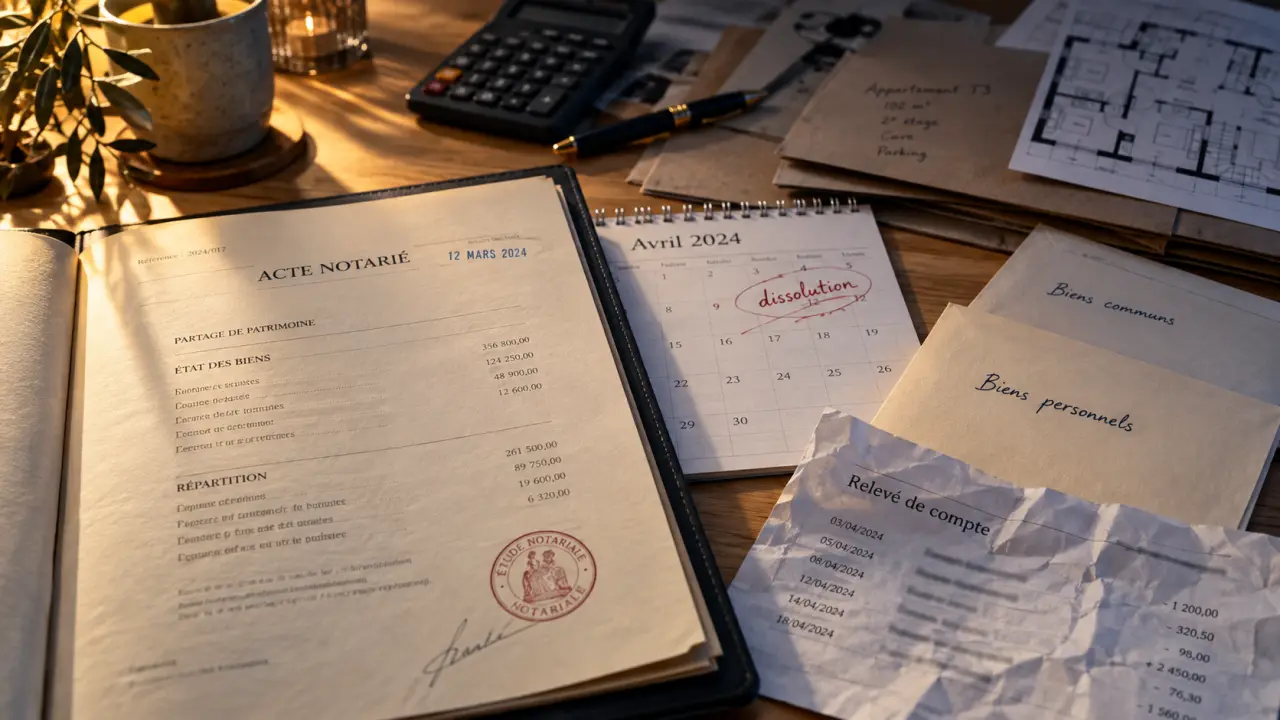
La liquidation du régime matrimonial ne consiste pas à partager simplement les biens détenus au jour de la séparation. Elle sert d’abord à établir les droits financiers de chacun des époux : ce qui relève du patrimoine commun, ce qui demeure propre, les dettes à régler et les éventuelles sommes dues entre les patrimoines. Cette étape précède le partage et peut avoir des conséquences importantes sur le logement, l’épargne ou une entreprise.
Partage et liquidation : deux opérations à ne pas confondre
Le partage répond à une question concrète : qui reçoit quoi ? La liquidation répond à une question préalable, plus technique : quelle est la masse à partager et quels comptes doivent être établis avant sa répartition ? Dans un divorce comme lors du décès d’un époux, ces deux opérations sont liées, mais elles ne se déroulent pas nécessairement au même moment.
Quiz sur la liquidation du régime matrimonial
Testez vos connaissances sur les principales étapes et notions à vérifier lors d’une liquidation.
Le régime matrimonial applicable est le point de départ. Sans contrat de mariage, les époux mariés en France relèvent généralement du régime légal de la communauté réduite aux acquêts. Les biens acquis pendant le mariage et les revenus entrent, en principe, dans la communauté. Les biens détenus avant le mariage, reçus par donation ou succession, ainsi que certains biens à caractère personnel, restent en principe propres. Un contrat de mariage peut toutefois prévoir une séparation de biens, une participation aux acquêts ou des clauses particulières.
La date de dissolution fixe la situation patrimoniale
La dissolution du régime matrimonial intervient notamment au décès, au prononcé du divorce ou, selon la procédure, à une date retenue pour les effets patrimoniaux entre époux. Cette date est essentielle : elle permet de distinguer les revenus, achats, dettes et remboursements qui relèvent encore de la vie commune de ceux qui appartiennent à la période postérieure.
Il faut donc établir la situation des comptes, des crédits, des placements et des droits existants à cette date, même si le bien est vendu ou évalué plus tard. Cette méthode évite une erreur fréquente : attribuer à la communauté des dépenses engagées après la séparation, ou oublier qu’un remboursement de prêt effectué seul après la dissolution peut ouvrir droit à un compte entre les époux.
Les 4 comptes à établir avant de répartir les biens
Une liquidation rigoureuse repose sur un inventaire documenté et sur quatre catégories de calculs. Plus les justificatifs sont rassemblés tôt, plus il est facile de trouver un accord équilibré ou de présenter un dossier clair au notaire et, si nécessaire, au juge.
1. Identifier l’actif et le passif de chaque patrimoine
Il faut recenser les biens immobiliers, comptes bancaires, livrets, assurances, véhicules, meubles de valeur, titres, parts sociales et créances. En parallèle, les dettes doivent être listées : emprunt immobilier, crédit à la consommation, impôts, découvert bancaire ou dettes professionnelles. L’origine des fonds et la date d’acquisition comptent autant que le nom figurant sur le titre de propriété.
Un appartement acheté pendant le mariage peut relever de la communauté même si un seul époux a signé l’acte. À l’inverse, un bien acquis avant le mariage reste normalement propre, mais son financement, ses travaux ou le remboursement de son emprunt peuvent entraîner des comptes à effectuer avec la communauté.
2. Reconstituer la masse commune à partager
Après identification des biens communs et des dettes communes, il faut calculer l’actif net de communauté. Cette masse est, en principe, divisée par moitié entre les époux. Le calcul peut toutefois être modifié par des récompenses, des créances entre époux ou les clauses du contrat de mariage.
| Élément examiné | Question à poser | Document utile |
|---|---|---|
| Bien immobilier | Date d’achat, origine de l’apport, capital restant dû ? | Acte d’acquisition, offre de prêt, tableaux d’amortissement |
| Épargne | Épargne constituée avant ou pendant le mariage ? | Relevés bancaires et historiques de compte |
| Travaux | Quel patrimoine a financé l’amélioration du bien ? | Factures, virements, devis et prêts |
| Dettes | Dette personnelle ou engagée pour les besoins du ménage ? | Contrats, échéanciers et relevés de remboursement |
3. Calculer les récompenses et les créances
Une récompense intervient lorsqu’un patrimoine s’est enrichi aux dépens d’un autre. Exemple classique : des fonds propres provenant d’une succession sont utilisés pour financer un achat commun. L’époux concerné peut avoir droit à une récompense due par la communauté. À l’inverse, si la communauté a financé des travaux importants sur un bien propre, elle peut détenir une récompense contre l’époux propriétaire.
Dans un régime de séparation de biens, la logique est différente : chaque époux conserve son patrimoine, mais des créances peuvent naître lorsqu’un conjoint a financé plus que sa part un bien détenu en indivision ou une dépense incombant à l’autre. Les relevés bancaires et la traçabilité des virements deviennent alors déterminants.
4. Régler l’indivision après la séparation
Lorsque les époux restent copropriétaires d’un logement après la dissolution du régime, le bien entre généralement en indivision. Il faut alors examiner les remboursements de crédit effectués par l’un seul, les charges, les travaux, les loyers perçus et l’occupation du logement par un seul des ex-époux. Une indemnité d’occupation peut être due lorsque l’un jouit privativement d’un bien indivis, sous réserve des circonstances et des accords conclus.
Logement, entreprise et biens difficiles à évaluer : les points de vigilance
Le logement familial concentre souvent l’essentiel des tensions. Sa valeur doit être appréciée de manière réaliste, idéalement à partir d’avis de valeur cohérents ou d’une expertise lorsque l’écart est important. Il faut également distinguer la valeur du bien, le capital restant dû et la capacité de l’époux qui souhaite le conserver à reprendre le financement.
Celui qui reçoit un bien d’une valeur supérieure à ses droits peut verser une soulte à l’autre. Cette somme permet d’éviter la vente immédiate du bien. Elle ne doit pas être fixée avant que les récompenses, créances et dettes aient été intégrées : une soulte calculée trop tôt peut déséquilibrer tout l’accord.
Les parts d’une société, un fonds de commerce, des stock-options, une assurance-vie ou des objets de collection exigent une attention particulière. Leur valeur peut dépendre d’éléments difficiles à lire dans un relevé bancaire : dettes de l’entreprise, clauses statutaires, fiscalité, disponibilité réelle des titres ou évolution récente de l’activité. Une évaluation approximative crée un risque de contestation durable.
Organiser la liquidation sans laisser le conflit s’installer
La première démarche efficace consiste à constituer un dossier commun de pièces : contrat de mariage, actes notariés, relevés de comptes à la date pertinente, justificatifs d’apports, déclarations fiscales, crédits, factures de travaux et estimations des biens. Chaque document doit être daté et conservé dans une version lisible. Les affirmations non étayées pèsent rarement face à une traçabilité bancaire précise.
Lorsque les époux s’accordent sur les valeurs et les comptes, ils peuvent formaliser une convention ou un acte de partage adapté à leur situation. La présence d’un notaire est indispensable en cas de partage d’un bien immobilier, car les formalités de publicité foncière doivent être accomplies. Le notaire joue aussi un rôle central pour établir un état liquidatif et sécuriser les calculs complexes.
En cas de désaccord, il est préférable d’identifier précisément le point bloquant : qualification d’un bien, montant d’une récompense, valeur immobilière, dette ou indemnité d’occupation. Un désaccord ciblé se traite plus facilement qu’un conflit global. Dans une procédure de divorce judiciaire, le juge peut être saisi des difficultés et un notaire peut intervenir pour les opérations de liquidation. Anticiper les pièces, les dates et les calculs permet de défendre ses droits sans confondre l’émotion de la séparation avec la réalité patrimoniale.

Partager cet article
Articles qui pourraient vous intéresser :
 Héritage pendant le mariage sans contrat de mariage : bien propre, mais preuve indispensable au divorce
 Compte joint alimenté par un seul : qui possède l’argent, qui peut le dépenser et comment le prouver ?
 Après le mariage, quel régime choisir pour protéger biens, dettes et conjoint ?
 Espace succession : accéder au bon portail ou rechercher une succession vacante