Participation aux acquêts : le calcul qui partage l’enrichissement sans partager les biens
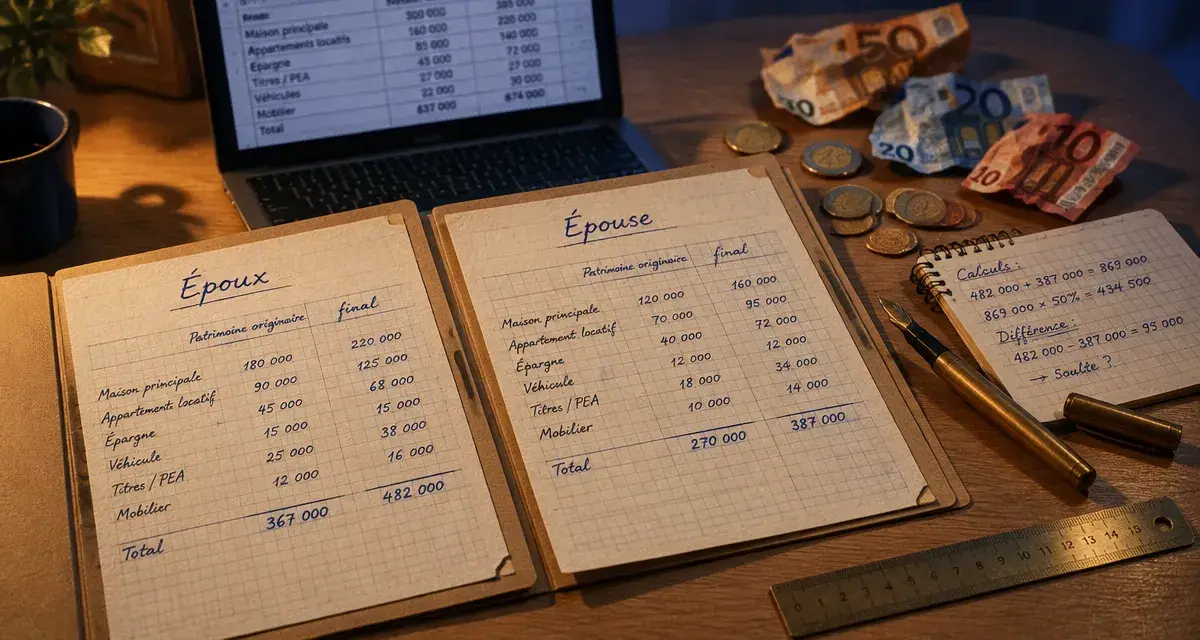
La participation aux acquêts, parfois recherchée sous la forme fautive « participation au acquet », est un régime matrimonial hybride. Pendant le mariage, chaque époux conserve ses biens, ses revenus et ses dettes, comme dans une séparation de biens. À la dissolution du régime, notamment en cas de divorce ou de décès, chacun peut toutefois participer pour moitié en valeur à l’enrichissement net de l’autre. L’enjeu consiste donc moins à partager les biens eux-mêmes qu’à calculer une éventuelle créance de participation.
Un régime qui sépare les patrimoines pendant le mariage
La participation aux acquêts doit être prévue par un contrat de mariage. Pendant l’union, chaque époux administre, utilise et cède librement les biens qui composent son patrimoine personnel. Il peut acheter un bien, investir, exercer une activité professionnelle ou contracter des dettes en son nom, sans créer une masse commune comparable à celle de la communauté réduite aux acquêts.
| Régime | Pendant le mariage | À la dissolution |
|---|---|---|
| Participation aux acquêts | Autonomie patrimoniale de chaque époux | Partage en valeur de l’enrichissement net |
| Séparation de biens | Autonomie patrimoniale de chaque époux | Pas de créance automatique sur l’enrichissement de l’autre |
| Communauté réduite aux acquêts | Les biens acquis pendant le mariage sont en principe communs | Partage de la communauté |
Ce régime peut convenir à un entrepreneur, à un professionnel libéral ou à un chef d’entreprise qui souhaite préserver l’autonomie de son activité et limiter l’exposition immédiate du patrimoine de son conjoint. Il conserve cependant une forme de solidarité patrimoniale. Si l’un des époux s’enrichit beaucoup plus que l’autre, l’époux le moins enrichi peut obtenir une compensation lors de la liquidation.
La méthode de calcul : du patrimoine originaire à la créance
Le calcul repose sur une double photographie du patrimoine de chaque époux. Il faut d’abord déterminer le patrimoine originaire, puis le patrimoine final. La différence entre ces deux montants correspond aux acquêts nets. Les enrichissements respectifs sont ensuite comparés.
- Évaluer le patrimoine originaire de chaque époux.
- Évaluer son patrimoine final au jour de la dissolution.
- Déduire les dettes prises en compte pour chacun des patrimoines.
- Calculer les acquêts nets, en retirant le patrimoine originaire du patrimoine final.
- Compenser les acquêts respectifs, puis partager par moitié l’excédent.
Un acquêt négatif ne se transfère pas à l’autre époux. Celui dont le patrimoine a diminué supporte son déficit. À l’inverse, si un époux a réalisé 200 000 € d’acquêts nets et l’autre 80 000 €, l’écart est de 120 000 €. La créance de participation s’élève alors à 60 000 € au profit de l’époux le moins enrichi.
Un exemple simple de compensation
Supposons qu’un époux possède au mariage un patrimoine net de 1 000 000 € et qu’il détienne 1 300 000 € nets à la dissolution. Ses acquêts nets atteignent 300 000 €. Son conjoint, parti de 100 000 €, atteint 200 000 € à la même date, soit 100 000 € d’acquêts nets. Après compensation, l’excédent est de 200 000 €. La créance de participation s’élève donc à 100 000 €.
Le calcul paraît arithmétique, mais les difficultés se situent souvent dans la composition des patrimoines, la preuve de l’origine des fonds et la valorisation des biens. Une estimation immobilière, la valeur de titres sociaux ou l’existence d’un passif professionnel peuvent modifier sensiblement le résultat.
Quels biens et quelles dettes entrent dans les patrimoines ?
Le patrimoine originaire : ce qui précède ou provient d’une libéralité
Le patrimoine originaire comprend notamment les biens appartenant à l’époux au jour du mariage, ainsi que ceux qu’il reçoit ensuite par succession, donation ou legs. Les biens propres par nature peuvent également relever de cette catégorie. Les dettes existant au départ ou attachées à ces biens sont prises en compte selon les règles applicables. La conservation des justificatifs est donc essentielle.
Un bien originaire vendu pendant le mariage ne disparaît pas nécessairement du raisonnement. Si son prix finance l’acquisition d’un bien de remplacement, le mécanisme du remploi doit être documenté. Par exemple, le prix de vente d’un chalet évalué à 250 000 € peut financer 75 % d’une villa. L’origine des fonds et la part réellement réemployée deviennent alors déterminantes. Une hausse de valeur de 25 % ne correspond pas automatiquement à un enrichissement partageable. Il faut distinguer l’apport originaire, le financement complémentaire et la valeur retenue lors de la liquidation.
Le patrimoine final : ce qui existe à la dissolution
Le patrimoine final regroupe les biens appartenant à l’époux lorsque le régime prend fin, après déduction des dettes admises. Il peut inclure des actifs immobiliers, des comptes bancaires, des placements, des droits sociaux ou des biens indivis. Certains biens donnés sans l’accord requis du conjoint ou cédés dans l’intention de réduire ses droits peuvent aussi être réintégrés dans le calcul.
La valeur retenue joue un rôle central. Un bien est apprécié selon son état à la date pertinente, mais sa valeur est déterminée au jour de la liquidation. Ainsi, une villa estimée à 100 000 € puis valorisée 50 000 € supplémentaires appelle une analyse de son financement, de son entretien, des travaux et de l’origine de la plus-value. Les impôts liés à une cession ou à une plus-value, lorsqu’ils sont effectivement dus, peuvent également influencer le patrimoine net.
Le compte joint, les preuves et l’état descriptif : les détails qui évitent les litiges
Un compte joint peut faire circuler des fonds appartenant à deux patrimoines qui restent pourtant distincts. Son solde ne prouve pas, à lui seul, que chaque époux en possède la moitié au titre de la participation aux acquêts. Les relevés de compte, les apports initiaux, les virements, les factures de travaux et les clauses de remploi permettent de reconstituer la circulation des fonds. Cette traçabilité est particulièrement utile lorsqu’un achat est financé par un héritage, le produit de vente d’un bien antérieur ou des revenus professionnels versés sur le même compte.
La liquidation commence utilement par un état descriptif recensant les biens, leurs valeurs, les dettes, l’origine de propriété et les pièces justificatives. Les titres de propriété, actes de donation, relevés de placements, contrats de prêt et avis d’imposition facilitent les échanges. L’état descriptif du patrimoine final doit être établi dans les 9 mois suivant la dissolution, sauf prorogation. En présence d’une entreprise, d’un portefeuille de titres ou d’un désaccord sur une évaluation, l’intervention d’un notaire, d’un avocat ou d’un expert peut être nécessaire.
Divorce et décès : quand la créance devient exigible
La dissolution du régime matrimonial peut résulter d’un divorce, d’une séparation de corps, du décès d’un époux ou, dans certaines situations, d’une liquidation anticipée. Il faut distinguer la dissolution de la liquidation. La première correspond à l’événement qui met fin au régime. La seconde consiste à inventorier les biens, à les valoriser et à régler les droits de chacun.
En cas de divorce, la créance de participation est déterminée lors des opérations de liquidation. Celui qui a le plus bénéficié de l’enrichissement peut devoir une somme à son ancien conjoint. En cas de décès, la créance est prise en compte avant le règlement successoral. Le conjoint survivant ou les héritiers de l’époux décédé peuvent être créanciers ou débiteurs selon le résultat des calculs.
Le contrat de mariage peut aménager certaines règles, dans les limites du Code civil. Avant toute décision ou en cas de séparation, il est donc prudent de relire ce contrat, d’identifier ses clauses particulières et de réunir les preuves patrimoniales. Cette préparation facilite l’évaluation des biens, la vérification des dettes et la discussion sur le montant de la créance.

- Participation aux acquêts : le calcul qui partage l’enrichissement sans partager les biens - 15 octobre 2026
- Séparation d’un couple non marié : la résidence change, pas l’autorité parentale - 14 octobre 2026
- Communauté universelle et mariage : protéger le conjoint, préserver les enfants, maîtriser les risques ? - 13 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Combien donner pour un mariage : 70 à 100 € par personne pour le repas, selon le lien avec les mariés
 Mariage pour tous : la loi de 2013 qui ouvre le mariage et l’adoption aux couples de même sexe
 Faire-part mariage vintage : choisir le style qui donne le ton dès l’enveloppe
 PACS et achat immobilier : l’erreur de répartition qui peut coûter cher à la séparation