Assurance habitation en concubinage : les deux noms à déclarer pour éviter les zones grises
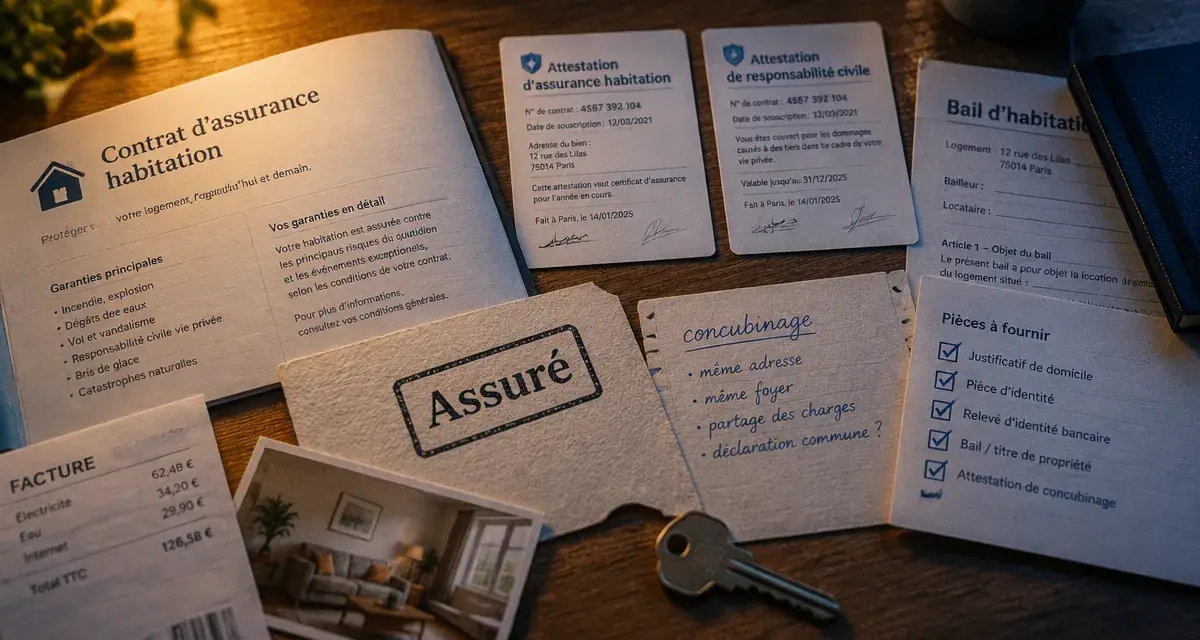
Vivre en concubinage ne crée pas automatiquement une couverture commune. Pour assurer correctement le logement, il faut distinguer le titulaire du bail ou le propriétaire, le souscripteur du contrat et les personnes déclarées comme occupants. Cette vérification devient essentielle lorsqu’un dégât des eaux, un vol ou un dommage causé à un voisin impose d’identifier les assurés et leurs biens.
Concubinage et assurance habitation : ce qui compte vraiment
Le concubinage correspond à une vie commune stable et continue entre deux personnes, sans mariage ni PACS. En assurance habitation, ce statut ne suffit pas à déterminer la protection. L’assureur examine surtout l’adresse assurée, le type d’occupation et les personnes mentionnées dans le contrat. Un concubin peut être locataire, occupant à titre gratuit ou copropriétaire selon la situation du couple.
Pour un logement loué, le locataire doit en principe être assuré au minimum contre les risques locatifs. Cette garantie couvre les dommages causés au logement du bailleur par trois risques : l’incendie, l’explosion et le dégât des eaux. Elle ne remplace pas une assurance multirisque habitation. Elle protège insuffisamment les biens du couple et les dommages causés à des tiers.
Une attestation d’assurance habitation portant les deux noms peut servir de justificatif pratique de vie commune. Elle ne confère toutefois aucun droit sur le bail ni aucun droit de propriété sur le logement. L’assurance, le bail et la propriété sont liés dans la vie quotidienne, mais restent juridiquement distincts.
Qui souscrit selon le bail ou la propriété du logement ?
| Situation | Organisation recommandée | Point de vigilance |
|---|---|---|
| Bail au nom d’un seul concubin | Le titulaire du bail souscrit le contrat et déclare son partenaire comme occupant. | Vérifier que le concubin est identifié comme assuré et que ses biens sont déclarés. |
| Bail signé par les deux concubins | Un contrat commun mentionnant les deux noms est généralement plus lisible. | Contrôler la responsabilité de chacun, notamment en présence d’une clause de solidarité au bail. |
| Logement possédé par un seul concubin | Le propriétaire assure le logement et déclare l’autre personne comme occupant. | L’occupant n’acquiert aucun droit de propriété grâce au contrat d’assurance. |
| Achat en indivision | Les deux propriétaires sont indiqués sur le contrat. | Adapter la valeur du mobilier et les garanties aux biens détenus séparément ou ensemble. |
Un seul contrat peut-il couvrir les deux concubins ?
Oui, une seule assurance habitation peut couvrir les deux personnes qui vivent à la même adresse si elles sont déclarées au contrat. Celui-ci doit préciser la qualité des personnes couvertes : souscripteur, coassuré ou occupant, selon les pratiques de l’assureur. Demander l’ajout explicite des deux noms réduit les ambiguïtés lors de la gestion d’un sinistre et facilite l’obtention d’une attestation commune.
Un contrat établi au seul nom d’un concubin n’exclut pas systématiquement l’autre. Il ne faut cependant jamais présumer de sa couverture. Les conditions générales et particulières indiquent si les membres du foyer, le partenaire déclaré et leur responsabilité civile sont inclus. En cas de doute, demandez une confirmation écrite à l’assureur. Si nécessaire, faites établir un avenant.
Les garanties à choisir au-delà du minimum locatif
Une multirisque habitation est souvent mieux adaptée à un logement occupé par un couple non marié. Elle peut réunir la responsabilité civile vie privée, les dommages au logement et la couverture des biens mobiliers. Son contenu varie toutefois selon le contrat. Il faut donc comparer les garanties effectivement prévues, et pas seulement l’intitulé de la formule.
- Responsabilité civile : elle intervient pour les dommages causés à un voisin, à un visiteur ou à un tiers, par exemple après une fuite d’eau provenant du logement.
- Dégâts des eaux, incendie et explosion : ces garanties couvrent les principaux sinistres domestiques prévus par le contrat et forment le socle des risques locatifs.
- Vol et tentative de vol : vérifiez les conditions de protection exigées, les biens couverts et les exclusions applicables.
- Bris de glace et dommages électriques : ces garanties peuvent être utiles selon les vitrages, les équipements et la valeur des appareils du foyer.
- Protection juridique : elle peut aider à défendre les intérêts de l’assuré dans certains litiges prévus au contrat.
Les biens de chacun doivent être évalués ensemble
Le montant déclaré ne doit pas se limiter aux meubles achetés en commun. Les ordinateurs, vélos, instruments, bijoux, appareils photo, vêtements ou meubles apportés avant l’emménagement appartiennent souvent à l’un ou à l’autre. Une valeur de mobilier sous-estimée peut réduire l’indemnisation. Certains objets coûteux nécessitent aussi une déclaration spécifique ou des justificatifs.
Pour établir une estimation réaliste, inventez le mobilier pièce par pièce. Notez les équipements, conservez les factures et prenez des photographies des objets importants. Isolez les biens de valeur au lieu de les intégrer à une estimation globale faite rapidement. Cette préparation facilite l’expertise après un sinistre et évite qu’un bien personnel soit oublié dans l’évaluation du foyer.
Comparer un contrat commun et deux assurances séparées
Deux contrats individuels pour une même adresse peuvent sembler rassurants. Ils créent pourtant un risque de doublon, des cotisations inutiles ou des discussions sur l’assureur compétent. Un contrat commun est souvent plus simple à gérer, à condition que les deux concubins et la valeur totale des biens soient correctement déclarés. Il ne doit pas être choisi uniquement parce qu’il est moins cher.
Le tarif dépend notamment de la surface, du type de logement, du nombre de pièces, de la localisation, des dépendances, du nombre d’occupants, de la valeur du mobilier et des garanties retenues. Comparer plusieurs devis reste utile, mais la prime ne suffit pas à mesurer la qualité d’une couverture.
- Comparez les franchises, c’est-à-dire la somme qui reste à votre charge après un sinistre.
- Examinez les plafonds d’indemnisation prévus pour chaque garantie et chaque catégorie de biens.
- Lisez les exclusions. Un défaut d’entretien, des conditions de fermeture non respectées en cas de vol ou des limites concernant les appareils électriques peuvent réduire la prise en charge.
- Vérifiez le mode d’indemnisation, notamment la prise en compte de la vétusté et l’existence éventuelle d’une valeur à neuf.
- Contrôlez les délais et les modalités de déclaration d’un sinistre, ainsi que la facilité de modification du contrat.
Déclarer l’arrivée, le départ ou la séparation sans tarder
L’emménagement d’un concubin constitue un changement d’occupant à signaler. Préparez les informations demandées par l’assureur : identité des deux personnes, adresse, bail ou titre de propriété, surface, nombre de pièces, dépendances, valeur approximative des biens et garanties souhaitées. Ces éléments permettent d’ajuster le contrat et d’obtenir une attestation correspondant à la situation réelle.
En cas de séparation ou de déménagement
Le départ de l’un des concubins doit être déclaré pour retirer ou modifier son nom, actualiser la valeur du mobilier et préciser qui conserve le contrat. Si le souscripteur quitte le logement alors que l’autre y reste, ce dernier ne doit pas supposer que la couverture continue automatiquement. Il faut organiser la reprise du contrat ou en souscrire un nouveau avant toute interruption.
Après un sinistre, la qualité d’assuré, les preuves d’achat, la valeur déclarée et les garanties souscrites influencent l’indemnisation. Un contrat à jour protège donc le logement, les biens de chacun et la responsabilité des occupants. Toute arrivée, tout départ ou tout changement dans le logement doit être signalé rapidement à l’assureur.

- Assurance habitation en concubinage : les deux noms à déclarer pour éviter les zones grises - 20 octobre 2026
- La séparation de corps impose la séparation de biens, sans mettre fin au mariage - 17 octobre 2026
- Participation aux acquêts : le calcul qui partage l’enrichissement sans partager les biens - 15 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Identifiant fiscal du logement : 12 chiffres à retrouver et à inscrire avant de signer le bail
 Numéro unique, fichier commun et dossier complet : le mode d’emploi du logement social 31
 Signal Logement : signalez un logement en mauvais état, joignez vos preuves et suivez le dossier
 Expertise avant achat immobilier : repérer fissures, humidité et réseaux avant de signer