Communauté réduite aux acquêts : biens, dettes et partage
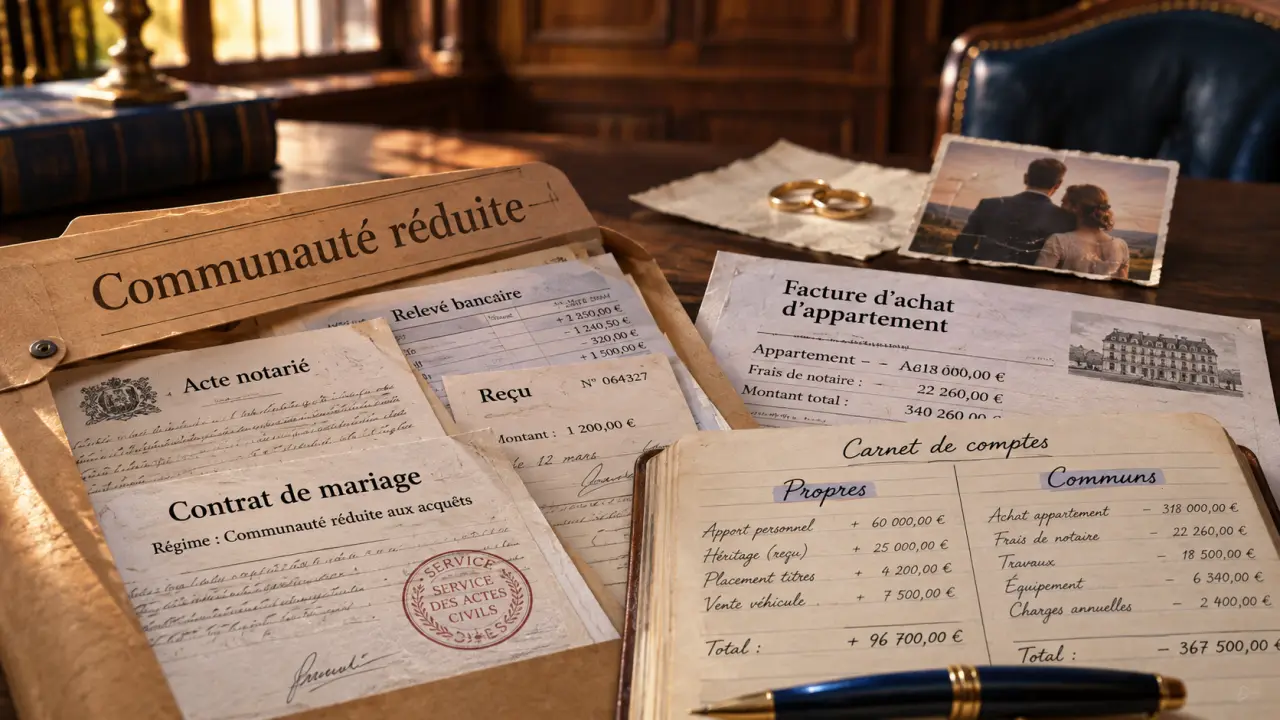
La communauté réduite aux acquêts est le régime matrimonial qui s’applique en principe aux époux mariés sans contrat de mariage en France. Les biens achetés pendant le mariage et les revenus constituent généralement des biens communs. En revanche, chacun conserve notamment les biens qu’il possédait avant l’union et ceux reçus personnellement par donation ou succession.
Ce régime ne met donc pas tout en commun. Il partage les richesses constituées pendant le mariage, mais peut aussi exposer la communauté à certaines dettes d’un seul époux. Lors d’un divorce ou d’un décès, il faut d’abord identifier les biens de chacun, régler les comptes et partager la communauté.
Que signifie « communauté réduite aux acquêts » ?
Un acquêt est un bien acquis à titre onéreux, c’est-à-dire en échange d’un paiement, pendant le mariage. Une voiture ou un appartement acheté avec les revenus du couple en sont des exemples. Le régime distingue trois ensembles : les biens communs, les biens propres du premier époux et les biens propres du second.
Il s’applique automatiquement dès le mariage, sans démarche particulière. Les couples présentant un élément international ou mariés avant l’entrée en vigueur de ce régime peuvent relever de règles différentes.
Quels biens sont communs et quels biens restent propres ?
| Bien ou somme | Statut en principe | Justificatif utile |
|---|---|---|
| Appartement acheté pendant le mariage avec les salaires | Commun, même si un seul époux signe l’achat | Acte d’achat et relevés de financement |
| Salaires et économies constituées pendant le mariage | Communs | Bulletins de salaire et relevés bancaires |
| Bien possédé avant le mariage | Propre à son propriétaire | Acte d’achat ou autre preuve de propriété datée |
| Héritage ou donation reçu personnellement | Propre au bénéficiaire | Acte de succession ou de donation |
| Achat financé avec un héritage | Potentiellement propre sous conditions de remploi | Acte d’achat et traçabilité des fonds |
Un achat payé par un seul époux est-il commun ?
Oui, s’il est financé avec des revenus perçus pendant le mariage ; seul un financement par des fonds propres peut en faire un bien propre (voir plus bas). Par exemple, une voiture achetée par un époux avec son salaire est en principe commune, même si la facture est à son seul nom. Le montant gagné par chacun ne détermine pas sa part de propriété dans les acquêts.
Les revenus produits par les biens propres alimentent aussi la communauté. Un appartement détenu avant le mariage reste ainsi propre à son propriétaire, mais les loyers perçus pendant l’union sont en principe communs.
Un héritage reçu pendant le mariage est-il partagé ?
Non. Une somme ou un bien reçu personnellement par succession reste propre à l’époux héritier. Il en va de même pour une donation faite à un seul époux. Si la somme est mélangée à d’autres fonds, son origine doit toutefois pouvoir être démontrée.
Un bien est présumé commun tant que son caractère propre n’est pas prouvé. Conservez donc les actes de succession ou de donation, les relevés bancaires et les documents d’achat. Un compte ouvert au nom d’un seul époux ne suffit pas, à lui seul, à rendre propres les sommes qui y sont déposées.
Comment acheter avec des fonds propres ?
Lorsqu’un époux utilise une somme propre pour acheter un bien, une déclaration d’emploi ou de remploi dans l’acte permet d’indiquer l’origine des fonds et l’intention de préserver ce caractère propre. Pour un achat immobilier, cette mention figure dans l’acte notarié. La qualification dépend notamment de la proportion de fonds propres et communs utilisée.
Exemple : vous recevez un héritage, puis l’utilisez pour financer majoritairement un appartement. Avec la déclaration appropriée, l’appartement peut rester votre bien propre. Si la communauté contribue aussi au financement, vous pourrez lui devoir une compensation lors de la liquidation : c’est une récompense. Conservez les preuves de chaque versement, car le prix payé et la valeur du bien au partage peuvent entrer dans son calcul.
Qui peut gérer ou vendre les biens ?
Chaque époux peut en principe administrer seul les biens communs et accomplir les actes courants. Chacun gère également ses biens propres. Certaines décisions importantes nécessitent cependant l’accord des deux époux : c’est notamment le cas de la vente d’un immeuble commun ou de sa donation.
Le logement familial bénéficie d’une protection supplémentaire. Un époux ne peut pas décider seul de le vendre, même lorsqu’il lui appartient personnellement. La protection porte aussi sur les meubles qui garnissent ce logement.
Chacun peut percevoir ses revenus et en disposer après avoir contribué aux charges du mariage. Cela ne change pas, pour autant, leur appartenance de principe à la communauté.
Qui paie les dettes d’un seul époux ?
Il faut distinguer deux questions : l’autre époux est-il personnellement tenu de payer et quels biens un créancier peut-il saisir ? Une dette contractée par une seule personne ne rend pas automatiquement son conjoint personnellement débiteur. Elle peut néanmoins, dans certains cas, exposer les biens communs.
Dépenses du ménage et dettes fiscales
Les époux sont en principe solidaires des dettes contractées pour l’entretien du ménage ou l’éducation des enfants. Le créancier peut alors demander le paiement à l’un ou à l’autre. Cette solidarité ne couvre pas une dépense manifestement excessive au regard du train de vie du couple et des circonstances de l’achat.
Les achats à tempérament et les emprunts souscrits par un seul époux ne bénéficient pas automatiquement de cette solidarité ménagère. Pour un emprunt, elle peut toutefois jouer lorsque la somme est modeste et nécessaire aux besoins de la vie courante, à condition que le cumul de tels emprunts ne soit pas manifestement excessif. Certaines dettes fiscales peuvent également engager solidairement les époux.
Dettes anciennes, emprunts et activité professionnelle
- Dette antérieure au mariage : elle reste personnelle à l’époux qui l’a contractée. Son créancier peut en principe poursuivre le paiement sur les biens propres et les revenus de cet époux, mais pas sur les autres biens communs.
- Emprunt ou cautionnement souscrit seul : l’époux engage en principe ses biens propres et ses revenus. Les biens communs ne sont engagés que si l’autre époux a donné son consentement exprès ; ce consentement n’engage pas pour autant ses biens propres.
- Dette professionnelle : une dette née pendant le mariage peut exposer les biens propres de l’époux concerné et les biens communs. Les gains et salaires de son conjoint bénéficient toutefois d’une protection particulière.
Que se passe-t-il en cas de divorce ou de décès ?
La fin du régime entraîne sa liquidation : il faut déterminer ce qui appartient à chacun et ce qui doit être partagé. La séparation de corps met également fin à la communauté et conduit à sa liquidation.
Les étapes du partage
- Faire l’inventaire : recenser les biens, les comptes, les emprunts et les autres dettes.
- Identifier les biens propres : chaque époux reprend ceux dont il peut établir la propriété personnelle.
- Calculer les récompenses : la communauté et les époux règlent les compensations dues lorsque le patrimoine de l’un a financé l’autre.
- Partager la communauté : après les comptes et le règlement du passif, l’actif commun net revient en principe pour moitié à chaque époux.
Par exemple, si la communauté a financé des travaux sur une maison propre à un époux, celui-ci peut lui devoir une récompense. À l’inverse, un époux qui a utilisé un héritage pour rembourser une dette commune peut avoir droit à une récompense de la communauté. Son montant ne correspond pas toujours simplement à la somme versée.
Lors d’un divorce, le partage par moitié concerne la communauté, pas nécessairement tous les biens du couple. Si la communauté nette vaut 200 000 euros, chaque époux reçoit en principe 100 000 euros de droits, en plus de ses éventuels biens propres. L’attribution concrète peut prendre la forme de biens différents ou d’une somme versée pour équilibrer les lots.
Au décès : partage d’abord, succession ensuite
Au décès d’un époux, on liquide d’abord le régime matrimonial. Le conjoint survivant conserve ses biens propres et récupère en principe sa moitié de communauté. L’autre moitié, ainsi que les biens propres du défunt, entre dans la succession.
Le conjoint survivant peut ensuite recevoir des droits dans cette succession. Leur étendue dépend notamment de la présence d’enfants et d’éventuelles dispositions prises par le défunt.
Avantages et inconvénients : ce régime convient-il à votre situation ?
La communauté réduite aux acquêts convient aux couples qui souhaitent partager les gains constitués pendant le mariage tout en conservant séparément leur patrimoine antérieur et leurs héritages. Elle tient compte, par le partage égal des biens communs, de la contribution d’un époux qui réduit son activité professionnelle pour la vie familiale.
Ses limites apparaissent surtout lorsque les patrimoines ou les risques sont difficiles à distinguer : mélange d’un héritage avec des revenus communs, financement croisé d’un logement ou activité professionnelle endettée. Les justificatifs deviennent alors essentiels et la liquidation peut demander des calculs complexes.
- Vous créez une entreprise : la séparation de biens mérite d’être comparée à la communauté, car les risques professionnels peuvent atteindre les biens communs.
- Vous avez des enfants d’une précédente union : distinguer votre part de communauté de votre succession aide à anticiper la transmission.
Peut-on choisir ou changer de régime matrimonial ?
Avant le mariage, un contrat établi par notaire permet de choisir un autre régime ou d’aménager les règles applicables. Pendant le mariage, les époux peuvent aussi modifier leur régime ou en adopter un nouveau par acte notarié, dans l’intérêt de la famille.
La séparation de biens maintient en principe les patrimoines distincts, même si les époux peuvent acheter ensemble. La communauté universelle met en commun un ensemble de biens plus large. La participation aux acquêts fonctionne pendant le mariage comme une séparation de biens, puis donne lieu à un calcul de participation à l’enrichissement à sa dissolution.
Le changement impose des formalités d’information, notamment à l’égard des enfants majeurs et des créanciers, qui disposent d’un droit d’opposition. L’intervention du juge peut être nécessaire, notamment en cas d’opposition. Pour choisir entre un simple aménagement et un changement complet, présentez au notaire vos biens, vos dettes et vos objectifs de transmission.
Questions fréquentes
Qui est soumis à ce régime matrimonial ?
Les couples mariés sans contrat de mariage. Le PACS et le concubinage ne créent pas de communauté de biens : chacun reste en principe propriétaire de ce qu’il achète en son nom, sauf achat en indivision.
Quels autres biens restent propres ?
Certains biens sont propres même acquis pendant le mariage, parce qu’ils ont un caractère personnel : vêtements et objets à usage personnel, indemnités versées pour un dommage corporel ou moral, droits attachés à la personne. Les instruments de travail nécessaires à la profession d’un époux le sont aussi, sauf s’ils dépendent d’un fonds de commerce ou d’une exploitation commune.
Un logement acheté avant le mariage et remboursé pendant l’union est-il commun ?
Non, il reste propre à l’époux qui l’a acquis, même si les mensualités sont payées avec les revenus du couple. Comme la communauté a financé le bien, elle peut toutefois réclamer une récompense lors de la liquidation.

- Communauté réduite aux acquêts : biens, dettes et partage - 13 novembre 2026
- Calcul du rachat de part d’une maison après séparation : formule et exemples - 11 novembre 2026
- Déclaration des revenus 2025 en ligne : connexion, étapes et déclaration automatique - 9 novembre 2026