Calcul du rachat de part d’une maison après séparation : formule et exemples
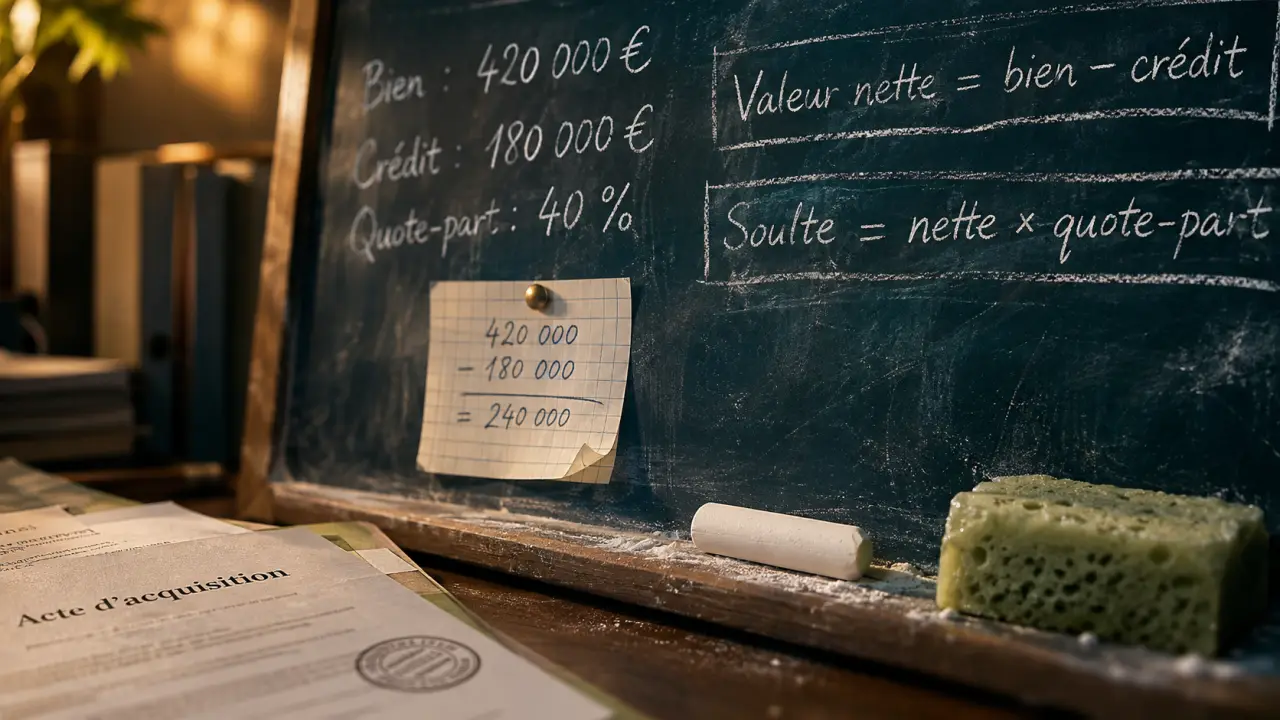
Pour estimer le rachat de la part d’une maison après une séparation, soustrayez le capital restant dû de la valeur actuelle du bien, puis multipliez le résultat par la quote-part de votre ex-partenaire. Par exemple, pour une maison de 250 000 €, avec 100 000 € de crédit restant et une propriété à 50/50, la somme à lui verser est estimée à 75 000 €.
Cette somme, appelée soulte, ne comprend ni les frais de l’opération ni le crédit que vous pourriez reprendre. La formule donne un premier repère : le partage définitif peut aussi tenir compte des dettes, des apports et des comptes entre les propriétaires.
La formule pour calculer la part à racheter
Lorsqu’un logement appartient à deux personnes, celle qui le conserve peut racheter les droits de l’autre. La soulte est la somme versée pour compenser la part reçue et devenir seul propriétaire.
Valeur nette = valeur actuelle du bien − capital restant dû
Soulte indicative = valeur nette × quote-part rachetée
Cette formule suppose que le crédit restant est supporté entre vous dans les mêmes proportions que la propriété et que la personne qui conserve le logement prend en charge la totalité de la dette. Elle ne tient pas compte d’éventuelles compensations entre vous. Si la répartition de la dette est différente de celle des droits de propriété, le résultat doit être adapté.
Quelles données utiliser ?
- La valeur actuelle : c’est le prix auquel le bien pourrait être vendu aujourd’hui, et non automatiquement son prix d’achat. Les travaux, l’état du logement et le marché local influencent cette estimation.
- Le capital restant dû : il s’agit du capital à rembourser à la date retenue pour l’opération, pas de la somme de toutes les mensualités futures, qui comprennent notamment des intérêts et une assurance.
- La quote-part rachetée : elle correspond aux droits de la personne qui quitte la propriété. Consultez l’acte d’acquisition pour connaître la répartition inscrite.
Le capital restant réduit la valeur nette à partager parce qu’une dette liée au financement du bien reste à prendre en charge. Si aucun crédit ne reste à rembourser, la valeur nette est simplement égale à la valeur du logement.
Exemples de calcul après une séparation
Maison avec crédit et propriété à 50/50
Vous possédez chacun la moitié d’une maison évaluée à 250 000 €. Le capital restant dû est de 100 000 €. Vous souhaitez conserver le bien et reprendre toute la dette.
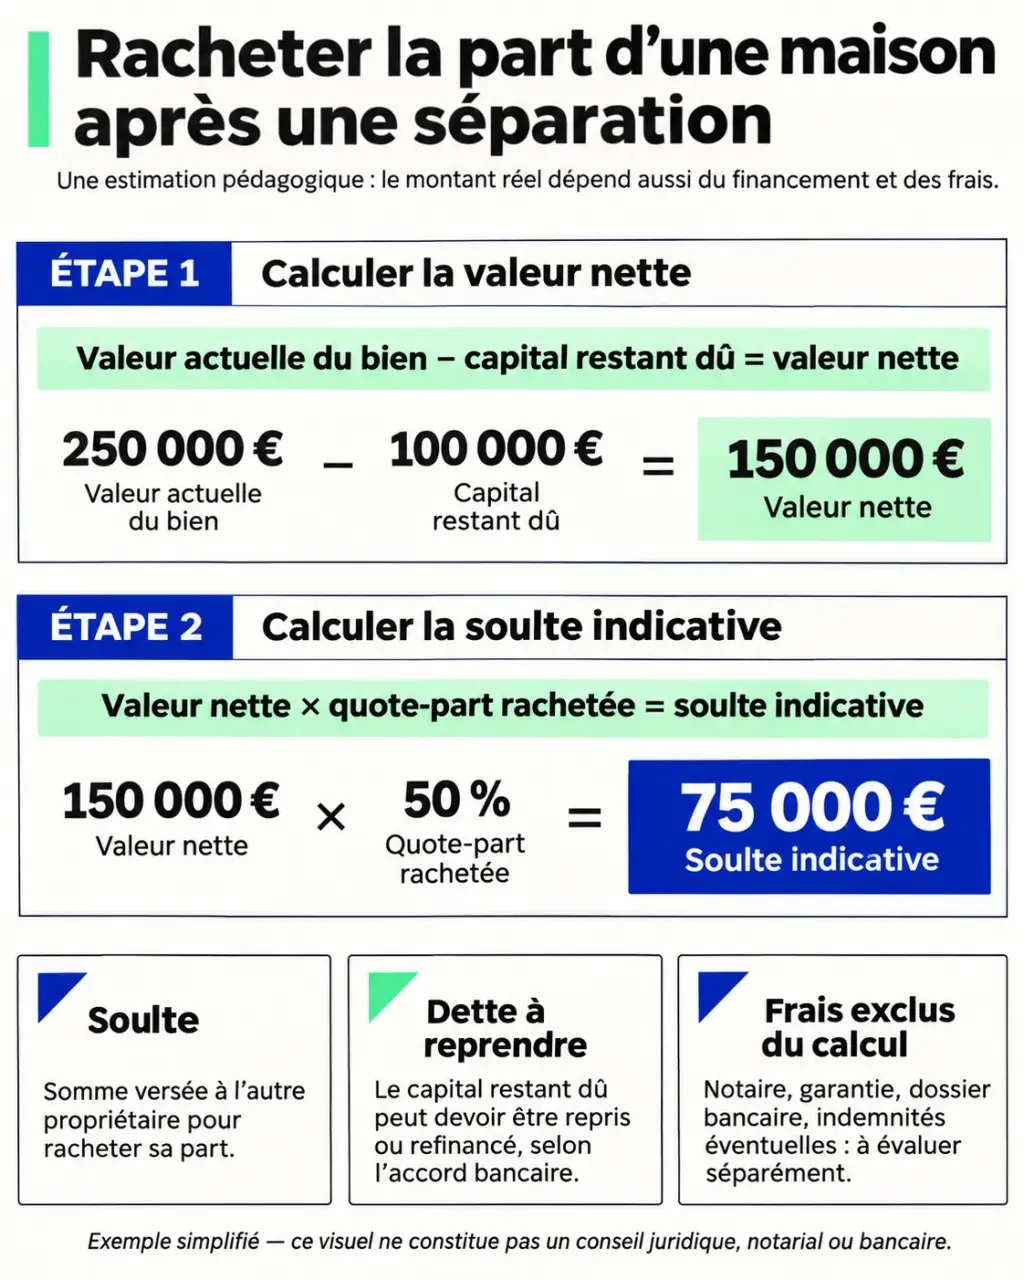
- Valeur nette : 250 000 € − 100 000 € = 150 000 €.
- Part de votre ex-partenaire : 150 000 € × 50 % = 75 000 €.
La soulte indicative est donc de 75 000 €. Vous devez aussi prendre en charge les 100 000 € de capital restant. Cela représente 175 000 € de soulte et de dette à assumer, avant frais. Ce total n’est pas nécessairement le montant d’un nouveau prêt : vous pourriez conserver le prêt existant, sous réserve de l’accord de la banque, et financer la soulte autrement.
Maison sans crédit et parts inégales
Vous détenez 70 % d’un logement estimé à 200 000 €, sans prêt restant. Votre ex-partenaire en possède 30 %. Pour racheter ses droits, le calcul indicatif est : 200 000 € × 30 % = 60 000 €, avant frais et ajustements éventuels.
Ce n’est pas votre propre pourcentage qu’il faut appliquer, mais bien celui de la personne qui cède sa part.
Comparer plusieurs situations
| Valeur du bien | Crédit restant | Part rachetée | Soulte indicative |
|---|---|---|---|
| 250 000 € | 100 000 € | 50 % | 75 000 € |
| 200 000 € | 0 € | 30 % | 60 000 € |
| 300 000 € | 50 000 € | 20 % | 50 000 € |
| 300 000 € | 0 € | 50 % | 150 000 € |
Ces montants supposent une dette répartie comme la propriété et aucune autre compensation. Ils ne comprennent pas les frais.
Apports personnels et dépenses : faut-il modifier le calcul ?
Un apport personnel plus important ne se déduit pas automatiquement de la soulte. Il a pu être pris en compte dans les quotes-parts inscrites lors de l’achat, ou donner lieu à une compensation distincte.
De même, si l’un de vous a payé seul des mensualités ou financé des travaux, ces dépenses ne changent pas nécessairement sa part de propriété. Elles peuvent toutefois compter dans les comptes à établir entre vous. Conservez les justificatifs et distinguez trois éléments : la propriété du bien, le remboursement du prêt et les éventuelles sommes dues entre les ex-partenaires.
Pour les couples mariés, le régime matrimonial entre aussi en jeu. Pour les partenaires de PACS ou les concubins, les actes d’acquisition et la situation patrimoniale restent déterminants. Le notaire intègre ces éléments au partage : la formule simple ne remplace pas ce travail.
Combien faut-il réellement financer ?
La soulte est la somme destinée à votre ex-partenaire. Votre budget doit aussi intégrer le crédit que vous conservez ou remboursez et les frais liés à l’opération.
| Élément | À quoi correspond-il ? | Effet sur votre budget |
|---|---|---|
| Soulte | Somme versée à l’autre propriétaire | À payer grâce à votre apport ou à un financement |
| Capital restant dû | Dette immobilière encore à rembourser | À conserver ou à rembourser, éventuellement avec un nouveau prêt |
| Frais | Coûts de l’acte, taxes et éventuels frais bancaires | À ajouter au budget, selon le montage retenu |
Pour comparer deux solutions de financement, regardez à la fois la somme à emprunter, la mensualité, la durée et le coût du crédit. Reprendre un prêt existant et souscrire un financement complémentaire n’a pas le même effet que rembourser l’ancien prêt avec un nouveau : les conditions et les frais peuvent différer.
Que devient le prêt commun ?
Le transfert de propriété ne retire pas automatiquement le nom de votre ex-partenaire du prêt. Si vous avez emprunté ensemble, la banque doit accepter sa désolidarisation pour qu’il cesse d’être engagé envers elle au titre de ce crédit. Elle examine notamment votre capacité à supporter seul le remboursement et peut refuser.
En cas de refus, une autre solution peut être étudiée : rembourser le prêt commun au moyen d’un nouveau financement, si celui-ci est accordé, ou renoncer au rachat immédiat. La vente du bien est une autre possibilité. Tant que la banque n’a pas libéré le coemprunteur, un accord entre ex-partenaires ne suffit pas à le désengager envers elle.
Comment fixer la valeur du bien et résoudre un désaccord ?
Vous pouvez convenir ensemble d’une valeur ou vous appuyer sur une estimation professionnelle, réalisée par exemple par un agent immobilier, un notaire ou un expert immobilier.
Si vos estimations sont éloignées, obtenez plusieurs avis et comparez les hypothèses retenues : surface, travaux à prévoir et biens de référence. Une expertise peut aider à rapprocher les positions. Si le désaccord persiste et bloque le partage, une intervention judiciaire peut devenir nécessaire.
Le montant définitif est celui sur lequel vous vous accordez, à partir de la valeur retenue et des comptes entre vous. Le notaire le formalise dans l’acte de partage et établit le décompte de l’opération ; à défaut d’accord, c’est le juge qui tranche.
Quels frais prévoir et dans quel ordre agir ?
Le budget comprend les frais liés à l’acte notarié, notamment des émoluments, des débours et des taxes. Il peut aussi inclure des frais bancaires, par exemple en cas de nouveau prêt ou de remboursement de l’ancien. Leur montant dépend de votre situation et du montage : appliquer un pourcentage unique au seul montant de la soulte risque donc de fausser le budget.
- Rassemblez les documents : acte d’acquisition, justificatifs d’apport et de dépenses, tableau d’amortissement ou décompte du capital restant dû.
- Estimez le logement : retenez une valeur actuelle et identifiez la quote-part de chacun.
- Calculez une première soulte : ajoutez au besoin les points à traiter dans les comptes entre vous, sans déduire automatiquement les apports.
- Montez le budget : distinguez la somme à verser, la dette à reprendre et les frais. Présentez le projet à la banque si un financement ou une désolidarisation est nécessaire.
- Formalisez le partage : le notaire prépare l’acte et le décompte, puis le transfert est réalisé lorsque les conditions de l’opération sont réunies.
Pour des époux, le rachat est souvent intégré à la liquidation du régime matrimonial lors du divorce. Pour des partenaires de PACS ou des concubins, il peut avoir lieu à tout moment après la séparation, tant que le bien reste en indivision. Dans tous les cas, l’acte se signe lorsque l’accord sur le partage et les conditions de financement sont réunis : le calendrier dépend donc de l’avancement de votre séparation et de la réponse de la banque.
Questions fréquentes sur la soulte
Qui verse la soulte ?
En principe, la personne qui conserve le bien et reçoit les droits de l’autre verse la soulte. Son montant final tient compte de l’ensemble du partage, pas seulement de la formule indicative.
Peut-on racheter une part sans nouveau crédit ?
Oui. Vous pouvez payer la soulte avec votre épargne si vous disposez des fonds nécessaires. Si un prêt commun subsiste, il faut néanmoins traiter son devenir avec la banque : payer la soulte ne désolidarise pas votre ex-partenaire.
Que se passe-t-il si le crédit restant dépasse la valeur de la maison ?
La valeur nette devient négative. La formule ne produit alors pas une soulte positive à verser simplement : le remboursement de la dette et sa répartition entre les emprunteurs deviennent centraux dans le projet. Une vente peut elle aussi laisser un solde de prêt à rembourser.

Partager cet article
Articles qui pourraient vous intéresser :
 Famille et parentalité : de la naissance à la recomposition, les repères qui changent tout
 Donation parent enfant : 100 000 € par parent, les règles fiscales à connaître
 Frais bancaires de succession 2026 : le plafond de 857€ et les règles de facturation
 Avance sur héritage : comment préserver l’équilibre entre les héritiers