Concubinage : au décès, le logement et l’héritage ne sont pas garantis
En France, le concubin survivant n’hérite pas automatiquement de son partenaire, même après de longues années de vie commune. Il conserve ses biens personnels, mais ses droits sur le logement et les sommes qu’il peut recevoir dépendent du bail, des titres de propriété et des dispositions prises avant le décès. Un testament peut améliorer sa protection, sans supprimer les contraintes fiscales ni les droits des enfants.
Sans testament, le concubin ne reçoit aucune part de succession
Le concubinage est une union de fait caractérisée par une vie commune stable et continue, selon l’article 515-8 du Code civil. Cette reconnaissance ne donne pas la qualité d’héritier. Un certificat de concubinage ou des justificatifs de domicile commun peuvent prouver la relation, mais ne remplacent pas un testament.
Testez vos connaissances sur les droits du concubin survivant
Six questions pour vérifier les principales règles applicables en France. Choisissez une réponse par question, puis validez le quiz.
Ce quiz présente des règles générales à visée pédagogique et ne constitue pas un conseil juridique personnalisé. Les règles peuvent dépendre du régime concerné et de la situation.
En l’absence de disposition particulière, les biens du défunt reviennent à ses héritiers légaux : ses enfants ou, à défaut, les membres de sa famille appelés à succéder. La durée de la relation et l’existence d’enfants communs ne changent pas cette règle. Les enfants héritent en leur nom, pas pour le compte du parent survivant.
Un legs reste limité par les droits des enfants
Un testament permet de transmettre au concubin un bien ou une fraction du patrimoine. Toutefois, les enfants bénéficient d’une réserve héréditaire, c’est-à-dire d’une part protégée de la succession. Seule la fraction restante, appelée quotité disponible, peut être librement léguée. Cette limite concerne aussi bien les enfants communs que ceux d’une précédente union.
Sans enfant, la liberté de transmission est généralement plus large. Un notaire doit néanmoins vérifier la situation familiale, les donations antérieures et la rédaction du legs. L’absence d’héritage automatique ne signifie donc pas qu’il est impossible de transmettre : elle impose de l’organiser.
Une transmission lourdement imposée
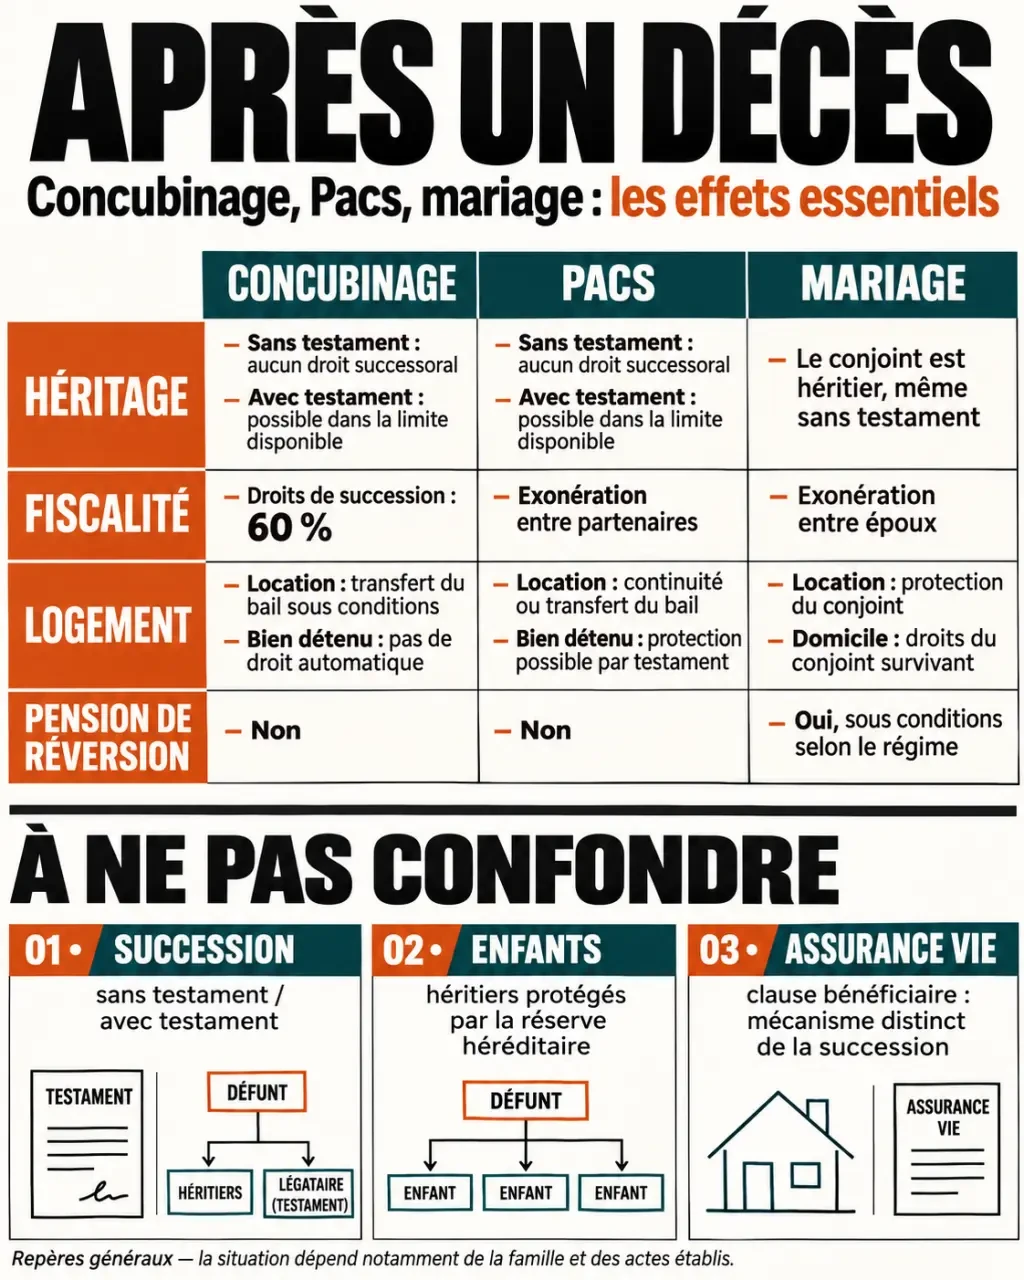
Pour un legs entre concubins sans lien de parenté, les droits de succession s’élèvent en principe à 60 % après un abattement de 1 594 €. Le testament désigne le bénéficiaire, mais ne lui accorde pas le régime fiscal du conjoint ou du partenaire pacsé. Avant de léguer un logement, il faut notamment vérifier que le survivant pourra financer l’impôt. Les règles applicables doivent être confirmées au moment de la préparation de la transmission.
Rester dans le logement dépend du bail ou de l’acte d’achat
La résidence commune est souvent l’urgence après le décès. Pourtant, y avoir vécu et avoir contribué aux dépenses ne suffit pas à garantir le maintien dans les lieux. Il faut distinguer location, propriété exclusive et achat en indivision.
Logement loué : identifier les signataires
Lorsque les deux concubins ont signé le bail, le survivant reste locataire et peut en principe poursuivre la location. Il doit informer le bailleur du décès et faire examiner les conséquences sur le contrat, les garanties et le paiement des loyers.
Si le défunt était seul titulaire, le transfert du bail n’est pas systématique. Pour un bail d’habitation soumis à la loi du 6 juillet 1989, le concubin notoire peut notamment en bénéficier s’il vivait avec le locataire depuis au moins un an à la date du décès. Le type de location, notamment meublée ou sociale, peut modifier les règles : faites vérifier le régime applicable et réunissez les preuves de vie commune.
Logement détenu par le défunt ou acheté ensemble
Si le logement appartenait exclusivement au défunt, le concubin ne bénéficie pas, du seul fait de sa relation, des droits au logement réservés au conjoint survivant. Sans disposition adaptée, son maintien dépend des droits des héritiers et d’un éventuel accord avec eux. Une occupation peut donner lieu à une indemnité.
En cas d’achat en indivision, le survivant conserve sa quote-part. Celle du défunt entre dans sa succession : le concubin peut donc devenir indivisaire avec les enfants ou d’autres héritiers. Il n’est pas automatiquement expulsé, mais le partage ou la vente peuvent être demandés. Une convention d’indivision peut encadrer cette situation, sans garantir à elle seule un maintien définitif.
Le logement est le pivot du budget après un décès : rester propriétaire ne suffit pas si les mensualités deviennent impossibles à payer. Il faut rapprocher trois documents souvent examinés séparément : l’acte d’achat, le contrat de prêt et l’assurance emprunteur. Les quotes-parts de propriété ne correspondent pas nécessairement aux quotités assurées. Vérifier quelle dette serait effectivement remboursée permet d’évaluer le coût réel du maintien dans les lieux.
Testament et assurance vie répondent à des besoins différents
Une protection cohérente combine le droit de recevoir, la possibilité de rester chez soi et les ressources nécessaires pour vivre. Aucun outil ne couvre automatiquement ces trois objectifs.
- Le testament organise un legs dans les limites de la réserve héréditaire. Sa rédaction mérite un contrôle notarial, notamment pour transmettre un droit sur le logement.
- L’assurance vie permet de désigner le concubin comme bénéficiaire d’un capital, en principe hors succession, selon un régime fiscal distinct.
- L’organisation du logement peut passer par un bail signé ensemble avec l’accord du bailleur, ou par une convention d’indivision adaptée.
La clause bénéficiaire d’assurance vie doit identifier clairement le destinataire et être actualisée lorsque la situation change. Son imposition dépend notamment des dates du contrat et des versements ainsi que de l’âge de l’assuré lors des versements. Des primes manifestement exagérées peuvent être contestées : l’assurance vie n’est pas un moyen illimité de contourner les droits des héritiers.
La tontine, ou clause d’accroissement, peut aussi être envisagée lors d’un achat. Elle repose sur un véritable aléa et entraîne des conséquences civiles et fiscales spécifiques. Elle ne constitue ni une exonération générale entre concubins ni une solution universelle : son intérêt doit être étudié avant l’acquisition avec un notaire.
Pacs et mariage : des protections à ne pas confondre
Changer de statut peut renforcer la protection du survivant, mais le Pacs et le mariage produisent des effets différents. Le partenaire pacsé n’est pas héritier automatique : un testament reste nécessaire pour lui transmettre des biens.
| Au décès | Concubinage | Pacs | Mariage |
|---|---|---|---|
| Héritage légal | Aucun | Aucun sans testament | Oui, selon la situation familiale |
| Droits de succession | En principe 60 % après abattement | Exonération | Exonération |
| Logement | Selon bail, propriété et dispositions | Protection temporaire sous conditions | Protection temporaire et, sous conditions, viagère |
| Pension de réversion | Non | Non | Possible sous conditions |
Le concubinage, comme le Pacs, n’ouvre pas droit à la pension de réversion des régimes de retraite obligatoires. Une prévoyance professionnelle ou un contrat d’assurance peut toutefois prévoir un capital décès pour un concubin, selon ses conditions et la désignation bénéficiaire.
Après le décès, réunir les preuves avant de prendre des engagements
Le survivant doit faire identifier ses droits personnels, distincts de ceux des héritiers. Il peut contacter un notaire pour examiner les dispositions existantes, le bailleur pour la location et les assureurs pour rechercher les garanties mobilisables.
- Réunir l’acte de décès, le bail, les titres de propriété, les contrats de prêt et d’assurance.
- Conserver les relevés bancaires, factures et preuves de financement des biens.
- Faire préciser par écrit les conditions d’occupation du logement et la répartition des charges.
- Vérifier les prestations et garanties décès auprès de l’employeur et des organismes concernés.
Avoir financé le bien du défunt peut, selon les circonstances, justifier une créance contre la succession. Mais aucun remboursement n’est automatique : il faut établir les versements et leur fondement juridique. Un avocat peut apprécier les recours possibles en cas de désaccord. Avant de signer un accord avec les héritiers ou de quitter le logement, un conseil personnalisé permet d’éviter de renoncer trop vite à un droit.

Partager cet article
Articles qui pourraient vous intéresser :
 Divorce sans contrat de mariage : 3 risques majeurs pour votre patrimoine et comment les anticiper
 Dossier de PACS refusé ? Les pièces, la mairie et les vérifications à faire
 PACS et succession : comment protéger votre partenaire survivant ?
 Communauté universelle et mariage : protéger le conjoint, préserver les enfants, maîtriser les risques ?