Combien de temps garder les papiers des impôts ? Délais et exemples
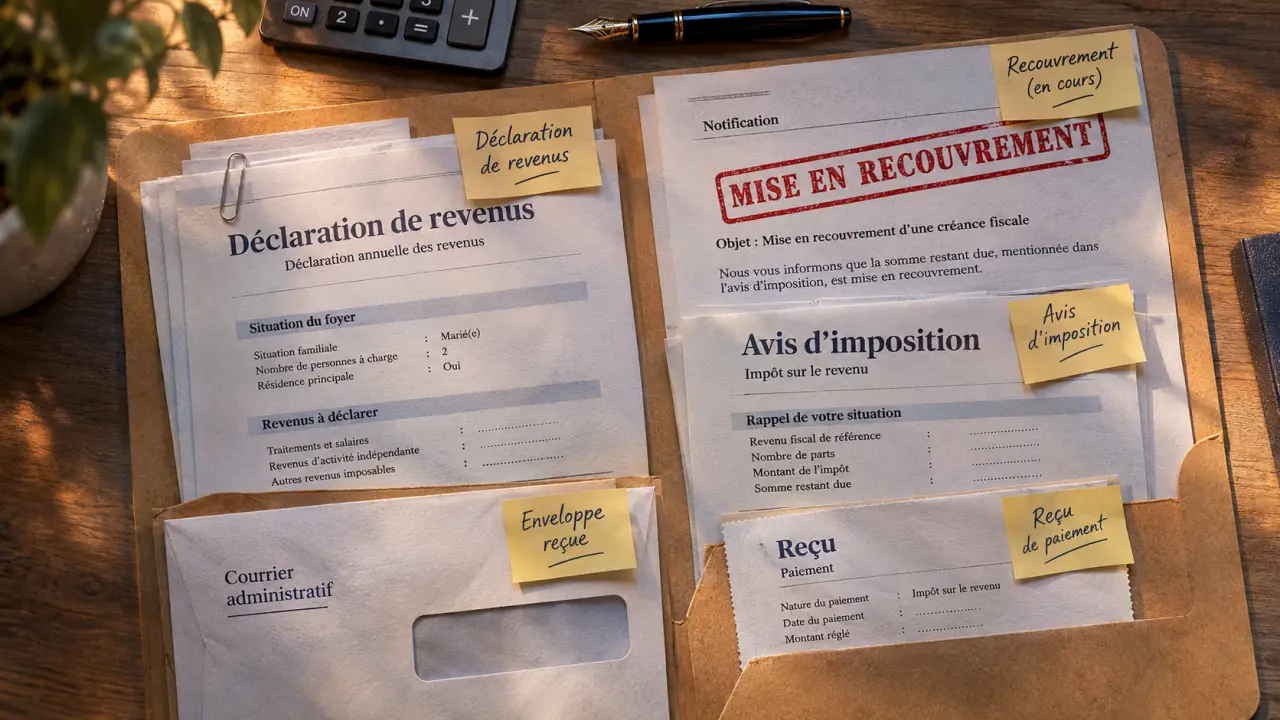
Gardez vos déclarations de revenus, avis d’imposition et justificatifs au moins jusqu’au 31 décembre de la deuxième année qui suit la mise en recouvrement de l’impôt. Pour les taxes locales, le repère est généralement le 31 décembre de l’année suivante. Ces dates sont des minimums pratiques : un contrôle, un avantage fiscal ou une succession peuvent justifier une conservation plus longue.
Pour éviter les erreurs de calcul, partez de la date inscrite sur l’avis, et non de l’année où vous avez perçu les revenus. Un document peut aussi servir à autre chose qu’à prouver le montant d’un impôt : ne jetez donc pas automatiquement toutes les pièces d’un dossier en même temps.
Les délais de conservation des papiers fiscaux en un coup d’œil
| Document | Repère de conservation | Quand garder plus longtemps ? |
|---|---|---|
| Déclaration de revenus, avis et justificatifs | Jusqu’au 31 décembre de la deuxième année suivant la mise en recouvrement | Contrôle, litige ou justificatif utile à une autre démarche |
| Taxe foncière et taxe d’habitation | Jusqu’au 31 décembre de l’année suivant la mise en recouvrement | Certains avantages fiscaux ou une contestation en cours |
| Déclaration de succession et pièces associées | Jusqu’au 31 décembre de la troisième année suivant le dépôt comme premier repère | Possibilité de délai plus long et intérêt durable des actes |
| Déclaration et justificatifs d’IFI | À conserver avec le dossier patrimonial | Délais de reprise plus longs possibles, notamment en cas d’absence de déclaration |
Ces repères concernent vos papiers fiscaux personnels. Si vous exercez une activité indépendante ou gérez une entreprise, classez séparément vos documents professionnels : leurs règles d’archivage comptable ne se résument pas aux délais des avis personnels.
Impôt sur le revenu : quels documents garder et jusqu’à quand ?
Conservez ensemble la déclaration, l’avis reçu après son traitement et les documents qui expliquent les sommes déclarées.
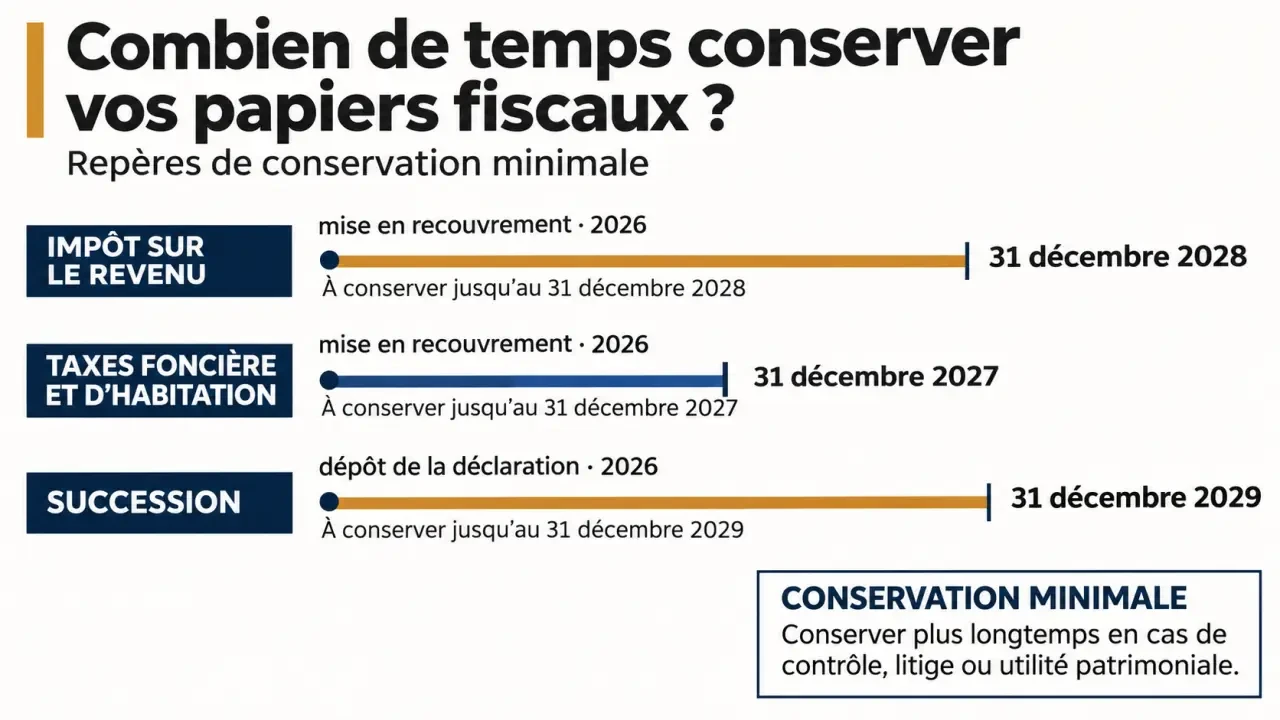
Le repère est la mise en recouvrement : pour un impôt mis en recouvrement en 2026, gardez le dossier correspondant jusqu’au 31 décembre 2028. Le paiement, même immédiat, ne rend pas les justificatifs inutiles.
Comment retrouver la bonne année ?
- Repérez sur l’avis l’année de mise en recouvrement.
- Ajoutez deux années civiles.
- Gardez l’avis, la déclaration et les preuves associées jusqu’au 31 décembre de cette deuxième année.
Si vous avez plusieurs avis, appliquez le calcul à chacun plutôt que de trier tous vos papiers à partir d’une seule date.
Quels justificatifs joindre au dossier ?
- Les preuves des revenus déclarés et les éléments relatifs aux revenus fonciers si vous louez un logement.
- Les factures et autres preuves des dépenses retenues au titre des frais réels.
- Les reçus de dons et les justificatifs de frais de garde ou d’emploi à domicile.
- Les factures de travaux et les pièces liées aux réductions ou crédits d’impôt demandés.
Si un avantage est utilisé sur plusieurs années, gardez la pièce qui le justifie avec les dossiers de toutes les années concernées. Pour des travaux immobiliers, un délai fiscal écoulé ne suffit pas toujours à rendre la facture inutile : elle peut notamment aider à calculer une plus-value lors d’une vente future.
Taxe foncière et taxe d’habitation : un délai souvent plus court
Pour la taxe foncière comme pour la taxe d’habitation applicable notamment à une résidence secondaire, le repère général est le 31 décembre de l’année suivant la mise en recouvrement. Une taxe mise en recouvrement en 2026 se conserve donc jusqu’au 31 décembre 2027.
Les durées légales de conservation des documents : Consultez les durées de conservation applicables aux documents et données selon leur nature et les obligations réglementaires.
Rangez avec l’avis les éléments qui expliquent une exonération, un abattement ou un dégrèvement. Pour certains de ces avantages, l’administration peut disposer d’un délai de reprise de trois ans. Une marge simple consiste à conserver plus longtemps l’avis et ses justificatifs lorsqu’un avantage particulier y figure.
Pour une taxe liée à un logement vacant, gardez également les pièces qui expliquent la situation du logement et les échanges éventuels avec l’administration.
Succession et IFI : mieux vaut distinguer l’impôt des actes
Après un décès, quels papiers conserver ?
Une déclaration de succession déposée en 2026 se conserve, comme premier repère, jusqu’au 31 décembre 2029. Ce délai ne couvre toutefois pas toutes les situations : une action reste possible jusqu’à la fin de la sixième année suivant le décès dans certains cas.
Gardez donc ensemble la déclaration, les justificatifs de valeur des biens, les dettes déclarées, les preuves de paiement et les échanges relatifs à la succession. Si le règlement ou une contestation se poursuit, ne détruisez pas le dossier à l’expiration du premier délai.
Les actes qui établissent la transmission ou la propriété d’un bien ont une utilité durable, distincte du seul contrôle des droits de succession. Il est prudent de les conserver sans fixer de date de destruction. Les héritiers ont aussi intérêt à préserver les dossiers fiscaux du défunt encore utiles pour répondre aux demandes concernant ses dernières années d’imposition.
Combien de temps garder les pièces relatives à l’IFI ?
Conservez les déclarations d’impôt sur la fortune immobilière et les pièces servant à justifier la composition et la valeur du patrimoine. En cas d’absence de déclaration ou lorsque des recherches supplémentaires sont nécessaires, un délai de reprise de six ans peut s’appliquer. Certains cas particuliers peuvent relever d’un délai de dix ans.
Le choix prudent est de garder ces documents avec les archives patrimoniales, en particulier lorsqu’ils concernent un bien détenu sur une longue période.
Conservation, réclamation et reprise : trois délais à ne pas confondre
Le délai de conservation répond à une question pratique : jusqu’à quand garder les pièces pour prouver ce que vous avez déclaré ? Le délai de réclamation concerne votre possibilité de contester une imposition. Le délai de reprise désigne la période pendant laquelle l’administration peut, sous les conditions applicables, corriger l’impôt.
Ces délais n’ont pas nécessairement le même point de départ ni la même durée. Une date de conservation usuelle n’est donc pas une garantie que toute question fiscale est définitivement réglée.
À l’inverse, avoir conservé un avis ne prolonge pas à lui seul le délai pour présenter une réclamation. Classez les courriers de contestation et les réponses avec l’avis concerné : vous pourrez ainsi reconstituer les démarches et leurs dates.
Papier ou numérique : quel format choisir ?
Pour un avis reçu en ligne, téléchargez le fichier et conservez-le dans un dossier personnel. Ne comptez pas uniquement sur sa présence dans votre espace fiscal : une copie vous permet de retrouver plus facilement le document avec ses justificatifs.
Pour un document reçu sur papier, une copie numérisée facilite les recherches et constitue une sauvegarde. Gardez l’original papier lorsque sa valeur ou son utilité dépasse la simple consultation fiscale, notamment pour un acte de propriété ou une pièce de succession importante. Une numérisation n’offre pas automatiquement les mêmes garanties que l’original dans toutes les démarches.
Classez les fichiers par année, puis par impôt. Donnez-leur un nom explicite, par exemple 2026-avis-impot-revenu ou 2026-taxe-fonciere. Ajoutez les factures et reçus dans le même dossier, puis faites une sauvegarde sur un disque externe ou dans un espace de stockage sécurisé.
Que faire si vous avez perdu un avis ou un justificatif ?
- Connectez-vous à votre espace particulier sur impots.gouv.fr et recherchez l’avis ou la déclaration dans vos documents.
- Téléchargez la copie disponible et classez-la avec les pièces de l’année concernée.
- Si le document n’y figure pas, demandez-en une copie à l’administration fiscale.
- Pour une facture ou un reçu perdu, demandez un duplicata à l’organisme ou au professionnel qui l’a émis.
La perte d’un justificatif ne fait pas disparaître la dépense, mais elle peut rendre sa preuve difficile. Si vous ne pouvez plus établir une charge ou un avantage demandé, celui-ci peut être remis en cause. Conservez donc aussi les échanges et les copies obtenues lors de vos demandes de duplicata.
FAQ sur la conservation des documents fiscaux
Combien de temps conserver un avis d’imposition ?
Autant que la déclaration correspondante : jusqu’au 31 décembre de la deuxième année suivant la mise en recouvrement. Gardez-le plus longtemps s’il vous sert encore de justificatif dans une autre démarche.
Le délai commence-t-il à l’année d’imposition ou à la mise en recouvrement ?
À la mise en recouvrement indiquée sur l’avis, et non à l’année où les revenus ont été perçus. Pour une succession, le premier repère part du dépôt de la déclaration.
Faut-il garder les justificatifs de frais réels et de réductions d’impôt ?
Oui, avec la déclaration de l’année concernée. Lorsqu’un avantage est utilisé sur plusieurs années, gardez la pièce avec les dossiers de toutes ces années.
Que faire si un contrôle fiscal est en cours ?
Ne triez pas un dossier en cours de contrôle ou de contestation, même si la date de tri prévue est passée. Gardez les pièces, les courriers reçus et vos réponses jusqu’à la fin de la procédure.
Combien de temps conserver les papiers fiscaux d’un proche décédé ?
La déclaration de succession et ses pièces se gardent au moins jusqu’au 31 décembre de la troisième année suivant le dépôt, avec un délai plus long possible dans certains cas. Gardez aussi les actes de propriété et les dossiers fiscaux du défunt encore utiles.

- Combien de temps garder les papiers des impôts ? Délais et exemples - 22 novembre 2026
- Communauté de vie entre époux : définition, résidence et séparation - 21 novembre 2026
- Frais de notaire pour un parking : montants et exemples - 20 novembre 2026