Succession sans notaire : comment débloquer les comptes bancaires ?
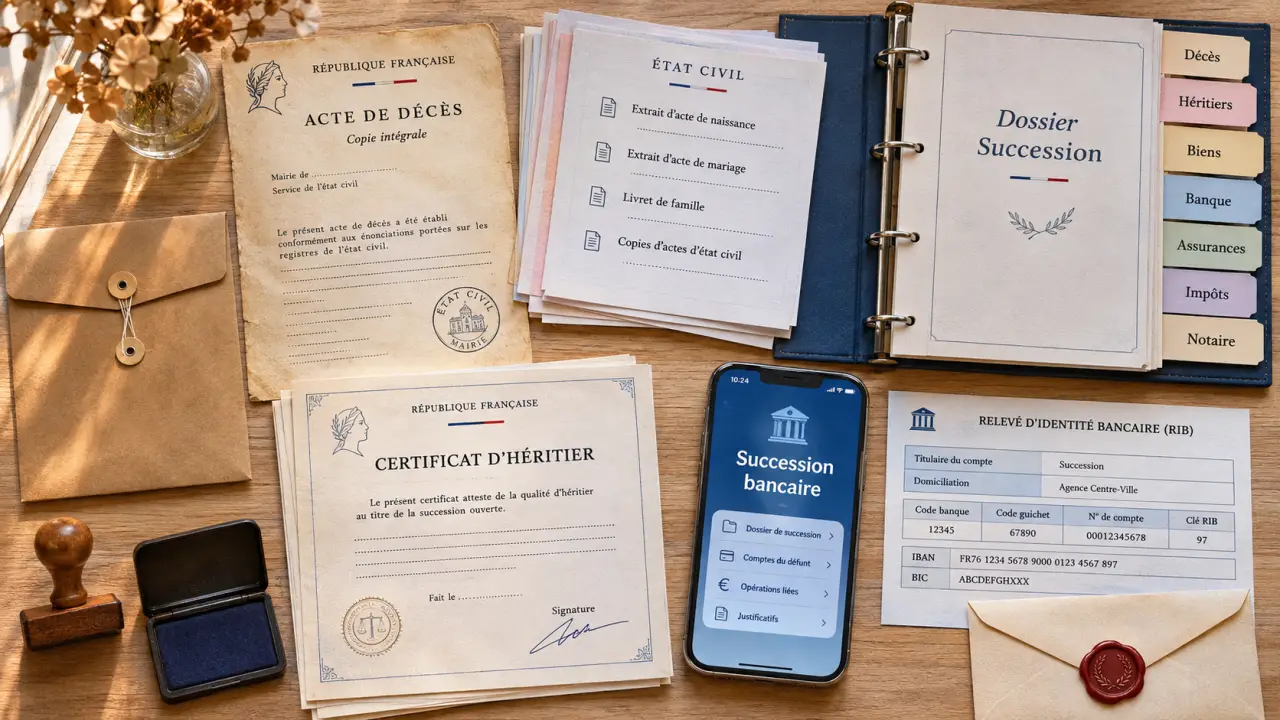
Oui, vous pouvez parfois régler une succession bancaire sans notaire et récupérer l’argent d’un parent décédé. La démarche est envisageable si la succession est simple, si les héritiers peuvent justifier leurs droits et si la banque accepte les pièces prévues pour la procédure simplifiée. La présence de plusieurs comptes ne l’interdit pas à elle seule.
En revanche, un bien immobilier, un acte de notoriété nécessaire ou des dispositions successorales particulières peuvent imposer l’intervention d’un notaire. Avant de demander un virement, il faut aussi distinguer le seuil applicable à la preuve de la qualité d’héritier du plafond autorisé pour payer les obsèques : ce ne sont pas les mêmes règles.
Dans quels cas une succession bancaire peut-elle se régler sans notaire ?
La voie directe auprès de la banque convient surtout lorsque le défunt ne laisse que des comptes et livrets, sans bien immobilier, que ses héritiers sont clairement identifiés et qu’ils s’entendent sur le règlement. Ils doivent pouvoir fournir une attestation commune et les documents d’état civil nécessaires, sous la forme d’un dossier commun pour chaque banque concernée.
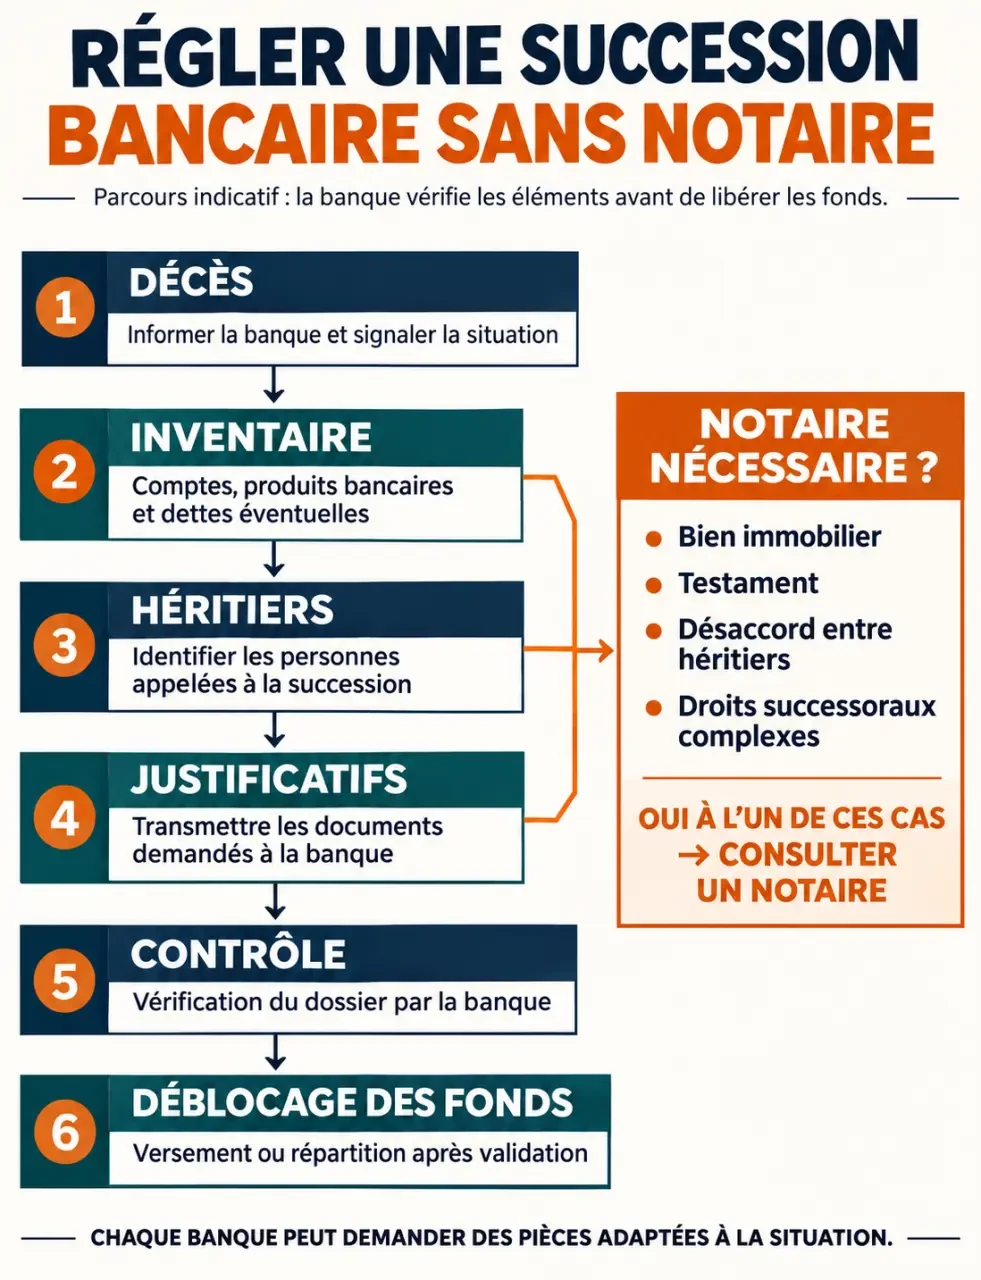
La présence d’un héritier mineur ne signifie pas automatiquement que toute succession doit passer chez le notaire. Elle rend toutefois la représentation de cet héritier et certains actes de partage plus délicats. De même, l’accord entre adultes ne permet pas d’écarter les droits d’un enfant mineur.
Dans quels cas le notaire devient-il obligatoire ?
- Bien immobilier dans la succession : le notaire intervient notamment pour établir l’attestation immobilière.
- Testament ou donation entre époux : le recours au notaire est nécessaire pour tenir compte de ces dispositions.
- Désaccord, héritier difficile à identifier ou droits complexes : la démarche directe risque de ne pas suffire. Le notaire peut établir les droits ; un conflit persistant peut nécessiter un avocat ou une décision de justice.
Quel montant permet de débloquer un compte sans notaire ?
La banque doit disposer d’une preuve suffisante de la qualité des héritiers. Pour une petite succession, une attestation signée par tous les héritiers peut remplacer l’acte de notoriété. Au-delà du seuil applicable à cette procédure, ou lorsque les conditions de l’attestation ne sont pas réunies, un acte de notoriété établi par un notaire peut être nécessaire.
Le seuil de la procédure simplifiée est revalorisé périodiquement : il ne correspond pas à un maximum fixe pour chaque compte. Il faut apprécier le montant de la succession dans son ensemble et remplir les autres conditions de l’attestation. Ce seuil ne doit pas être confondu avec le plafond distinct prévu pour le paiement des obsèques sur le compte du défunt.
| Question | Ce que le montant sert à déterminer |
|---|---|
| Attestation des héritiers | La possibilité d’utiliser une preuve simplifiée auprès de la banque, sous réserve des autres conditions. |
| Acte de notoriété | La nécessité de faire établir par un notaire la qualité des héritiers lorsque la preuve simplifiée ne suffit pas. |
| Frais d’obsèques | La somme pouvant être prélevée pour payer les funérailles, dans la limite applicable et des fonds disponibles. |
Attention au total : ne supposez pas que chaque compte ou chaque banque ouvre automatiquement droit à un seuil séparé. Faites d’abord l’inventaire des avoirs du défunt, y compris dans les autres établissements.
Quels documents fournir à la banque ?
Pour éviter les échanges successifs, préparez un dossier qui identifie le défunt, tous les héritiers et les comptes concernés.
- L’acte de décès et les références des comptes ou livrets connus.
- Une pièce d’identité pour chaque héritier concerné.
- Les actes d’état civil permettant d’établir les liens avec le défunt : acte de naissance, acte de mariage ou livret de famille, notamment.
- L’attestation des héritiers signée par tous, si la procédure simplifiée est applicable, ou l’acte de notoriété établi par le notaire.
- Les instructions communes de répartition et les coordonnées bancaires des destinataires.
- Les factures à régler sur les fonds du défunt, lorsqu’un paiement est possible avant le partage.
Attestation des héritiers ou acte de notoriété : quelle différence ?
L’attestation est un document signé par tous les héritiers. Ils y déclarent leur qualité, l’absence d’autres héritiers, de testament, de contrat de mariage et de contestation. Ils confirment aussi que la succession ne comporte pas de bien immobilier et qu’aucun procès ni notaire ne la prend en charge. Ils engagent leur responsabilité sur son contenu : ne la signez pas si vous savez qu’un héritier a été oublié ou qu’une affirmation est inexacte.
Les actes d’état civil servent à justifier les liens familiaux déclarés. Selon le dossier, la banque peut aussi demander un certificat attestant l’absence d’inscription de dispositions de dernières volontés. L’attestation permet aux héritiers de demander certaines opérations sur les comptes, puis leur clôture si les conditions sont réunies.
L’acte de notoriété est établi par un notaire pour constater qui sont les héritiers et leurs droits. Un ancien certificat d’hérédité délivré par une mairie ne doit pas être confondu avec cet acte.
Comment récupérer l’argent : les étapes auprès de la banque
- Signalez le décès. Transmettez l’acte de décès à chaque établissement connu. La banque bloque alors les comptes individuels et arrête l’utilisation des moyens de paiement du défunt.
- Recensez les avoirs et les dettes. Relevez les comptes courants, livrets, placements et factures. Conservez les relevés et les justificatifs de paiement.
- Identifiez les héritiers et leurs droits. Réunissez les pièces d’état civil et déterminez si une attestation commune suffit ou si un acte de notoriété est nécessaire.
- Transmettez un dossier complet. Joignez les instructions de répartition et les RIB. Si plusieurs banques détiennent des fonds, adressez une demande à chacune.
- Contrôlez les opérations finales. Comparez les sommes reçues aux soldes communiqués, aux factures payées et aux éventuels frais bancaires. Conservez les documents de clôture.
La banque ne verse pas nécessairement toute la somme à la première personne qui se présente. Elle doit identifier les ayants droit et disposer d’instructions permettant un transfert régulier.
Exemple : deux enfants découvrent un compte courant et un livret dans deux banques différentes. Ils réunissent les mêmes pièces d’état civil, puis présentent une demande à chaque établissement. Si la succession remplit les conditions de la procédure simplifiée, ils peuvent préparer une attestation commune. Le solde de chaque compte ne doit pas être examiné isolément pour conclure que la démarche est possible.
Compte individuel, joint ou indivis : quelles différences ?
| Type de compte | Effet habituel du décès | Point de vigilance |
|---|---|---|
| Compte individuel | La banque le bloque après avoir appris le décès. | Les héritiers doivent justifier leurs droits avant la répartition du solde. |
| Compte joint | Le cotitulaire survivant peut généralement continuer à l’utiliser. | Le fonctionnement du compte ne règle pas la propriété de toutes les sommes : la part du défunt relève de sa succession. |
| Compte indivis | Le décès entraîne en principe le blocage du fonctionnement du compte. | Le règlement suppose de tenir compte des droits des titulaires et des héritiers. |
Un partenaire pacsé cotitulaire d’un compte joint ne devient donc pas automatiquement propriétaire de l’ensemble du solde. Le PACS ne donne pas non plus, à lui seul, la qualité d’héritier : un testament peut notamment prévoir une transmission au partenaire.
Qui paie les obsèques et les dettes du défunt ?
Le blocage du compte n’empêche pas toujours le paiement des obsèques. La banque peut régler la facture funéraire sur les fonds disponibles, dans la limite réglementaire applicable. Présentez la facture : cette opération ne revient pas à répartir librement le solde entre héritiers.
Certaines autres dettes peuvent aussi être réglées sur les fonds de la succession. Établissez la liste des factures, emprunts et prélèvements connus avant tout partage. Répartir tout le solde sans tenir compte du passif peut conduire les héritiers à devoir restituer ou payer des sommes ensuite.
Si vous craignez que les dettes dépassent les biens laissés par le défunt, soyez prudent avant d’accomplir des actes qui pourraient valoir acceptation de la succession.
Combien de temps faut-il pour débloquer les fonds ?
Pour un dossier simple et complet, comptez à titre indicatif quelques semaines : une fourchette de deux à six semaines après finalisation du dossier donne un ordre de grandeur, pas une garantie. L’identification d’un héritier, une pièce manquante, un désaccord ou la recherche d’un placement peuvent prolonger le traitement.
La banque peut d’abord confirmer la réception des pièces, puis contrôler les droits et exécuter les virements. Notez la date d’envoi et gardez une copie du dossier afin de relancer précisément sur les pièces ou les opérations en attente.
Faut-il déclarer la succession si aucun notaire n’intervient ?
Oui, l’absence de notaire ne supprime pas les obligations fiscales. Lorsqu’une déclaration de succession est requise, les héritiers doivent la déposer et payer les éventuels droits. Le délai est généralement de six mois pour un décès en France et de douze mois pour un décès à l’étranger.
Des dispenses de déclaration existent pour certaines petites successions et dépendent notamment du lien avec le défunt. Elles ne signifient pas que la banque débloque les fonds sans justificatif. À l’inverse, recevoir un virement bancaire ne remplace pas une déclaration fiscale lorsqu’elle est due.
Quels sont les risques d’une succession sans notaire ?
- Un héritier oublié ou des droits mal calculés : la présence d’un conjoint, d’un enfant d’une autre union, d’une donation ou d’un testament modifie la répartition. Une attestation inexacte engage la responsabilité de ceux qui l’ont signée.
- Une acceptation de la succession sans l’avoir décidé : encaisser ou dépenser les fonds comme un propriétaire peut valoir acceptation, et les héritiers répondent alors des dettes.
- Un partage trop rapide : si des dettes apparaissent après la répartition, les héritiers peuvent devoir rembourser.
- Une erreur fiscale : une déclaration oubliée ou tardive peut entraîner des intérêts de retard et des majorations.
- Un conflit sans acte de référence : en l’absence de document établi par un notaire, un désaccord ultérieur entre héritiers est plus difficile à trancher.
Et si le défunt avait une assurance-vie ?
L’assurance-vie ne se traite pas comme un compte courant. Le bénéficiaire désigné contacte l’assureur et fournit les pièces demandées pour obtenir le capital. La clause bénéficiaire, la situation du contrat et les règles fiscales applicables déterminent le traitement des sommes.
Ne confondez donc pas la liste des héritiers avec celle des bénéficiaires du contrat : elles peuvent être différentes.
Que faire si la banque refuse de débloquer les fonds ?
Commencez par obtenir le motif précis du refus : pièce manquante, identité d’un héritier incertaine, absence de signature ou acte de notoriété requis. Complétez le dossier si le problème est matériel. Si vous contestez la position de la banque, adressez une réclamation écrite à son service chargé des réclamations et conservez sa réponse.
Si le différend persiste après cette démarche, la médiation bancaire peut être une voie de recours. Un désaccord sur les droits des héritiers ou sur le partage ne relève pas de la banque : il se règle entre héritiers, avec un notaire ou, à défaut, devant un juge.
Checklist de la succession bancaire sans notaire
- Acte de décès obtenu et transmis à chaque banque concernée.
- Absence de bien immobilier, de testament, de donation entre époux et de désaccord confirmée.
- Inventaire des comptes, livrets, placements et dettes établi.
- Liste complète des héritiers et pièces d’état civil réunies.
- Attestation signée par tous les héritiers, ou acte de notoriété, selon la situation.
- Facture d’obsèques réglée sur les fonds disponibles, dans la limite applicable.
- RIB et instructions de répartition communs transmis à chaque banque.
- Soldes reçus contrôlés et documents de clôture conservés.
- Déclaration de succession déposée dans les délais lorsqu’elle est requise.
- Assurance-vie traitée séparément auprès de l’assureur.
- Succession sans notaire : comment débloquer les comptes bancaires ? - 14 novembre 2026
- Honoraires des notaires : calcul, frais et remises - 12 novembre 2026
- Préparation mariage : étapes, budget et rétroplanning de A à Z - 10 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Où trouver un conseil notarial gratuit, en permanence, par téléphone ou sur rendez-vous ?
 Où déposer, comment suivre, quand renouveler une demande de logement 49 ?
 Attestation de vie commune pour un titre de séjour : pourquoi la déclaration seule ne suffit pas
 Formulaire de demande de livret de famille PDF : choisir le bon imprimé avant de le signer