Guide d’achat immobilier : budget, visite, crédit, compromis et cas du HLM ancien
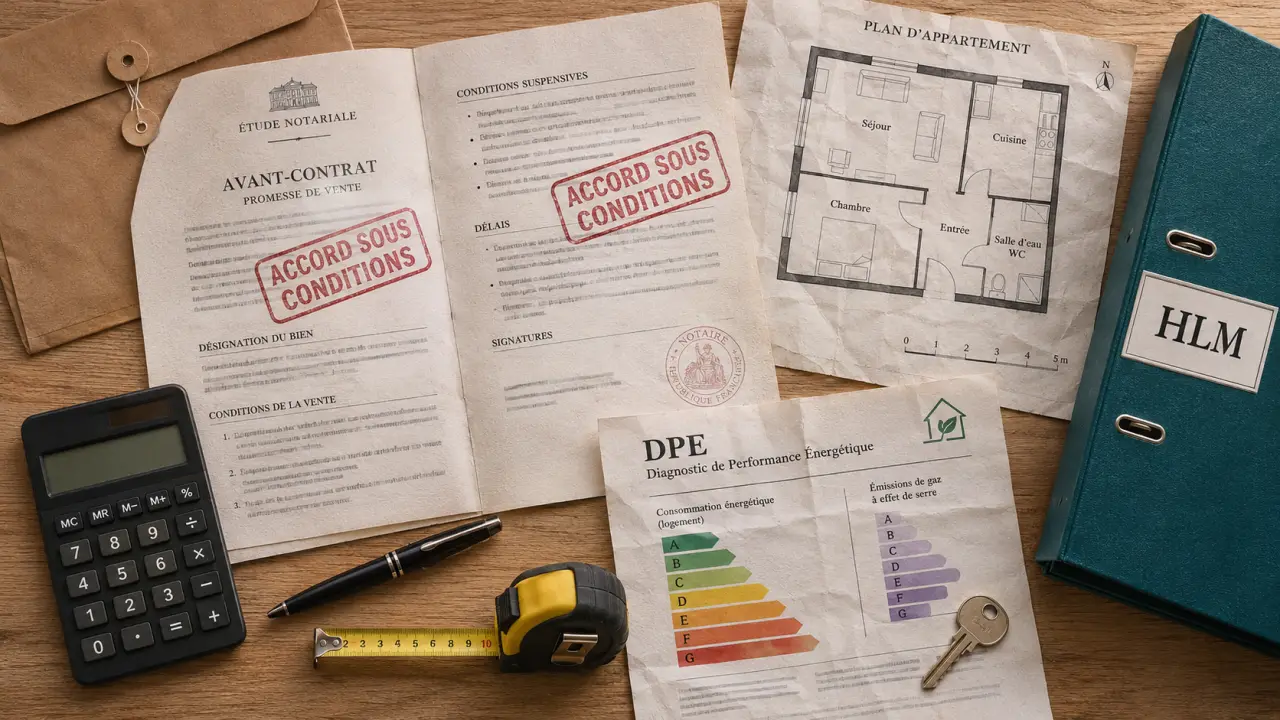
Pour acheter un logement, fixez d’abord un budget qui inclut les frais, visitez en vérifiant l’état du bien et ses documents, puis signez l’avant-contrat et l’acte authentique chez le notaire. Ce guide détaille ces étapes, le financement et les particularités d’un achat HLM ancien.
Les étapes d’un achat immobilier en un coup d’œil
| Étape | Décision ou vérification |
|---|---|
| 1. Projet et budget | Définir les besoins, l’apport et la mensualité supportable. |
| 2. Recherche et visites | Comparer les biens, leur état et leur coût d’usage. |
| 3. Offre ou candidature | Proposer un prix ou suivre la procédure de vente HLM. |
| 4. Avant-contrat | Lire les engagements, les délais et les conditions suspensives. |
| 5. Financement | Déposer les demandes de prêt et comparer leur coût total. |
| 6. Acte authentique | Signer chez le notaire, payer le solde et recevoir les clés. |
Ce parcours n’est pas toujours parfaitement linéaire : vous pouvez consulter une banque avant les visites pour cadrer votre recherche. L’accord définitif de financement intervient ensuite pour un bien et un projet précis.
1. Définir le projet et le budget réel
Listez d’abord vos besoins non négociables : secteur, temps de trajet, nombre de pièces, étage ou accessibilité. Distinguez-les de vos préférences, comme un balcon ou une cuisine séparée. Ce tri évite de payer davantage pour un critère secondaire tout en acceptant un défaut difficile à corriger.
Condition suspensive : les règles à respecter pour obtenir son prêt : Découvrez pourquoi une demande de prêt différente de celle prévue au compromis peut empêcher l’acquéreur de se prévaloir de la condition suspensive.
Pour fixer votre plafond, partez de votre épargne disponible et de la mensualité que votre foyer peut supporter. Conservez une réserve après l’achat pour les imprévus. La banque examine notamment vos revenus, vos crédits en cours, votre apport et la durée du prêt. Une estimation de capacité d’emprunt reste un point de départ, pas une promesse de crédit.
Quels frais ajouter au prix affiché ?
- À l’achat : frais d’acquisition, comprenant notamment taxes, émoluments du notaire et débours.
- Pour emprunter : intérêts, assurance emprunteur, frais de dossier et de garantie éventuels.
- À l’installation : déménagement, travaux immédiats et équipement indispensable.
- Chaque année : taxe foncière, assurance habitation, énergie, entretien et charges de copropriété si le bien est concerné.
Votre budget de recherche correspond donc au financement disponible, moins les frais d’acquisition et les dépenses que vous devez payer dès l’achat. Un logement moins cher peut revenir plus cher à l’usage s’il nécessite des travaux importants ou consomme beaucoup d’énergie.
Un exemple pour comparer deux logements
Imaginons deux appartements proposés à 200 000 €. Le premier demande 5 000 € de travaux immédiats ; le second en nécessite 20 000 €. Avant même les frais d’acquisition et de crédit, le second mobilise 15 000 € de plus. Si votre enveloppe travaux est limitée, cette différence peut justifier une offre inférieure ou l’abandon du bien.
2. Visiter et comparer les biens
Pendant la visite, prenez des photos si le vendeur l’accepte et notez les défauts pièce par pièce. Une contre-visite permet de revoir les points incertains, idéalement à un autre moment de la journée.
- État intérieur : recherchez traces d’humidité, fissures visibles, fenêtres abîmées et signes de mauvaise ventilation.
- Équipements : regardez l’état apparent du chauffage, de l’installation électrique et des points d’eau.
- Confort : prêtez attention à la lumière, aux bruits, aux vis-à-vis et aux rangements.
- Immeuble : observez la toiture si elle est visible, la façade et les parties communes.
- Environnement : parcourez le quartier, repérez les transports, les commerces et les sources possibles de nuisances.
Ne confondez pas rafraîchissement et travaux techniques. Repeindre une pièce n’a pas les mêmes conséquences qu’un problème d’humidité ou un chauffage à remplacer. Pour un défaut important, faites chiffrer les travaux avant de fixer votre prix.
Les documents à lire avant de s’engager
Consultez les diagnostics remis pour la vente, dont le diagnostic de performance énergétique ou DPE. Il donne un repère sur la consommation et les émissions du logement. Confrontez-le à l’état observé : une mauvaise performance peut peser sur les dépenses et sur les travaux à prévoir.
En copropriété, lisez aussi le règlement, les derniers procès-verbaux d’assemblée générale et les informations sur les charges. Repérez les travaux déjà votés, ceux qui sont envisagés et les éventuelles difficultés de l’immeuble. Un prix attractif ne compense pas nécessairement une rénovation collective coûteuse.
3. Faire une offre et préparer le crédit
Pour déterminer votre offre, rapprochez le prix demandé de celui de biens comparables, puis tenez compte de l’état du logement, des travaux et de ses défauts. Une offre écrite acceptée par le vendeur peut vous engager : précisez le bien, le prix et, si vous empruntez, la condition d’obtention du prêt.
Préparez ensuite votre dossier de financement avec vos justificatifs de revenus, vos relevés et les informations sur vos crédits et votre apport. Comparez les propositions sur la durée et le coût total, pas seulement sur la mensualité : un remboursement étalé plus longtemps peut alléger chaque échéance tout en augmentant le coût global.
Examinez aussi l’assurance emprunteur, les frais de dossier et le coût de la garantie. Des prêts aidés peuvent compléter le financement sous conditions. Le prêt à taux zéro, ou PTZ, n’est pas automatique ; il peut notamment concerner certains achats de logements anciens issus du parc social.
4. Comprendre le compromis et la signature
Une fois le prix accepté, vendeur et acheteur signent généralement une promesse ou un compromis. Cet avant-contrat décrit le bien, le prix, les engagements des parties et les conditions à remplir avant la vente. Lisez les annexes en même temps que le document principal : diagnostics et informations sur la copropriété font partie des éléments utiles à votre décision. L’acheteur non professionnel dispose en outre d’un délai légal de rétractation après la signature de l’avant-contrat ; sa durée et ses modalités figurent dans le document.
Si vous achetez à crédit, la condition suspensive de prêt protège l’achat lorsque le financement prévu n’est pas obtenu dans les conditions fixées. Les caractéristiques du prêt et les délais inscrits dans l’avant-contrat comptent : déposez vos demandes en cohérence avec ces indications et conservez les réponses reçues.
L’acte authentique est ensuite signé devant notaire. Il officialise la vente ; l’acheteur règle le solde et reçoit généralement les clés à cette occasion. Avant le rendez-vous, prévoyez le transfert des fonds et une dernière visite pour constater l’état du logement et relever les compteurs.
5. Acheter un logement HLM ancien : ce qui change
La vente d’un logement issu du parc social suit un cadre particulier. Le parcours ressemble à un achat classique pour le budget, la visite, le crédit et l’acte notarié. En revanche, les personnes pouvant acheter et leur ordre de priorité peuvent varier selon que le logement est occupé ou vacant. Le prix seul ne garantit donc pas l’attribution.
Pour un logement proposé à la vente, lisez les modalités de candidature communiquées par le bailleur. Constituez le dossier demandé et transmettez-le dans le délai indiqué. Le vendeur examine ensuite les candidatures au regard des règles applicables.
Comme pour tout appartement, étudiez les charges, les diagnostics et les travaux de l’immeuble. Ajoutez une question propre à cette vente : quelles obligations s’appliqueront si vous revendez ou louez le logement ? Certaines peuvent concerner les premières années.
Souscrivez l’assurance habitation pour qu’elle prenne effet à la remise des clés, puis ouvrez ou transférez vos contrats d’eau, d’électricité et de gaz à votre nom, à partir des relevés de compteurs faits lors de la dernière visite. Conservez l’acte de vente, les diagnostics et, en copropriété, les documents de l’immeuble : ils serviront pour les travaux, la revente ou une éventuelle mise en location. Prévoyez enfin dans votre budget les dépenses récurrentes du propriétaire : taxe foncière, charges, entretien et remboursement du prêt.
Questions fréquentes avant d’acheter
Faut-il avoir un apport personnel ?
L’apport réduit la somme à emprunter et peut couvrir une partie des frais. Son montant dépend de votre épargne et des conditions du financement. Ne videz pas nécessairement votre réserve : vous aurez encore des dépenses après la remise des clés.
Qui peut acheter un logement HLM ?
Les possibilités d’achat et les priorités dépendent notamment de l’occupation du logement. Le locataire en place et les candidats à un logement vacant ne se trouvent pas dans la même situation : la priorité n’est pas la même pour chacun.
Le PTZ paie-t-il tout l’achat ?
Le PTZ est un financement complémentaire soumis à conditions, et non une somme accordée à chaque acheteur. Il peut s’ajouter à un apport ou à un prêt classique pour une acquisition éligible, y compris certains logements anciens vendus par un bailleur social.
Quels documents regarder en priorité avant de signer ?
Commencez par les diagnostics et l’avant-contrat. Pour un appartement, ajoutez les documents de copropriété, les charges et les décisions de travaux. Pour une vente HLM, examinez aussi les conditions propres à la vente et les obligations éventuelles en cas de revente ou de location.

- Guide d’achat immobilier : budget, visite, crédit, compromis et cas du HLM ancien - 18 novembre 2026
- Concubinage : quel synonyme choisir selon votre phrase ? - 17 novembre 2026
- Communauté réduite aux acquêts : biens, dettes et partage - 13 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Crédit fonctionnaire immobilier : qui peut en bénéficier, quelles solutions comparer et quels points vérifier avant de signer
 Assurance habitation temporaire : obligatoire, utile ou superflue selon le bail ?
 Acheter en SCI : éviter le blocage de l’indivision sans compliquer la revente
 Assurance habitation en concubinage : les deux noms à déclarer pour éviter les zones grises