Concubinage : une union libre, mais sans succession automatique
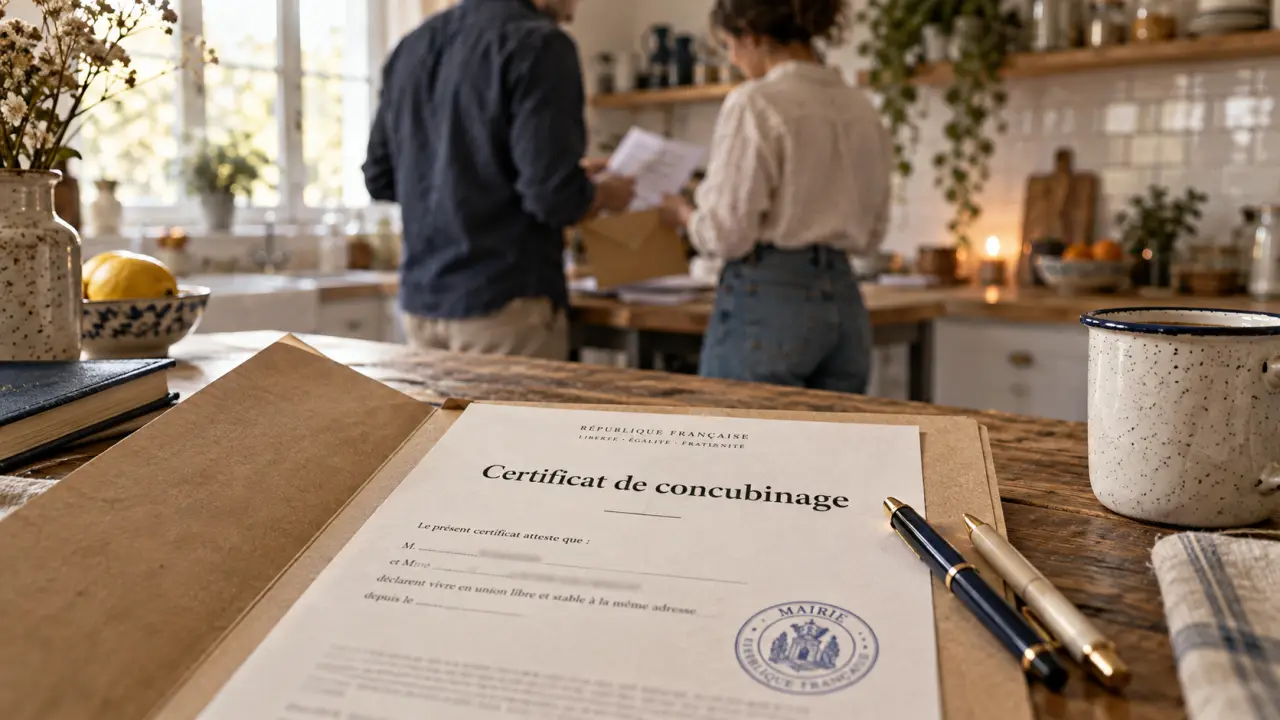
Le concubinage, aussi appelé union libre, est une union de fait entre deux personnes qui vivent en couple de manière stable et continue, qu’elles soient de même sexe ou de sexe différent. Aucun contrat ni aucune cérémonie n’est nécessaire. Cette simplicité laisse une grande autonomie aux concubins, mais elle limite aussi leur protection juridique, notamment pour le logement, les biens et la succession.
La définition légale du concubinage et ses critères
La définition du concubinage repose sur une réalité de vie : deux personnes partagent une vie de couple. Une relation affective ou des rencontres régulières ne suffisent donc pas. La situation doit révéler une communauté de vie identifiable, avec une certaine stabilité et une continuité.
Une vie commune stable, continue et assumée
La vie commune implique généralement un domicile partagé, des habitudes communes et, souvent, une participation aux dépenses du foyer. Les concubins peuvent conserver des comptes bancaires séparés et ne pas posséder de biens ensemble : cela n’empêche pas le concubinage. À l’inverse, une cohabitation temporaire entre amis, colocataires ou membres d’une même famille ne constitue pas une vie de couple.
Il n’existe pas de durée minimale universelle pour être considéré comme concubin. Chaque organisme ou administration examine la situation à partir d’éléments concrets. Une installation récente peut être reconnue si la vie de couple est réelle. À l’inverse, une adresse commune sans projet de vie partagé peut ne pas suffire.
Union libre, vie maritale et concubinage : des termes proches
Dans le langage courant, union libre, vie maritale et concubinage désignent généralement la même situation. Le terme « concubinage » est toutefois celui qui est utilisé dans le cadre juridique et administratif. Il ne crée pas, à lui seul, les obligations réciproques prévues par le mariage ou le Pacs.
Prouver le concubinage : quels documents conserver ?
Le concubinage peut être prouvé par tout moyen. Cette souplesse est utile lorsqu’une administration, une caisse de prestations ou un organisme demande de justifier une vie commune. Les documents produits doivent toutefois correspondre à la situation réellement déclarée.
Les justificatifs les plus utiles
Selon la démarche, il peut être pertinent de réunir plusieurs éléments concordants :
- des justificatifs d’identité des deux personnes ;
- des justificatifs de domicile à la même adresse ;
- un bail portant les deux noms ou des courriers reçus au domicile commun ;
- une déclaration sur l’honneur signée par les deux concubins ;
- des témoignages écrits, lorsque cela est nécessaire ;
- des documents montrant une organisation matérielle commune, sans qu’ils soient exigés dans tous les cas.
Il est préférable de constituer un dossier cohérent plutôt que de rechercher un document unique. Un justificatif de domicile commun prouve une adresse. Plusieurs pièces datées permettent mieux d’établir la continuité de la vie commune.
Pour vérifier son dossier, il faut comparer les adresses, les dates, les signatures et la nature des documents. Tous doivent renvoyer à la même réalité de foyer. Cette vérification évite de produire des pièces nombreuses mais contradictoires, comme une déclaration de vie commune accompagnée de courriers récents établis à deux domiciles différents.
Le certificat de concubinage : utile, mais limité
Certaines mairies délivrent gratuitement un certificat de concubinage, parfois appelé certificat de vie commune. Les conditions et les pièces demandées peuvent varier d’une commune à l’autre. Ce document peut être demandé pour une démarche administrative ou auprès d’un organisme privé.
Il n’a cependant pas de valeur juridique propre. Il ne transforme pas les concubins en époux ou en partenaires de Pacs et ne crée aucun droit successoral. Il s’agit d’une attestation administrative fondée sur les déclarations et les justificatifs présentés, pas d’une protection générale du couple.
Concubinage, Pacs ou mariage : ce qui change réellement
Ces trois formes de vie à deux n’offrent pas le même niveau d’engagement ni les mêmes conséquences juridiques. Le concubinage est le plus simple à commencer et à arrêter. Il est aussi le moins protecteur par défaut.
| Situation | Formalité de départ | Impôts | Succession | Fin de l’union |
|---|---|---|---|---|
| Concubinage | Aucune formalité obligatoire | Déclarations en principe séparées | Pas de droit automatique pour le survivant | Rupture libre |
| Pacs | Convention et enregistrement | Imposition commune | Protection possible par testament, sans droit automatique à hériter | Dissolution à accomplir |
| Mariage | Célébration civile | Imposition commune en principe | Le conjoint survivant dispose de droits successoraux | Divorce ou décès |
Le choix dépend donc du niveau de protection juridique recherché. Le concubinage convient à un couple qui privilégie l’autonomie et souhaite éviter les formalités. Dès qu’un projet immobilier, des enfants, un déséquilibre financier ou la volonté de protéger le survivant apparaissent, une organisation plus structurée devient nécessaire.
Logement, argent et patrimoine : les règles à ne pas supposer
Le concubinage ne crée pas automatiquement de caisse commune, de solidarité générale des dettes ou de propriété partagée. Chaque concubin conserve en principe ce qui lui appartient et reste responsable de ses engagements personnels. La situation doit donc être organisée séparément pour le logement, les dépenses et les achats importants.
Bail, charges et achats du quotidien
Pour un logement loué, la situation dépend notamment des noms inscrits sur le bail. Si les deux concubins sont titulaires, chacun dispose de droits sur la location et assume les obligations prévues au contrat. Si un seul a signé, l’autre n’acquiert pas automatiquement le statut de titulaire du bail du seul fait de la vie commune.
Les dépenses du foyer peuvent être réparties librement entre les concubins. En cas de séparation, les remboursements sont plus faciles à établir lorsque les contributions importantes sont tracées : virements, factures, reconnaissance écrite ou répartition clairement documentée. Un compte bancaire commun peut faciliter les dépenses courantes, mais il ne règle pas à lui seul la question de la propriété des sommes versées.
Le concubinage doit aussi être déclaré aux organismes qui demandent de signaler la vie en couple, notamment lorsque cette situation a une incidence sur les prestations. Les modalités dépendent de l’administration concernée.
Acheter un bien ensemble : l’indivision à organiser
Lorsqu’un logement est acheté à deux, les concubins sont généralement propriétaires en indivision selon les parts indiquées dans l’acte d’acquisition. Ces quotes-parts doivent correspondre au financement réellement envisagé. Le fait qu’une personne paie davantage les mensualités après l’achat ne modifie pas automatiquement la propriété inscrite dans l’acte.
Avant un achat, il est prudent de clarifier l’apport de chacun, la répartition du crédit, les travaux et les règles de sortie en cas de séparation. Sans organisation préalable, un désaccord sur la vente ou le rachat des parts peut devenir long et coûteux.
Enfants, décès et séparation : les moments où l’anticipation compte
La liberté du concubinage ne dispense pas de protéger les intérêts familiaux. Les conséquences sont particulièrement importantes à la naissance d’un enfant, au décès de l’un des concubins ou lors d’une rupture conflictuelle.
Filiation et autorité parentale
Le concubinage n’a pas d’incidence directe sur la filiation. La mère est désignée par l’acte de naissance. Le père doit, lorsque cela est nécessaire, reconnaître l’enfant pour établir sa filiation. Lorsque la filiation est établie dans les conditions requises, l’autorité parentale est exercée conjointement par les parents.
En cas de séparation, les parents doivent continuer à prendre les décisions importantes pour l’enfant. S’ils ne parviennent pas à s’entendre sur la résidence, le droit de visite ou la contribution à l’entretien, le juge aux affaires familiales peut être saisi.
Le concubin survivant n’hérite pas automatiquement
Contrairement au conjoint marié, le concubin survivant n’a aucun droit automatique dans la succession de son partenaire. Sans disposition particulière, les biens du défunt reviennent à ses héritiers. Le certificat de concubinage ne change rien à cette règle.
Un testament ou une donation peut améliorer la protection du concubin survivant, dans les limites applicables à la succession, notamment lorsqu’il existe des héritiers réservataires. Pour un patrimoine important, un bien immobilier commun ou des enfants issus d’une précédente union, un conseil juridique personnalisé permet d’éviter que les intentions du couple restent sans effet.
Enfin, la rupture du concubinage est libre : aucune procédure équivalente au divorce n’est imposée. Les difficultés concernent surtout le partage des biens, l’indivision, les dettes et les enfants. Conserver les preuves de financement et formaliser les accords importants pendant la vie commune reste une protection utile en cas de séparation.

- Concubinage : une union libre, mais sans succession automatique - 11 octobre 2026
- Déclaration sur l’honneur de vie commune en PDF : l’erreur qui peut faire refuser votre dossier - 9 octobre 2026
- Communauté universelle : le régime qui protège le conjoint mais fige l’héritage des enfants - 8 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Se pacser : étapes, documents et points de vigilance pour réussir votre dossier
 Biens, dettes et succession : quand le contrat de mariage change la donne
 Mariage pluvieux ou mariage plus vieux : quelle est la bonne expression ?
 Acte de mariage : la mairie compétente, le bon format et les erreurs qui retardent la demande