Délai d’achat immobilier : prévoyez 3 à 4 mois après l’offre, pas après la première visite
Pour acheter un logement ancien en France, comptez généralement 3 à 4 mois entre l’acceptation de l’offre et la signature définitive. Ce repère n’est ni un délai légal ni une garantie : un financement difficile, des documents manquants ou une formalité administrative peuvent prolonger l’opération. La recherche du bien s’ajoute à ce calendrier et peut, à elle seule, prendre plusieurs mois.
Pour fixer une date de déménagement réaliste, il faut donc distinguer le temps nécessaire pour trouver un logement, les délais de protection de l’acquéreur et le travail réalisé par la banque et le notaire.
Le calendrier commence réellement lorsque le vendeur accepte votre offre
Le délai d’achat immobilier dépend d’abord du point de départ retenu. Entre votre première visite et la remise des clés, le parcours peut être court si le bien convient immédiatement, ou beaucoup plus long si vous devez revoir votre budget ou votre secteur. En revanche, une fois l’offre acceptée, les étapes deviennent plus prévisibles.
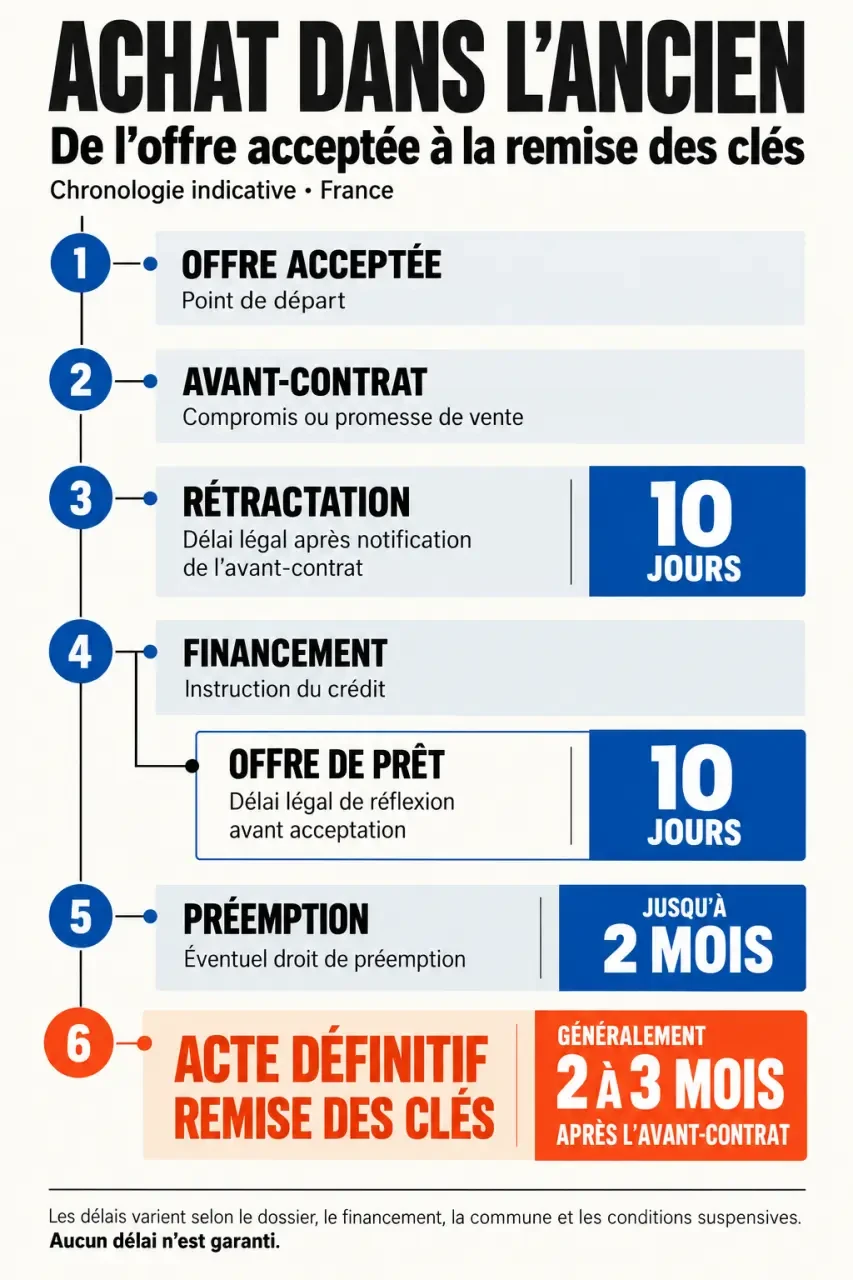
| Étape | Repère de durée | Ce qui peut modifier le calendrier |
|---|---|---|
| Recherche et visites | Quelques semaines à plusieurs mois | Budget, secteur, disponibilité des biens et critères de sélection |
| Offre acceptée jusqu’à l’avant-contrat | Souvent quelques semaines | Réunion des pièces, disponibilité des parties et préparation du dossier |
| Avant-contrat jusqu’à l’acte définitif | Généralement 2 à 3 mois | Crédit, vérifications notariales et éventuel droit de préemption |
| Remise des clés | Habituellement lors de l’acte définitif | Accord particulier sur la libération ou l’occupation du logement |
Ces durées sont des ordres de grandeur : elles ne s’additionnent pas toutes mécaniquement. Plusieurs démarches avancent en parallèle. Le notaire peut poursuivre ses vérifications pendant que la banque étudie le financement.
La date inscrite dans le compromis constitue un objectif contractuel, à lire avec les clauses qui l’accompagnent. Son dépassement n’entraîne pas systématiquement l’annulation de la vente. Les conséquences dépendent de la rédaction de l’avant-contrat et de la situation des parties : mieux vaut faire préciser ce point avant de signer.
Les délais légaux ne se raccourcissent pas avec un dossier bien préparé
Certaines périodes protègent l’acquéreur ou permettent à une autorité de se prononcer. Elles expliquent pourquoi une vente ne peut pas toujours être conclue en quelques jours, même lorsque le vendeur et l’acheteur sont d’accord.
Les 10 jours de rétractation après l’avant-contrat
Pour l’achat d’un logement, l’acquéreur non professionnel bénéficie en principe d’un délai de rétractation de 10 jours. Son point de départ dépend des modalités de notification ou de remise de l’avant-contrat. Pendant cette période, il peut renoncer à l’achat sans avoir à justifier sa décision, dans les formes prévues.
En copropriété, l’absence de certains documents obligatoires peut reporter le départ de ce délai. Un compromis signé rapidement mais incomplet ne fait donc pas nécessairement gagner du temps. Demandez au notaire de confirmer la date exacte à laquelle votre délai expire.
Le temps de réflexion sur l’offre de prêt et la préemption
Lorsqu’un crédit immobilier finance l’achat, l’offre de prêt doit être conservée pendant un délai de réflexion de 10 jours : elle ne peut être acceptée qu’à partir du 11e jour suivant sa réception. Cette période intervient après l’instruction du dossier bancaire, et non dès votre premier rendez-vous avec un conseiller.
Si le bien est soumis au droit de préemption urbain, la commune dispose généralement de 2 mois à compter de la réception de la déclaration d’intention d’aliéner pour se prononcer. Des demandes de pièces ou de visite peuvent modifier ce calendrier. Le notaire vérifie le régime applicable et suit cette formalité ; une renonciation expresse peut permettre d’avancer sans attendre toute la période.
Le crédit et le dossier du bien déterminent souvent la date de signature
Les retards ne viennent pas uniquement du notaire. L’opération mobilise plusieurs intervenants, dont les réponses sont parfois interdépendantes. Une pièce transmise tardivement peut empêcher une banque de finaliser son analyse ou une étude notariale de préparer l’acte.
Un accord de principe bancaire n’est pas une offre de prêt
Une simulation ou un accord de principe aide à évaluer la faisabilité du projet, mais ne garantit pas l’obtention du financement. La banque doit notamment examiner vos justificatifs, les caractéristiques du bien, la garantie et l’assurance emprunteur. Des revenus variables, un changement professionnel ou une assurance nécessitant des démarches supplémentaires peuvent allonger l’instruction.
La condition suspensive de prêt prévoit un délai pour obtenir le financement, généralement fixé à 45 à 60 jours dans les avant-contrats, avec un minimum légal d’un mois lorsqu’elle s’applique. Vérifiez les caractéristiques du crédit mentionnées et les obligations de démarche. Si l’échéance devient difficile à respecter, prévenez le notaire avant son expiration pour examiner une éventuelle prolongation écrite.
Les particularités du logement peuvent imposer des vérifications supplémentaires
Succession non réglée, vendeur sous mesure de protection, hypothèque à traiter, travaux dont la situation administrative doit être clarifiée : certains dossiers demandent davantage de temps. En copropriété, les documents relatifs à l’immeuble et les informations à obtenir du syndic comptent également dans la préparation de la vente.
Pensez au dossier comme à une succession de strates : propriété du bien, urbanisme, copropriété, financement. Chaque couche doit être suffisamment éclaircie pour sécuriser l’achat, mais elles peuvent être examinées simultanément. La bonne question à poser n’est donc pas seulement « combien de semaines reste-t-il ? », mais « quelle pièce ou quelle décision empêche aujourd’hui de fixer la signature ? ». Cette approche permet d’identifier l’action utile plutôt que de multiplier les relances générales.
Gagner du temps sans fragiliser l’achat ni votre déménagement
Un achat plus rapide repose surtout sur l’anticipation et la circulation des informations. Supprimer des protections ou accepter une échéance irréaliste peut, au contraire, créer des difficultés au moment de conclure.
- Préparez votre financement avant les visites décisives : justificatifs de revenus, relevés demandés, apport disponible et première évaluation de votre capacité d’emprunt.
- Choisissez votre notaire dès l’offre acceptée : vous pouvez avoir votre propre notaire, qui travaillera avec celui du vendeur sans doubler les émoluments réglementés de l’acte.
- Transmettez des dossiers complets : demandez une liste précise des pièces attendues plutôt que de les envoyer au compte-gouttes.
- Signalez immédiatement une difficulté : financement retardé, disponibilité pour signer ou changement de situation doivent être communiqués aux interlocuteurs concernés.
- Anticipez le déblocage des fonds : suivez les instructions de la banque et du notaire pour que les sommes soient reçues à temps.
Un achat sans crédit peut être plus court, puisqu’il ne comporte ni instruction bancaire ni délai de réflexion sur une offre de prêt. Il reste toutefois soumis aux vérifications du notaire et aux formalités applicables au bien. Payer comptant ne signifie donc pas obtenir les clés immédiatement.
Enfin, évitez de caler un déménagement irréversible sur une simple estimation de signature. Avant de donner congé de votre location ou de réserver des prestations non remboursables, faites le point avec le notaire sur les conditions encore en attente. Une marge entre la signature et l’installation permet d’absorber un décalage et d’organiser plus sereinement les travaux, le ménage ou les ouvertures de contrats.
Ces repères concernent principalement l’achat dans l’ancien. Pour un logement vendu en l’état futur d’achèvement, la signature chez le notaire et la livraison sont deux échéances distinctes : le calendrier de construction devient alors déterminant pour votre emménagement.
- Délai d’achat immobilier : prévoyez 3 à 4 mois après l’offre, pas après la première visite - 1 novembre 2026
- Attestation de communauté de vie : un modèle à signer à deux, sans passage systématique en mairie - 29 octobre 2026
- Déclaration de concubinage : un modèle à signer à deux, même sans certificat de mairie - 28 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Signal Logement : signalez un logement en mauvais état, joignez vos preuves et suivez le dossier
 Expertise avant achat immobilier : repérer fissures, humidité et réseaux avant de signer
 Réussir son achat immobilier en Bretagne : coup de cœur breton ou projet vraiment finançable ?
 Concubinage sans vivre ensemble : deux adresses ne suffisent pas à exclure la vie commune