Frais de notaire après une séparation en concubinage : ne calculez pas tout sur la soulte
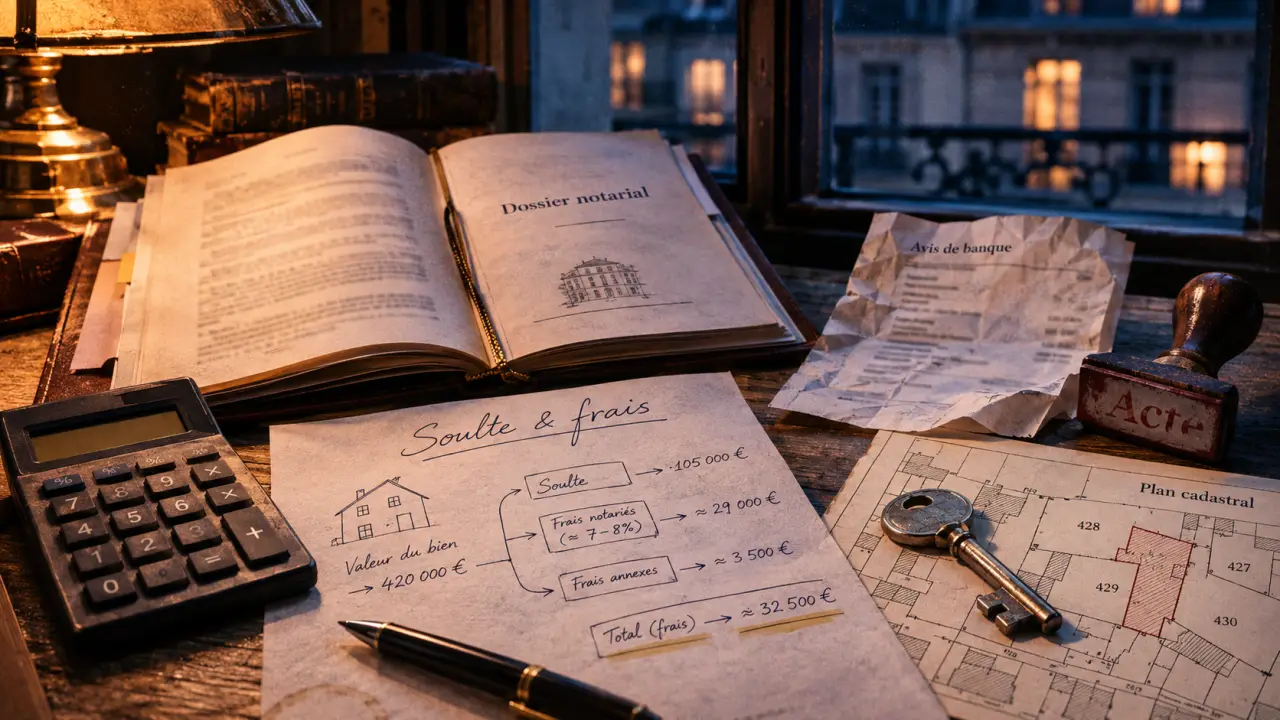
Lorsqu’un concubin rachète la part immobilière de l’autre, les frais ne se calculent pas nécessairement sur la seule somme versée. Le Crédit Agricole évoque environ 7 à 8 % pour un rachat de part entre concubins, mais ce repère ne remplace pas un chiffrage notarial : la nature de l’acte, son assiette fiscale et le département du bien peuvent modifier le montant. À cela s’ajoutent parfois les frais nécessaires pour reprendre le crédit.
Les frais dépendent de l’acte, pas seulement de la séparation
La rupture du concubinage ne déclenche pas, à elle seule, des frais de notaire. Ceux-ci apparaissent notamment lorsque les propriétaires transfèrent leurs droits immobiliers ou organisent un partage par acte notarié. Si le logement appartient exclusivement à l’un des concubins, l’autre ne détient pas automatiquement une part, même s’il a participé aux dépenses. Une éventuelle créance doit être examinée séparément.
Distinguer taxes, émoluments et débours
Les « frais de notaire » regroupent plusieurs postes. Les droits et taxes sont reversés aux administrations ; les émoluments correspondent à la rémunération réglementée du notaire ; les débours couvrent les sommes avancées pour certaines démarches. Peuvent également figurer les frais de formalités et de publicité foncière. Demandez un décompte prévisionnel détaillé, plutôt qu’un pourcentage global sans explication.
Concubinage, Pacs et mariage : des régimes différents
Le taux réduit de droit de partage de 1,10 %, applicable depuis le 1er janvier 2022 aux partages consécutifs à un divorce ou à une rupture de Pacs, ne bénéficie pas aux simples concubins. Pour eux, il faut distinguer un partage proprement dit d’une opération comportant une soulte ou d’une cession de droits indivis.
| Opération | Repère fiscal | Point de vigilance |
|---|---|---|
| Partage entre concubins | Droit de partage de 2,5 % lorsqu’il est applicable | L’assiette et le traitement de la soulte doivent être vérifiés |
| Rachat de droits entre concubins | Droits de mutation sur les droits transférés | Le montant dépend notamment du département |
| Partage après divorce ou rupture de Pacs | Droit de partage réduit à 1,10 % | Les conditions du régime favorable doivent être remplies |
La Chambre de Paris mentionne des droits de mutation d’environ 5,8 % sur la part acquise. Ce repère n’est pas universel : les taux locaux peuvent être supérieurs, autour de 6,32 % à Paris en 2026 selon Darmon. Ces taux fiscaux ne représentent pas la totalité des frais d’acte et ne doivent pas être additionnés mécaniquement au droit de partage.
Calculer la soulte sans la confondre avec la base taxable
Le rachat de soulte permet à l’un des indivisaires de devenir seul propriétaire en indemnisant celui qui sort. Le point de départ est la valeur actuelle du logement, et non son prix d’achat. Plusieurs estimations permettent de discuter sur une base plus objective.
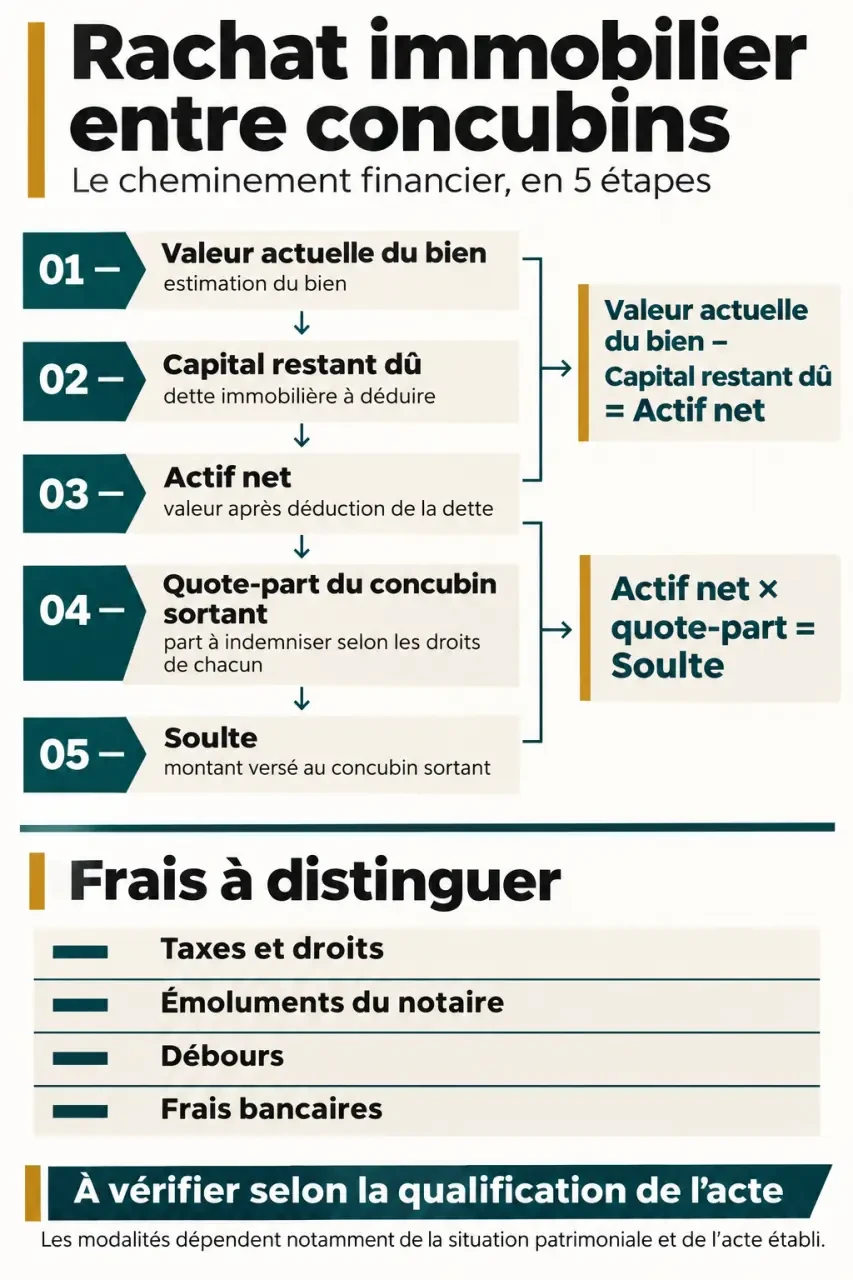
Il faut ensuite consulter les quotes-parts inscrites dans le titre de propriété. Avoir remboursé davantage de mensualités ne modifie pas automatiquement ces proportions. Des apports personnels, travaux ou remboursements inégaux peuvent toutefois justifier des comptes entre indivisaires, selon les justificatifs et les circonstances.
Un exemple avec un crédit restant dû
Dans une situation simple où la dette est supportée dans les mêmes proportions que la propriété, la formule est : soulte = (valeur du bien − capital restant dû) × quote-part du concubin sortant. Elle suppose que celui qui conserve le logement reprend la charge correspondante du crédit, avec l’accord nécessaire de la banque.
Dans l’exemple de la Chambre de Paris, le bien vaut 500 000 €, le crédit restant s’élève à 120 000 € et chacun possède la moitié. L’actif net est de 380 000 € : la soulte atteint donc 190 000 €. Si le sortant détenait 40 %, elle serait de 152 000 €, sous les mêmes hypothèses et avant ajustement des comptes.
Attention : les 190 000 € ne constituent pas automatiquement l’assiette des droits de mutation. La reprise d’une dette peut entrer dans la contrepartie du transfert. Le notaire doit donc distinguer la somme effectivement versée, la dette reprise et la valeur des droits immobiliers transmis.
Vérifier le financement avant de promettre le rachat
Le budget du repreneur ne se limite pas à la soulte. Il doit intégrer le capital restant à financer, les frais d’acte et les coûts bancaires, en déduisant son apport. La banque examine sa capacité à supporter seul les mensualités et l’assurance emprunteur. Elle peut refuser la reprise du prêt ou proposer un nouveau financement.
Le transfert de propriété ne libère pas automatiquement le concubin sortant du crédit. Tant que la banque n’a pas accepté sa désolidarisation ou que le prêt n’a pas été remboursé, ses engagements peuvent subsister. Un accord privé entre les anciens concubins ne s’impose pas au prêteur.
- Demandez le coût d’un avenant et de la désolidarisation.
- Vérifiez les frais de dossier et de nouvelle garantie.
- En cas de remboursement anticipé, faites chiffrer les indemnités éventuelles.
- Contrôlez le coût de l’assurance et celui d’une éventuelle mainlevée.
Prévoyez également une réserve de trésorerie, comme un soufflet qui absorbe les variations entre deux étapes : échéances prélevées avant la signature, assurance ajustée ou charges réglées pendant la transition. Demandez un budget arrêté à une date précise, puis sa mise à jour avant l’acte. Cela évite de mobiliser tout son apport pour la soulte et de manquer de liquidités pour les dépenses immédiates.
Préparer un rendez-vous qui débouche sur un chiffrage exploitable
Consultez le notaire et la banque en parallèle, avant de fixer définitivement les conditions du rachat. Le premier vérifie les droits et la fiscalité ; la seconde confirme le financement et les conditions de sortie du coemprunteur. Le calendrier dépend notamment de leurs accords, des garanties et de la disponibilité des pièces.
Pour obtenir une estimation utile des frais de notaire après une séparation en concubinage, rassemblez :
- le titre de propriété et les pièces d’identité ;
- les estimations récentes du logement ;
- le relevé du capital restant dû et le tableau d’amortissement ;
- les justificatifs d’apport, de travaux et de remboursements discutés ;
- les éventuels accords sur l’occupation et les charges.
Faites préciser par écrit la qualification de l’acte, chaque assiette taxable, les frais bancaires connus et la répartition des dépenses. Dans une cession de droits, les frais sont généralement supportés par l’acquéreur, sauf convention contraire ; pour un partage, leur répartition doit être clarifiée. Demandez aussi l’examen d’une éventuelle plus-value : l’exonération liée à la résidence principale ne doit pas être supposée sans vérifier la situation du sortant.
Si le rachat échoue, organiser la sortie sans laisser les comptes dériver
La vente à un tiers permet de rembourser le crédit puis de répartir le solde selon les droits de chacun, après règlement des frais et des comptes entre indivisaires. Les frais d’agence doivent être intégrés au prix net attendu : Kermarrec évoque généralement une fourchette de 4 à 10 % du prix de vente.
Rester temporairement en indivision est également possible. Une convention peut organiser les échéances, la taxe foncière, les travaux et les conditions d’une future vente. Si l’un occupe seul le logement, une indemnité d’occupation peut être due, sauf accord de gratuité ou situation particulière. Formalisez l’accord : quitter les lieux ne met fin ni à la propriété ni aux obligations bancaires.
Enfin, un indivisaire peut en principe demander le partage. Si aucune solution amiable n’aboutit, un avocat peut accompagner une procédure judiciaire, susceptible de conduire à une vente par licitation. Avant cette étape, comparer par écrit le coût du rachat, celui d’une vente et celui du maintien temporaire en indivision aide souvent à renouer une discussion concrète.
- Frais de notaire après une séparation en concubinage : ne calculez pas tout sur la soulte - 2 novembre 2026
- Délai d’achat immobilier : prévoyez 3 à 4 mois après l’offre, pas après la première visite - 1 novembre 2026
- Attestation de communauté de vie : un modèle à signer à deux, sans passage systématique en mairie - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Contrat de mariage : 392 euros chez le notaire, et ce que ce prix comprend
 Crédit fonctionnaire immobilier : qui peut en bénéficier, quelles solutions comparer et quels points vérifier avant de signer
 Zéphir Assurance : courtage digital, espace assuré et réseau de partenaires
 Carnet de succession gratuit en PDF : 8 pages pour guider vos proches